






近期,全球金融市场波动加大。发达国家长期国债收益率一度触及近年高位,与此同时,股市也普遍有所调整。
宏观环境的变数再次成为扰动金融市场的主要因素。国际油价高企,通胀预期升温。发达国家央行陆续加息,压制了风险资产的估值。
面对纷繁复杂的宏观环境,如何权衡未来的风险与机遇呢?接下来,我们就详细分析下全球主要经济体的宏观经济和政策情况,为我们的全球资产配置提供更清晰的思路。
所全球宏观总览发达国家经济扩张,通胀升温
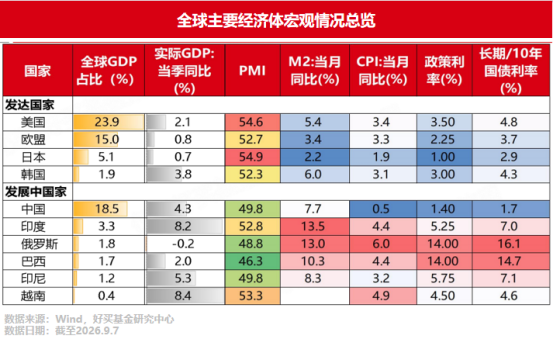
看全球主要经济体的宏观经济运行情况,发达经济体普遍处于新一轮扩张周期,PMI持续高于荣枯线,但通胀有所升温,长期国债收益率也同步上升。
发展中国家宏观经济情况有所分化,印度仍处于增长周期。国内方面,经济逐步复苏,通胀与利率水平则相对较低。
接下来,我们再看一看美国、欧元区、日本等主要经济体具体的宏观经济运行情况。
美国宏观速览通胀粘性或促使美联储开始加息
整体上看,美国经济与就业仍显现出较强的韧性。8月末,美国公布了第一次修订的二季度实际GDP数据。季调后二季度GDP环比折年率为1.5%,与初值保持一致,符合市场预期。
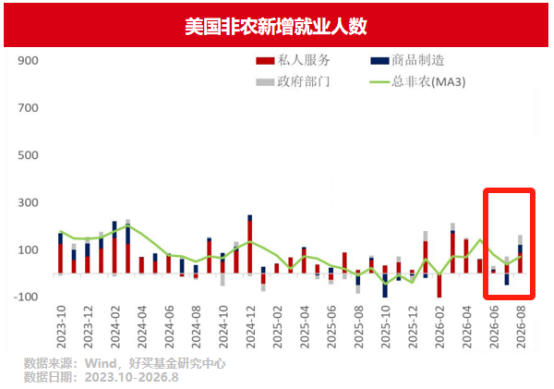
就业市场方面,美国8月非农就业新增16.2万人,显著高于市场预期的5.5万人,同时6、7月非农就业人数合计上修5.5万人。
再看最新通胀数据,美国8月整体CPI同比持平于3.4%,环比则从0.1%大幅反弹至0.4%,为5月以来最大环比涨幅。
核心CPI同比增幅2.4%,但环比增幅0.3%高于市场预期的0.2%,为四个月来最大增幅。
经济与就业市场韧性叠加通胀粘性,市场预期美联储9月将开启一个短暂的加息周期。
欧元区宏观速览宽财政紧货币,增长扩张通胀升温
9月初欧元区公布的8月CPI初值为同比增3.3%,创近3年新高。对CPI影响较大的是能源价格的上涨。
为了对抗通胀压力,欧洲央行已于6月和9月连续两次将三大关键利率上调25个基点。市场预期欧央行年内或仍有一次加息。
看具体国别的宏观情况,德国财政扩张计划如期落地,经济数据改善迹象陆续呈现。7月德国财政现金赤字达到520亿欧元,增幅明显,主要受社会支出和国防支出增加驱动。
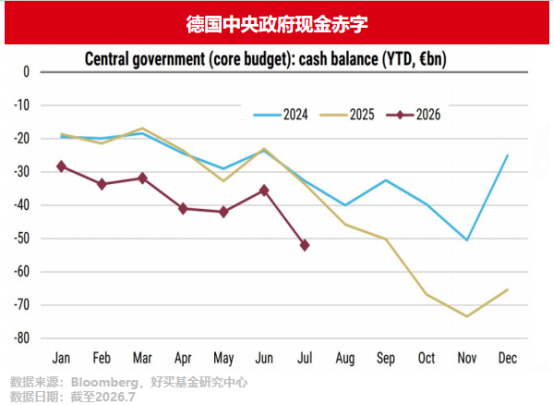 财政扩张已较为明显的驱动了德国经济数据的改善。今年二季度德国工业增加值同比增0.9%,为近4年来最高增速。GDP方面,德国二季度GDP终值上调至环比0.3%,同比1.0%,均好于预期。
宽财政,紧货币,增长扩张,通胀升温正成为欧洲宏观环境的阶段性特点。
日本宏观速览经济温和扩张,关注汇率波动
日本经济仍保持温和扩张态势,2026年第二季度实际GDP环比增长0.3%,实现了连续三个季度的增长。拆分经济增长的驱动因素,政府支出增加和净出口的正向贡献作用较为明显。
近期日元汇率波动受到投资者普遍关注。随着日元套息交易规模上升,日元升值带来的连锁反应或冲击全球金融市场。与此同时,日元升值对日本企业盈利形成的压力也不容忽视。
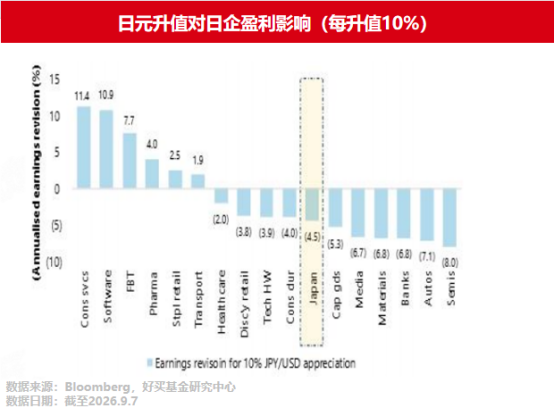
日元兑美元每升值10%或对日本企业盈利有-4.5%的负面影响。当前日元汇率仍处于政策预期较为敏感,方向存在不确定性的时期。
综合来看,日本宏观经济扩张态势仍值得看好,但日元升值风险仍需持续跟踪,若日元出现超预期的汇率波动,并通过套息交易向全球金融市场传导,各类资产波动或有所加大。
总结以上,当前发达国家宏观经济普遍处于增长扩张、通胀升温、货币收缩的阶段,但汇率波动与政策路径仍存变数。发展中国家经济环境则有所分化。全球配置层面,仍可关注风险资产的趋势性机会,与此同时,多国别配置的意义在高度不确定的宏观环境下或愈发明显。
风险提示:投资有风险,决策须谨慎。文中观点不代表平台投资意见,内容仅供参考并不构成任何投资及应用建议。未经好买财富授权许可,任何机构和个人不得以任何形式复制、引用本文内容和观点,包括不得制作镜像及提供指向链接,好买财富就此保留一切法律权利。
