






速览全球财经要闻!
全球市场表现回顾
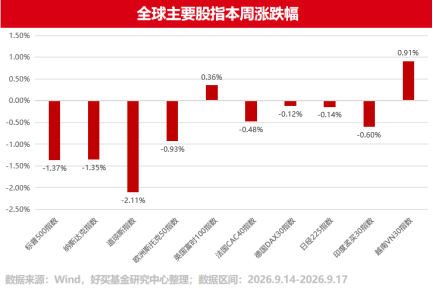
(一)美股市场:AI减速、加息落地,美股承压
美联储9月加息25个基点,为2023年7月以来首次。整体基调较市场预期更为鹰派。
本周美股先抑后稳。周一“AI减速”担忧发酵,Anthropic CEO呼吁放缓AI开发获马斯克、OpenAI CEO呼应,AI股大跌;周二10年期美债收益率盘中突破5%创阶段新高,布伦特原油升至108美元,三大指数持续下跌。
短期看,年内再加息预期与油价走势仍是关键变量,高利率环境下美股或延续震荡格局。
(二)欧洲股市:接连加息,欧股跌势放缓
继上周油价破百、债市抛售之后,本周欧股迎来双重“靴子落地”:欧央行上周已加息25个基点,美联储周三宣布三年来的首次加息。周二决议前夕欧洲斯托克600指数跌至三个月低点,油价与债券收益率上涨令投资者风险偏好持续受挫;周三决议落地后市场普遍反弹,跌幅明显收窄。
但欧央行与美联储“双加息”意味着利率中枢仍在抬升,油价也维持在100美元上方,欧股的估值压力尚未真正解除。
(三)日本股市:央行决议前夕,日经先抑后扬
在美联储与日本央行先后议息的“超级政策周”,日经225指数先抑后扬。上周五AI与半导体遭集中抛售的余波延续到本周初,指数前两日表现低迷;周三市场强力回升、收于全天最高。
走势反复的背后,是两股力量的拉锯。一方面,日本10年期国债收益率仍处3%的多年高位,8月贸易连续第四个月逆差,汇率来看日元本周有所回落,宏观环境并不轻松;另一方面,8月出口增长19.3%,AI芯片需求依旧旺盛,为股市提供托底。
值得注意的是,市场预期日本央行将加息25个基点至1.25%、创30年来最高利率。届时日元与日债的反应值得关注。
(四)印度股市:跌幅收窄,印度股市渐稳
本周印度股市整体表现平稳,跌幅较上周明显收窄。时点上周一适逢象神节假期,恰好避开当天全球市场的剧烈波动。
油价高企与外资阶段性流出的扰动仍在,但市场整体较为平稳。随着节日季消费数据持续释放,内需或继续为印度市场提供支撑。
(五)美债市场:加息落地,长端利率不降反升
美联储周三宣布三年来的首次加息后,美债收益率上升。决议公布前10年期一度回落至4.94%附近,但随着沃什在发布会上强调“通胀过高且持续太久”、且不预设后续政策路径,收益率快速反弹,10年期美债重新冲破5%,对政策敏感的2年期涨至4.73%。
值得注意的是,沃什首次系统解释了长端利率高企的三大原因:经济强劲、企业AI资本开支对资金的竞争,以及地缘政治对能源与食品价格的推升。点阵图显示多数官员预计年内还将加息。
全球对冲策略跟踪
(一)宏观对冲:央行集体转向紧缩,策略顺风仍在延续
宏观策略的顺风仍在延续。HFRI数据显示,8月宏观策略指数单月上涨、在各类对冲策略中表现亮眼。
本周宏观环境的变化进一步强化了这一逻辑:美联储宣布三年来首次加息,沙特、阿联酋、卡塔尔等多国央行同日跟进,日本央行也将于周五揭晓决议;美元指数升破100、金价决议后跳水、主要经济体国债收益率集体走高。
利率与汇率两条主线同向展开,捕捉趋势型交易机会的全球宏观策略,正处在有利环境中。
(二)事件驱动:一次呼吁、一次加息,波动集中兑现
本周集中在两件事上:一是Anthropic CEO公开呼吁放缓AI开发,马斯克、奥尔特曼表态认同,AI板块应声大跌,随后两日随情绪修复反复拉锯;二是美联储宣布三年来首次加息,决议公布前后美股、黄金、美债均大幅波动,点阵图与沃什表态令市场快速重新定价。
事件密集且冲击方向不一,正是事件驱动策略捕捉波动的典型环境。
(三)多策略:股债波动,韧性优势凸显
本周股市调整、债市收益率上行,股债资产波动加大,但多策略平台的收益来源横跨利率、汇率、商品等多个维度。虽然股债承压,但能源、美元等方向实现盈利,组合整体波动明显小于单一市场。在紧缩主线逐渐清晰的背景下,多策略的韧性优势有望继续发挥。
全球财经要闻前瞻
(一)美国8月核心PCE月底出炉
紧随议息会议,美国8月PCE物价指数将于月底公布。这是美联储9月加息后的首份完整通胀报告。8月CPI、PPI已接连超预期,若PCE同样偏强,美债收益率与美元或继续承压上行。
(二)中国LPR下周一公布
9月21日,中国将公布最新一期LPR报价。当前1年期、5年期LPR分别为3.0%、3.5%,市场预期本次维持不变。在全球央行集体紧缩的背景下,中国货币政策的独立节奏值得关注。
风险提示:投资有风险,决策须谨慎。文中观点不代表平台投资意见,内容仅供参考并不构成任何投资及应用建议。未经好买财富授权许可,任何机构和个人不得以任何形式复制、引用本文内容和观点,包括不得制作镜像及提供指向链接,好买财富就此保留一切法律权利。
