
速览全球财经要闻!
全球市场表现回顾
(一)美股市场:通胀超预期,纳指创7月以来最大单日跌幅
近一周,美股市场的叙事重心从"AI产业逻辑主导"转向"通胀与利率担忧主导",波动率明显抬升。
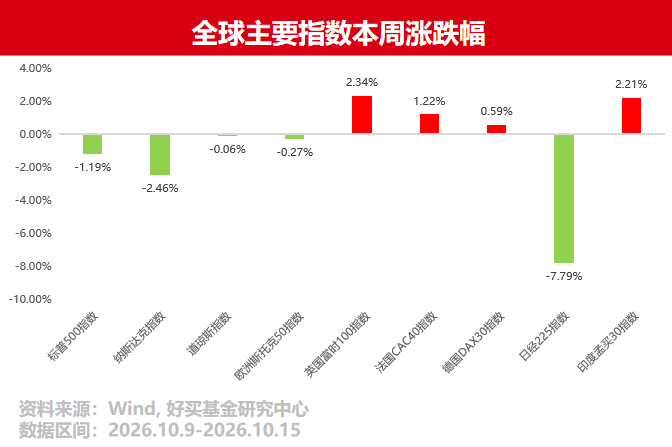
本周三公布的美国9月CPI超预期,成为市场情绪的转折点。纳斯达克指数单日下跌1.88%,创7月以来最大单日跌幅;标普500指数下跌1.11%。
与此同时,美股风格分化进一步强化:资金从高估值科技股撤离,转向医疗、必需消费品与能源等防御板块,能源股逆势创出新高。这反映出市场在利率高企的环境下主动回避高估值成长资产,更加关注确定性与现金流。
(二)欧洲股市:窄幅震荡,韧性凸显但制约仍在
近一周欧洲股市整体震荡,科技股情绪受到美股半导体回撤的传染,但银行、能源和部分价值板块提供了一定支撑。由于欧元区自身增长弹性有限,而美国利率高位运行继续压制全球估值,欧洲股指上行空间仍受约束。
(三)日本股市:股市承压,但产业趋势与估值依旧占优
近一周日本股市承压,不过市场结构并不悲观。日本9月企业物价指数同比上涨6.8%;日元仍处 157-159 高位,利好出口与盈利兑换;日本央行倾向在10月按兵不动。
对着加息预期的兑现节奏被市场逐步消化,在经历急速回调后,日股估值性价比明显改善,产业趋势叠加估值修复,为中期布局提供了更好的窗口。
(四)印度股市:内资承接与盈利韧性支撑,表现相对亮眼
近一周印度股市表现相对强势,SENSEX30指数收涨逾1.5%,在主要市场中表现居前。
整体看,印度市场的相对强势并非来自全球风险偏好的扩张,而是来自内部盈利确定性与资金再配置。短期若油价进一步上冲或美联储鹰派预期增强,印度高估值板块也会有波动,但中期基本面韧性仍值得重视。
(五)美债市场:通胀超预期但长端回落,配置窗口显现
近一周美债市场先扬后抑。虽然9月CPI强于预期,一度推升加息定价,但各期限收益率普遍日内冲高回落。
数据公布后,市场对 10 月加息的定价一度升至40%以上,对 2027 年底前再加息三次的押注同步增加。但长端利率未能持续上行,也在一定程度上体现市场开始计入 "通胀高位但增长放缓" 的组合。
后续美债的关键,在于9月PPI、进出口物价和10月末FOMC 能否改变这一组合。若增长放缓得到进一步确认,长端利率上行空间或受抑制,为配置资金提供更具吸引力的介入窗口。
全球对冲策略跟踪
(一)量化CTA:危机Alpha特点显现,趋势因子全面领跑
量化CTA是 10 月以来表现亮眼的对冲策略之一。在多数策略因市场回调承压、收益普遍收窄的背景下,量化 CTA 逆势录得正收益,领先各类策略,三季度的相对优势得以延续。
量化 CTA 的核心优势在于其不依赖单一市场方向。该策略通过多品种、多周期的趋势捕捉与动态调仓,在股票、商品、利率等资产的趋势与波动中双向获益,即使市场方向难辨甚至单边下行,也能保持相对独立。
(二)宏观对冲:多资产布局再度验证,策略韧性较强
今年地缘与利率波动交织,宏观对冲凭借多资产配置再次展现韧性。本周权益资产高位回调,而债券小幅上行、商品结构性回暖,三类资产错位为分散框架提供了良好的波动吸收空间,宏观策略表现相对平滑。
尽管7月以来股市回撤一度压制净值,但利率上行趋势与油价高位共同支撑了债券与商品端的收益,分散配置的缓冲效应再度兑现。利率与油价趋势保持清晰,擅长跨资产捕捉机会的宏观管理人,正把波动放大转化为更多元的收益来源,这样其业绩韧性也会持续更久。
(三)事件驱动:并购交易持续活跃,策略整体表现相对较好
事件驱动是近一季表现相对较好的对冲策略之一。在股票多空与部分量化策略因市场回调承压之际,并购套利与特别机会等事件驱动子策略逆势保持正收益,三季度整体录得中上表现。
事件驱动的核心优势在于其收益与市场整体方向的相关性较低。并购套利赚取的是交易确定性与价差收敛的收益,并不依赖股市单边涨跌。2026 年全球并购交易量同比回升、大额交易增多,叠加 AI 驱动的企业资本运作活跃,为事件驱动管理人打开了更宽广的机会。
全球财经要闻前瞻
(一)美国10月议息会议
美联储下周进入议息静默期,10月27—28日FOMC是9月重启加息后的首场会议。政策声明措辞将成为市场判断利率走向的主要来源。
(二)中国三季度 GDP下周一公布
国家统计局将于10月19日公布三季度GDP,以及9月工业增加值、社会消费品零售、固定资产投资等数据。市场预期三季度GDP同比增长约4.4%,略高于二季度的4.3%。
风险提示:投资有风险,决策须谨慎。文中观点不代表平台投资意见,内容仅供参考并不构成任何投资及应用建议。未经好买财富授权许可,任何机构和个人不得以任何形式复制、引用本文内容和观点,包括不得制作镜像及提供指向链接,好买财富就此保留一切法律权利。
