
近期全球科技股波动加大,AI产业相关分歧再次主导短期市场行情。10月中旬以来,美股费城半导体指数持续下行,回撤超10%。
美股最新财报季,大型云厂商自由现金流以及融资成本的压力,加深了投资者对AI前景的疑虑。与此同时,地缘僵局待解,油价高位,加息周期推进,宏观环境的不确定性进一步放大了市场情绪,引发股市波动。
那么,近期波动是市场情绪层面的短期扰动,还是AI产业趋势发生了中长期改变呢?以下,我们就从AI产业出发,并结合美股最新估值与盈利情况,看看科技行情的后续机会。
AI产业分析上游紧俏,中游扩张,下游改善
分层来看,当前AI产业链整体仍处于上游存储供需缺口较大、中游云厂商资本开支延续增长、下游商业化逐步落地的加速扩张阶段。
一、上游:存储供需缺口仍然紧张
据最新测算,当前存储供需缺口约-20%,2026年底到2027年,HBM供给或持续偏紧,2028年开始可能逐步宽松。
近期台积电披露了三季度财报,营收同比增长50.9%,净利润同比增长68.7%,继续验证了AI上游的高景气。
二、中游:重磅模型持续迭代,资本开支延续增长
近期全球AI重磅模型发布较多,Meta发布强大开源模型,智谱发布法律专用模型。
主要云厂商整体资本开支延续增长,积存未履约订单持续累积,云厂商仍然处于资本开支——订单增加——ROI验证的三角循环之中。虽然短期自由现金流与融资成本变化加大了股价波动,但在token调用量延续高增长的趋势下,主要云厂商基本面仍较强劲。
三、下游:商业化落地,业绩持续改善
看最新财报季的数据,对比一致预期,美股下游SaaS和数据基建公司营收、营业利润、EPS均明显超预期。
除了下游厂商ROI改善外,对比AI产业链各细分环节可以看出,不仅仅是芯片制造、模型厂商,其他各环节ROI相较去年同期均有明显改善,并且AI软件应用服务改善相对更加明显。
整体来看,虽然近期部分科技巨头的自由现金流与融资成本变化引发市场担忧,加剧了股价波动,但AI产业整体仍处于高景气的扩张阶段,上游供需偏紧,中游资本开支持续增长,下游盈利兑现基本面改善。
近期的市场波动,主要是AI产业链点状事件叠加宏观层面的不确定性,影响了市场情绪,造成了科技股调整。后续随着企业盈利持续验证,市场情绪修复,AI科技行情仍值得关注。
以下,我们再来看看美股市场整体的估值与盈利情况。
美股市场分析估值有所回落,盈利仍然强劲
经过近期的回调后,美股估值整体有所回落,标普500指数滚动市盈率(PE_ttm)已回到近三年来的中位数附近。
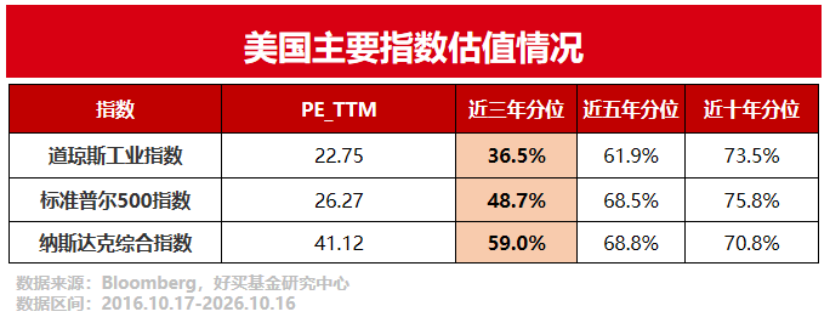
可以看出,当前美股市场结构分化仍较为明显,道琼斯指数估值水位明显低于科技含量更高的纳斯达克指数。但经历了近期调整后,市场估值压力已有所释放,三大指数均回到了近三年估值中位数附近。
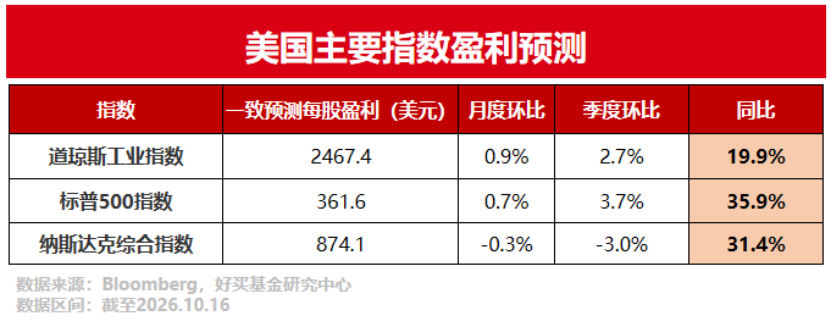
再看盈利情况,美股整体盈利仍然强劲,标普500指数一致预测每股盈利同比增速高达35.9%。
总体来看,虽然近期科技股有所波动,但AI产业并没有停下,上游的供需紧张,中游的投资增长,下游的盈利落地,仍在有序推进。只是财报季的点状风险与疑虑,在交易拥挤与估值高位的背景下被放大,加剧了市场波动。
但调整过后,估值压力已有所释放,而随着基本面盈利增长趋势的继续,科技行情仍值得关注。
近期的波动也再次提醒了我们,虽然AI产业趋势和前景仍充满机遇,但过程中的波动可能较为剧烈。配置科技型资产,一方面需要我们拉长视野,保持耐心,另一方面也要求我们做好多元布局,管控短期波动。只有经受住短期考验,才可能更好的捕捉到科技资产的长期机会。
风险提示:投资有风险,决策须谨慎。文中观点不代表平台投资意见,内容仅供参考并不构成任何投资及应用建议。未经好买财富授权许可,任何机构和个人不得以任何形式复制、引用本文内容和观点,包括不得制作镜像及提供指向链接,好买财富就此保留一切法律权利。
