
速览全球财经大事!
全球市场表现回顾
(一)美股市场:AI交易回暖,美联储暂停加息
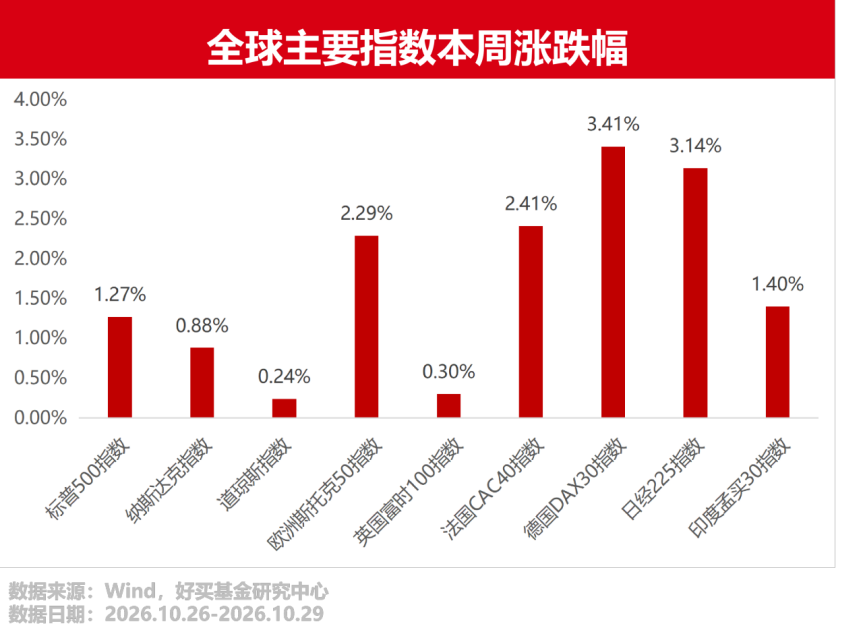
本周美股三大指数连续三个交易日收涨。美联储10月28日按兵不动缓和加息担忧,叠加SK海力士业绩创新高带动AI交易回暖。
财报端分化明显,微软一季报营收同比增19%,谷歌因AI支出加快、指引不及预期股价承压。市场对AI的态度正从“单边乐观”转向“逐家验证”,指数上涨仍主要靠少数AI权重股带动。
(二)欧洲股市:整体反弹,法国财政与消费者信心仍承压
本周欧股普遍反弹,反弹主要来自美股AI情绪外溢与油价高位回落对能源成本的缓解。但法国隐忧未解,十年期国债收益率一度升至5.14%,10月消费者信心指数跌至13年来最低。欧央行议息与欧元区三季度GDP将是判断后续政策与增长的关键。
(三)日本股市:半导体链反弹,央行议息成焦点
本周日经225指数半导体相关权重股反弹明显。今年以来,日经225仍取得约24%的涨幅,居主要市场前列。
日本9月核心通胀升至3.2%,创三年来新高,远超日本央行2%的目标。10月29—30日日本央行议息会议预计按兵不动,但市场对12月加息的预期正在升温。日元波动与AI交易的持续性仍是决定日股走向的两大变量。
(四)印度股市:大体走平,估值性价比仍显著
本周印度股市大体走平,亮点是印度史上最大IPO——Jio Platforms上市首日大涨21%,彰显本土资金热情。
从估值层面看,印度市场仍处历史偏低分位,估值性价比显著。
汇率层面,印度卢比兑美元在官方持续干预下短期企稳,年内贬值幅度已从6%以上收窄至5.7%。内资承接与盈利韧性仍是印度市场中期的核心支撑。
(五)美债市场:FOMC按兵不动,长端利率高位企稳
本周美债收益率整体高位企稳、小幅波动,10年期收益率在5.00%附近窄幅震荡。上周AI回调带来的买盘本周随着风险资产反弹而边际消退,长端利率回落的动能减弱。
10月28日美联储维持联邦基金利率在3.75%—4.00%不变,以10票赞成、2票反对通过。主席沃什强调通胀仍过高,并宣布2027—2028年将逐步减少议息会议频次。市场对12月加息的预期仍处高位,10月29日公布的三季度GDP与9月PCE通胀将是验证“通胀高位、增长放缓”组合的关键。
全球对冲策略跟踪
(一)管理期货(CTA):商品趋势延续,危机阿尔法特征明显
近两周管理期货(CTA)是对冲策略中表现最亮眼的一类,也是私募各策略中唯一取得正收益的品种。趋势CTA今年以来平均收益近9%,大幅跑赢股票、债券、宏观等主流策略。CTA属绝对收益定位策略,收益主要来自商品市场高波动、高分化下的趋势与截面机会。配置上宜淡化择时、担心短期波动者可关注多策略CTA或CTA FOF。
(二)宏观对冲:多资产分散,股债商错位中韧性犹存
近两周,全球资产走势分化,权益端AI板块波动放大,债市长端利率高位震荡,商品中油价受中东局势支撑维持高位。宏观对冲凭借多资产、多方向布局,在股债商各自的波动中分散风险、双向捕捉机会,而非依赖单一资产的单边行情。
(三)事件驱动:财报季与并购密集,事件型机会涌现
近两周正值财报季高潮叠加并购密集,事件驱动迎来密集机会窗口。微软、谷歌、Meta等科技龙头财报引发个股剧烈分化,SK海力士业绩创新高带动存储链大涨。并购与资本运作同样活跃。
事件密集且冲击方向多元,因此,在股指震荡、结构分化的环境下,反而能提供相对独立的回报来源,事件驱动管理人近期仍有发挥空间。
全球财经要闻前瞻
(一)美国10月非农就业报告下周公布
美国10月非农就业数据将于下周初公布。近期初请失业金人数维持低位、就业保持韧性,非农将验证劳动力市场热度,与通胀数据共同决定美联储12月议息的政策空间。
(二)美国中期选举将近
美国中期选举临近,特朗普政府已调整对加拿大商品关税以回应选举压力。选举结果将影响后续政策走向,进而传导至美伊格局、AI产业发展与风险资产表现,选举落地后政策不确定性有望阶段性消退。
