
今年股市行情反转较快,下半年以来,市场逐步调整,7月和10月的波动尤为剧烈。
在快速的调整中,多数投资者可能尚未反应过来,仍感困惑。而另一些投资者可能已开始评估波动带来的机会,开始逆向布局。
以量化指增为代表的量化选股策略,一方面高仓位跟踪特定指数,另一方面具有一定的超额潜力,所以被许多投资者视为较好的配置工具。
那么,应如何看待眼下量化选股策略的布局时机呢?
从指数层面看,市场的极端低点在哪里很难预测,精准“抄底”需要的运气成分居多。评估市场波动带来的布局机会时,我们还是应该结合估值与基本面,权衡中长期的性价比,再结合自身资产配置情况,考量是否值得加仓股票资产。
从量化选股超额层面看,随着量化行业发展与市场环境变化,管理人间超额分化的趋势愈发明显,量化策略与管理人的筛选也显得格外重要。
眼下,震荡调整过后,量化选股策略的性价比确实更值得关注了。如果投资者有相应的配置需求,有能力和意愿承担波动,且能定位出具有优势的量化管理人,那当前的时机值得重视。以下,我们就从指数收益和超额收益两个层面展开分析。
指数震荡调整,机会逐渐显现
近期调整过后,A股主要指数年内涨幅已普遍转负。截至10月底,中证500、中证1000、沪深300等宽基指数年内均跌超10%。
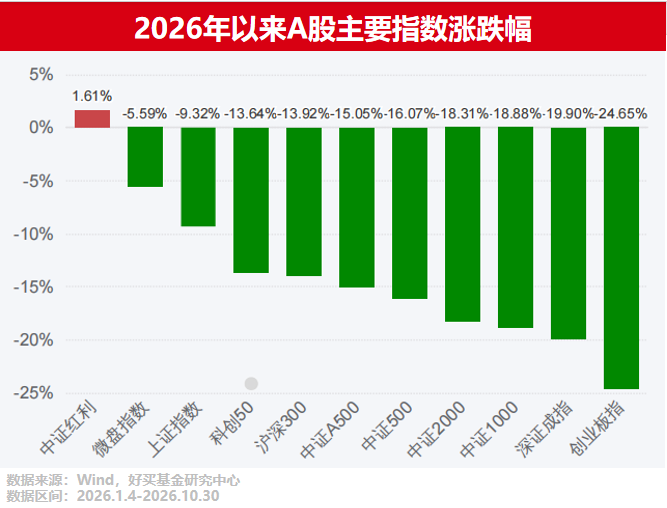
今年主要指数调整幅度已不算小,如果再考虑到从2026年6月高点的回撤幅度,本轮市场调整过程中,估值压力与阶段性风险已很大程度上得到释放。
看A股主要指数的估值水位,调整过后,各指数的估值分位基本回到了近十年来的中低位。
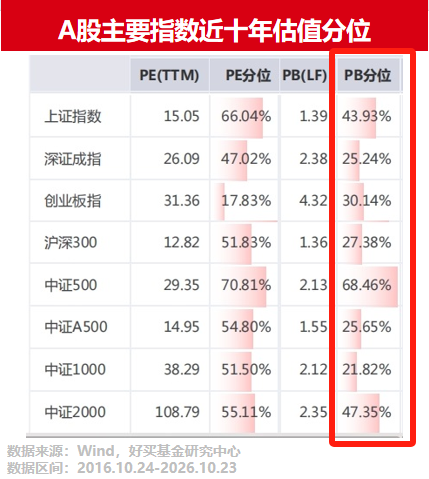
如果再考虑到当前国内利率水平,股票资产的配置性价比已逐步显现。
以上是价格层面的分析,再来看A股基本面盈利趋势。当前A股盈利仍处于上行周期,总量增速自2025年以来逐步加速。
看A股最新披露的三季报情况,全A归母净利润同比增速继续加快。
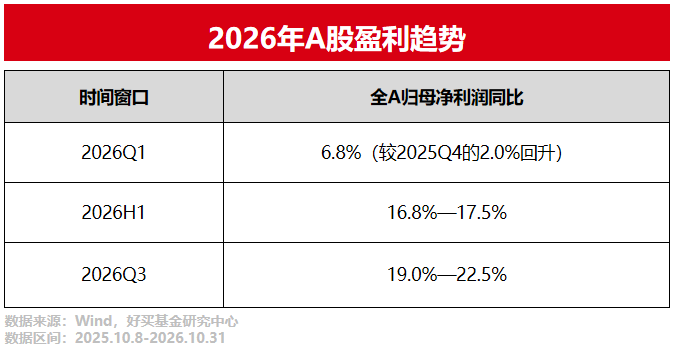
截至10月底,A股三季报(剔除金融两油)扣非净利润同比增长回升至20%以上,连续三个季度加速,营收增速重回两位数,为2022年一季度以来最高。
总结下来,看A股价格水平,近期调整过后,估值再次回到历史中低位,配置性价比正逐步提升。看基本面情况,盈利持续回升,仍处上行周期。
A股作为新兴市场,波动向来较大,涨容易短期涨过头,跌有时也会偏离基本面。近期受外部风险事件影响,A股波动加大,且随着跌幅累积,恐慌情绪加剧,市场行情也走向极端。
这种市场氛围容易让人畏惧、悲观,但客观分析当前市场的估值水位与基本面趋势,布局机会其实越来越值得关注。
以上是指数层面的分析,接下来我们再看一看量化超额的情况。
超额持续累积,分化有所加大
看量化私募的平均超额情况,近期超额波动虽有所加大,但无论看今年以来的情况还是近一年的情形,各对标指数指增策略的平均超额仍然为正,量化超额继续累积。
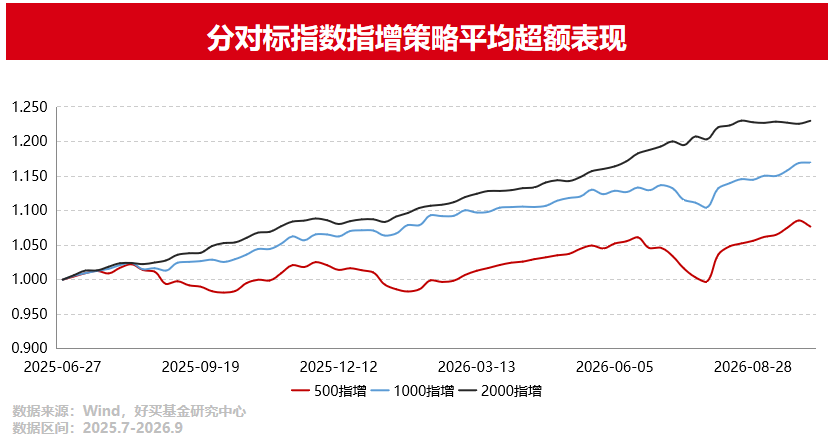
不过,平均超额持续累积的背后,量化管理人的超额分化则有所加大。
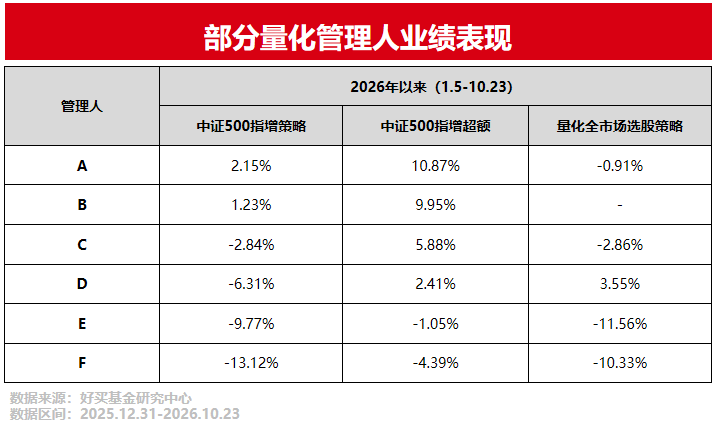
今年头部量化管理人的超额分化大于往年,表现较好的管理人500指增策略年内超额超10%,与此同时也有管理人年内超额为负。
可见,今年量化指增总体表现可以概括为:指数波动加剧,超额分化加大。无论看投资体验还是选基难度,都给投资者带来了不少的挑战。
那么,如何看待投资环境的变化以及当前量化选股策略的布局机会呢?
首先,我们应避免受到叙事环境或主观偏好的影响,回归量化选股策略的价值本源。
作为股票资产的一个子类别,短期来看量化选股也会受市场系统性波动的影响,中期而言量化选股也有超额起伏周期,而长期层面量化选股或也有能力带来有竞争力的回报流。
所以,布局量化选股策略时,我们应遵循合理的资产配置规划以及多元的策略分散思想。在控制好股票资产配比的基础上,将量化选股作为多策略布局的一部分。
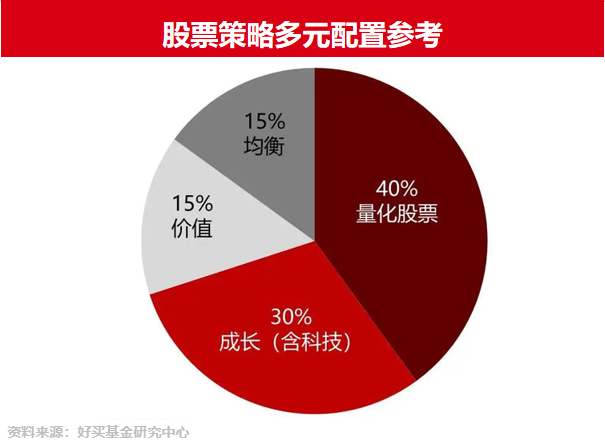
以上配置方案可供参考,布局国内股票策略时,我们可以保持成长类、价值类、均衡类、量化选股类策略的均衡配置,降低组合受市场环境变化的影响,提升韧性。
与此同时,在持有量化选股策略的过程中,我们要区分开指数层面与超额层面的波动。
关于指数波动,短期可能较为剧烈,不确定性因素较多,但市场长期方向仍取决于基本面的增长趋势。
所以,在情绪因素造成市场起伏之际,我们应保持客观理性,从估值层面评估布局机会,从盈利层面明确周期方向。
关于超额波动,则需要我们持续跟踪和判断管理人的超额竞争力与风控能力。配置量化选股,已不再是盲目追头部机构这么简单,超额的分化趋势增添了量化产品的选择难度,但同时也为FOF与基金投研机构提供了创造专业价值的空间。
总结来看,随着市场逐步调整,估值水平被压缩,但盈利修复的大趋势持续,量化选股策略的布局机会也逐步显现。
实际配置时,一方面我们应意识到市场波动的复杂性,做好承担波动的准备,规划好多资产多策略的布局,管控单一策略的风险。
另一方面,选择具体量化产品时,我们也可以借助FOF或基金投研机构的专业能力,定位出有超额竞争力的管理人,更好的把握量化选股的配置机会。多元布局,管控波动;锚定超额,筛选产品,我们或许才能更充分的发挥量化选股策略的优势。
投资有风险。基金的过往业绩并不预示其未来表现。基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。相关数据仅供参考,不构成投资建议。投资人请详阅基金合同等法律文件,了解产品风险收益特征,根据自身资产状况、风险承受能力审慎决策,独立承担投资风险。
重要提醒:
本文版权为好买财富所有,未经许可任何机构和个人不得以任何形式转载和发表。
