
速览全球财经大事!
全球市场表现回顾
(一)美股市场:科技股大幅反弹,结构有所分化
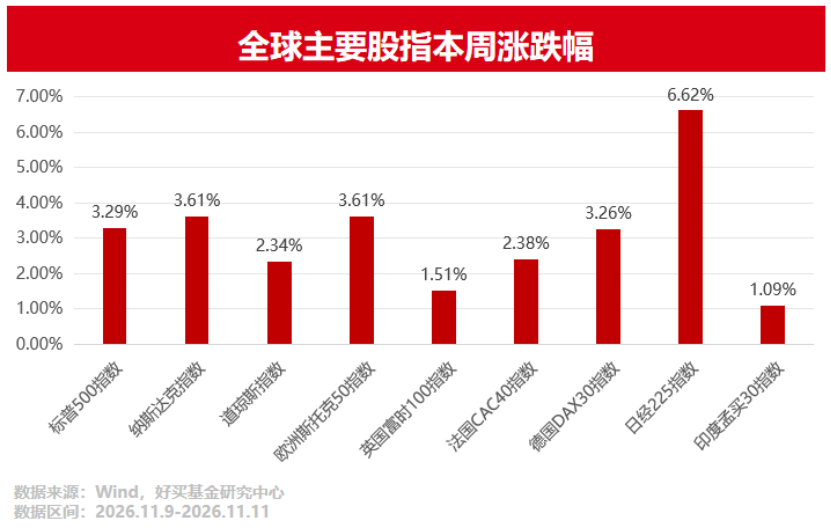
上周美股在AI资本开支可持续性疑虑与中期选举后监管担忧下回调。本周美股市场大幅反弹,但反弹具有鲜明的结构性特征。
本周美股上涨主要集中在AI产业链的景气获益方:CoreWeave财报超预期,直接点燃了新云与硬件链条,费城半导体指数抹去上周跌幅。Anthropic的超额IPO认购与OpenAI季度营收首破100亿美元,也重燃了AI交易的热情。
但AI资本开支方继续承压,超大规模云计算公司本周走势基本持平。与此同时,美股分母端的压力并未消散,10年期美债收益率重新站上5%,美元指数升至2025年5月以来高位,期货市场已定价美联储2027年加息两次。
(二)欧洲股市:表现活跃,再创历史新高
本周欧洲股市持续走强,成为近一周全球主要股指中唯一创历史新高的市场。欧股强势表现的核心来源在于对AI超大规模资本开支叙事的暴露度显著低于美股和日韩。
上周全球市场动荡主要冲击的是科技股,尤其是与AI基础设施直接挂钩的资产,而欧洲市场的行业结构使其在这场风浪中受影响较小。
本周能源和科技板块反弹共同驱动欧洲股市走强,油价下跌与地缘局势曙光直接利好欧洲市场。
(三)日本股市:波动加剧,大幅反弹
日经225指数上周跌逾9%,下跌的直接触发因素是美国中期选举后引发AI监管收紧与数据中心扩张放缓担忧,而日本科技股对全球AI基础设施建设的收入暴露度较高,成为科技股风浪的中心。
但日股本周的反弹同样凌厉。日经225指数连续多个交易日上涨,基本收复了上周的恐慌性跌幅。但宏观层面不确定性仍多,日本名义工资以近三十年来最快速度上涨,强化了市场对日本央行12月再次加息的预期。
(四)印度股市:外资大幅净流入,指数持续反弹
近期印度股市持续上涨,主要股指连续9个交易日收涨,创2月下旬以来新高。油价下行直接缓解了印度作为原油净进口国的贸易逆差与通胀压力。外资在11月前9个交易日持续净流入,扭转了此前连续两个月的流出态势。
印度股市的强势与全球AI交易的重定价几乎无关,其定价锚更多落在国内周期性板块与油价敏感型资产上。
(五)美债市场:加息预期再定价,收益率先降后升
近一周美债收益率走出了剧烈反转的曲线。上周美股科技股调整期间,资金加速涌入美债,2年期美债收益率一度下行超12个基点,10年期美债收益率一度降至4.84%,较10月初高点回落逾50个基点。
但10月CPI数据彻底扭转了这一格局。整体与核心CPI均超出预期,叠加美联储理事沃勒明确表示若通胀继续加速将支持12月加息50个基点,美债收益率再次上行。
与此同时,近期10年期美债拍卖中标收益率继续高于发行前交易收益率,进一步确认了长端需求较弱的信号。在通胀粘性与加息再定价的环境下,美债的久期风险仍需注意。
全球对冲策略跟踪
(一)股票多空:短期交易型资金再布局,总体风险敞口下降
6月下旬以来,全球股票多空策略的总敞口累计收缩约10%,在11月首周的科技股波动中,这一趋势正在加速。
主导调整风险敞口的是基本面选股基金,业绩结果也随之分化。整体来看,股票多空策略资金结构变化以短期交易型头寸调整为主,长线配置资金并未同步调整布局。
(二)相对价值:美联储加息路径再定价,相对价值策略面临一定压力
近一周相对价值策略受AI科技股剧震的影响较小,但在美联储政策再定价的利率冲击中有所波动。
10月CPI公布后,2年期美债收益率单日飙升18个基点,10年期美债收益率重返5%,曲线呈熊平形态。相对价值套利策略,尤其是收益率曲线类的套利对利率敏感度较高。当短端利率被重新锚定在一个更高的政策路径上时,套利头寸需要重新校准。
今年前三季度的数据显示,相对价值与套利策略的年内收益约为3%,仍实现了正收益,但这一收益水平在近期利率波动骤然放大的环境中面临一定压力。
(三)宏观对冲:科技股波动中,适当兑现空头利润
宏观对冲策略在此轮科技股波动中持有一定空头对冲头寸,当基本面选股策略的降仓将价格推低至短期极值后,部分宏观策略选择兑现空头利润,而非反手建立方向性多头。
这一行为的宏观背景是美联储货币政策的再定价:CPI证伪了“通胀自然降温”的假设,12月加息概率飙升,加息50个基点的概率升至10%以上。在这样的路径重定价下,宏观策略缺乏转向做多风险资产的理由,操作上以兑现空头利润为主。
全球财经要闻前瞻
(一)美国最新PCE数据
美联储12月8日至9日的议息会议是政策落地的时点,但11月25日的PCE数据才是真正影响政策举措的关键。
当前市场定价美联储12月加息25个基点的概率约为90%,加息50个基点的概率约为10%。PCE数据的核心意义在于,如果核心PCE同样超预期,加息50个基点的概率会被重估。反之,如果PCE较CPI出现边际缓和,市场可能开始讨论12月加息之后的政策斜率问题。
(二)英伟达最新财报
当地时间11月17日,英伟达将披露新一季财报。如果英伟达的指引确认AI基础设施需求未见减速,科技股的反弹逻辑将获得进一步的盈利支撑。如果指引不及预期,科技股的波动可能再次加大。
投资有风险,决策须谨慎。文中观点不代表平台投资意见,内容仅供参考并不构成任何投资及应用建议。未经好买财富授权许可,任何机构和个人不得以任何形式复制、引用本文内容和观点,包括不得制作镜像及提供指向链接,好买财富就此保留一切法律权利。
