
一、行情回顾
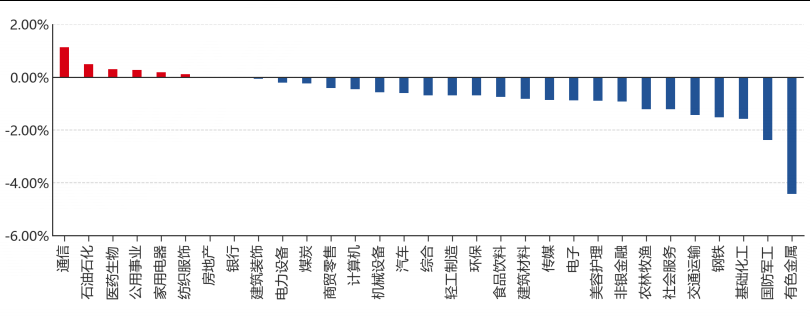
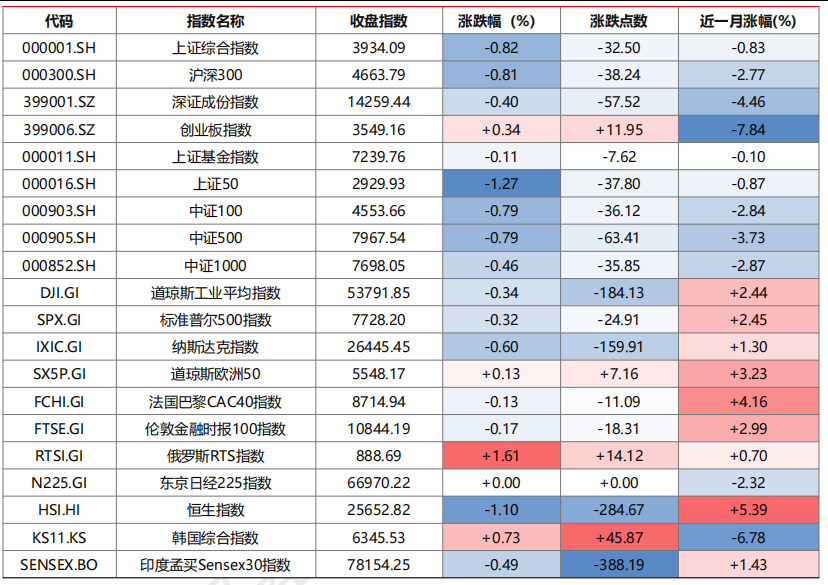
昨日,沪深两市双双收跌。截至收盘,上证综指收于3934.09点,下跌32.50点,涨跌幅为-0.82%;深成指收于14259.44点,下跌57.52点,涨跌幅为-0.40%;沪深300收于4663.79点,下跌38.24点,涨跌幅为-0.81%;创业板收于3549.16点,上涨11.95点,涨跌幅为0.34%。两市成交23209.86亿元。大盘股强于小盘股。中证100下跌0.79%,中证500下跌0.79%。31个申万一级行业中有6个行业上涨。其中,通信、石油石化、医药生物表现居前,有色金属、国防军工、基础化工表现居后。
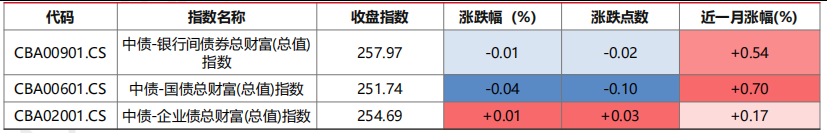
昨日,中债-银行间债券总财富(总值)指数下跌0.01个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数下跌0.34%,纳斯达克指数下跌0.60%,标准普尔500指数下跌0.32%,道琼斯欧洲50上涨0.13%。亚太主要市场涨跌互现,其中,恒生指数下跌1.10%,东京日经225指数持平0.00%,印度孟买Sensex30指数下跌0.49%,韩国综合指数上涨0.73%。
图表:申万一级行业涨跌幅
数据来源:Wind 截止日期:2026/08/11
二、指数涨跌
图表:市场主要股指涨跌幅
数据来源:Wind 截止日期:2026/08/11
图表:主要债券指数涨跌幅
数据来源:Wind 截止日期:2026/08/11
三、新闻
央行零投放净回笼债市回调,机构研判长债震荡宜波段操作
据财联社报道,8月11日央行公开市场7天期逆回购操作量为零,当日465亿元逆回购到期,单日净回笼465亿元;在券商资金止盈离场情绪较浓带动下债市有所回调,国债期货全线收跌,30年期主力合约跌0.15%报115.920元,10年期主力合约跌0.04%报109.430元。银行间主要利率债收益率全线上行,截至16:30,10年期国债活跃券260010收益率上行0.4bp报1.70%,10年期国开债活跃券上行0.65bp至1.7725%,30年期国债活跃券上行0.6bp至2.168%。
资金面仍偏松,隔夜Shibor下行1.9BP报1.358%。机构普遍认为市场进入等待增量变量的观望期:一创固收指出央行OMO零投放、债市全曲线小幅上行;华泰固收提示银行长久期负债压力上行约束存单利率下行空间,政府债利息所得税免税调整预期或重塑品种税后比价;中诚信国际预计年内利率债发行规模或突破13万亿元,8至9月财政提速带来承接压力,10年期国债核心波动区间为1.7%-1.8%,仅存在波段交易机会。业内人士称债市持续回调风险并不高,可延续小波段、快进快出的思路。
点评:债市短期进入震荡消化期,利率债持仓宜以波段操作和灵活止盈为主,缩短久期暴露等待增量政策变量,存单叠加超长债的哑铃组合兼顾收益与防御;对股票市场,长端利率企稳后高股息资产的相对吸引力仍在,但需关注债券供给放量对流动性的挤压;黄金在通胀预期与地缘不确定性下仍可作组合对冲,整体维持固收打底、权益均衡的配置思路。
首批小贷公司官宣贷款成本上限12%,行业整改分化出清加速
据财联社报道,广州萝岗金发小贷、东莞彩泉小贷、深圳农产品小贷、大连文兴小贷等多家机构近期官宣,新发放贷款综合融资成本上限控制在12%以内,即一年期LPR的4倍,为2025年12月央行与金融监管总局印发《小额贷款公司综合融资成本管理工作指引》以来首批落实该要求的机构。率先交卷的机构普遍具有国资或产业集团背景:萝岗金发小贷控股方为上市公司金发科技,东莞彩泉小贷系美宜佳控股全资子公司,深圳农产品小贷由深农投全资持有,其核心功能并非赚取息差,而是服务集团主业的生态闭环,通过提供流动性支持锁定商户粘性、稳定供应链关系。
与产业系小贷的低费率模式不同,无产业场景、无资金优势、长期依赖高息现金贷的中小民营小贷面临更大转型压力,行业出清显著加快。《指引》要求小贷公司新发放贷款综合融资成本逐步压降至一年期LPR的4倍以内,最迟2027年末清零,山东、青海等地金融监管部门已启动落地推进;监管对一个月内超短期贷款给予弹性管控,同时明确不得通过发放超短期贷款再续贷的方式逃避利率压降。业内受访人士表示,12%上限对服务内部供应链的小贷并非红线,对高定价现金贷小贷才是需要艰难转型的目标。
点评:小贷利率上限落地强化了监管对普惠金融定价的约束,行业分化利好具备产业背景与资金优势的机构,持牌银行与消费金融板块的牌照和资金成本优势凸显;对债券市场,高息小贷及相关弱资质主体的信用风险趋于收敛,但民营主体出清过程中的信用事件仍需警惕,信用债配置宜向高等级集中;对股票市场,合规经营的金融与消费板块相对受益,可适度关注消费信贷链条的盈利修复。
EIA预计中东原油供应受扰至2027年,伊朗称海峡不重开油价续涨
据财联社报道,美国能源信息署(EIA)8月11日发布的短期能源展望显示,受中东冲突影响,霍尔木兹海峡石油供应中断规模达日均约60万桶,将持续至明年年底;今年二季度经霍尔木兹海峡运输的石油平均为日均490万桶,较2025年四季度美以袭击伊朗前的2160万桶/日大幅萎缩。EIA估计中东地区因冲突停产的石油产量7月约550万桶/日,三季度预计扩大至660万桶/日,并将2026年汽油和柴油价格预测分别上调3.7%和5.4%,2027年零售汽油价格预测上调6.5%。
地缘方面,伊朗最高国家安全委员会秘书雷扎伊表示,除非美国满足伊朗提出的条件,否则霍尔木兹海峡不会重新开放;伊朗外交部强调,只要美国不停止海上封锁及军事行动,海峡就不具备全面恢复安全通航的条件。截至周二收盘,WTI原油期货收涨1.3%报每桶83.20美元,布伦特原油收涨1.36%报每桶88.91美元。荷兰国际集团策略师表示,油市仍高度受消息面驱动,油价面临的风险仍偏向上行。
点评:原油供应中断预期强化油价上行逻辑,原油商品多头与能源板块股票直接受益,但高油价将加剧全球再通胀压力,约束美债利率下行空间并抬升股票市场估值波动;对黄金而言,地缘冲突升级与通胀对冲需求共振下避险配置价值上升;国内方面,输入性通胀压力加大,石油石化板块相对占优,航空交运等成本敏感行业承压,债券市场需观察油价对通胀预期与货币宽松节奏的扰动。
英伟达5000亿美元算力融资平台落地,信用违约互换飙升引循环融资担忧
据财联社报道,英伟达8月10日与阿波罗全球管理、黑石、贝莱德、博枫、高盛和KKR签署协议,建立算力融资平台,目标是在未来几年部署超过5000亿美元外部资本,帮助客户为购买算力提供融资,英伟达扮演合作牵头方而非出资方角色。消息公布后,英伟达5年期信用违约互换(CDS)价格飙升近6个基点,自5月下旬以来已从41.6基点升至77.5基点,接近7月29日创下的83.7基点历史高点,市场担忧巨额表外融资推高AI行业杠杆率,部分评论将其类比2008年金融危机前的金融工程操作。
英伟达CEO黄仁勋随后在社交平台发文回应,强调5000亿美元代表平台设计用于动员的第三方资本总量,既非英伟达收入,也非单一基金或对单一客户的承诺;他称AI行业已从企业逐项目采购芯片、自建数据中心,迈入AI工厂可作为生产性基础设施融资的新阶段,独立机构投资者将对每个项目独立尽调,需求来自真实商业场景,绝非循环融资。黄仁勋还以A100为例,称该芯片2020年推出后六年仍在活跃商用,经济寿命正向十年延伸;不过消息公布后英伟达股价一度下跌3.2%。
点评:算力融资平台放大了AI资本开支的可视度,利好算力产业链与美股科技板块的中长期叙事,但CDS飙升提示市场对杠杆风险的定价正在上升,科技股波动加大,追高需谨慎;对债券市场,巨额融资可能增加信用债与私募信贷供给,信用利差面临走阔压力,利率债相对占优;黄金在地缘与通胀不确定性下仍可作组合对冲,配置上宜均衡布局、控制单一主题暴露。