





一、行情回顾
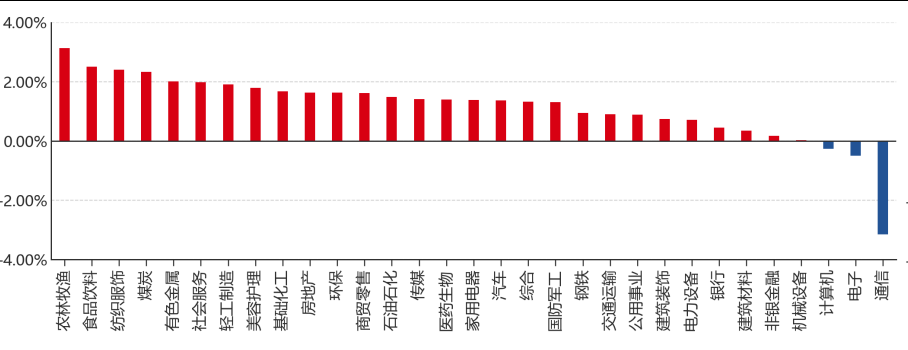
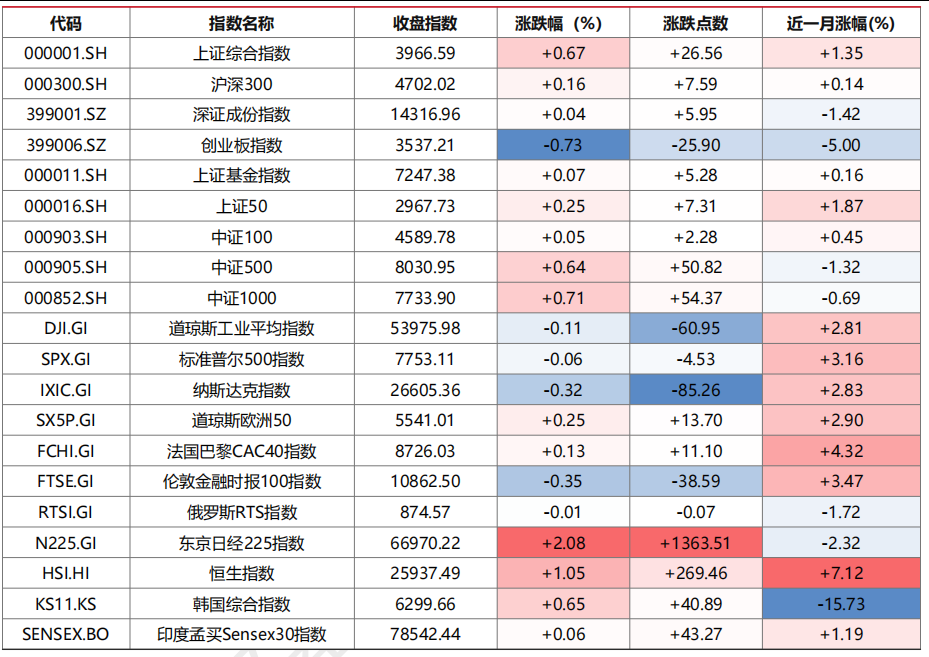
昨日,沪深两市双双收涨。截至收盘,上证综指收于3966.59点,上涨26.56点,涨跌幅为0.67%;深成指收于14316.96点,上涨5.95点,涨跌幅为0.04%;沪深300收于4702.02点,上涨7.59点,涨跌幅为0.16%;创业板收于3537.21点,下跌25.90点,涨跌幅为-0.73%。两市成交25231.03亿元。小盘股强于大盘股。中证100上涨0.05%,中证500上涨0.64%。31个申万一级行业中有28个行业上涨。其中,农林牧渔、食品饮料、纺织服饰表现居前,通信、电子、计算机表现居后。
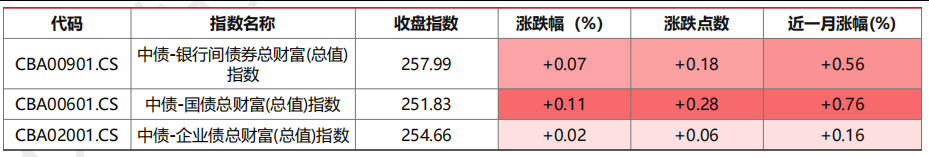
昨日,中债-银行间债券总财富(总值)指数上涨0.07个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数下跌0.11%,纳斯达克指数下跌0.32%,标准普尔500指数下跌0.06%,道琼斯欧洲50上涨0.25%。亚太主要市场涨跌互现,其中,恒生指数上涨1.05%,东京日经225指数上涨2.08%,印度孟买Sensex30指数上涨0.06%,韩国综合指数上涨0.65%。
图表:申万一级行业涨跌幅
数据来源:Wind 截止日期:2026/08/10
二、指数涨跌
图表:市场主要股指涨跌幅
 数据来源:Wind 截止日期:2026/08/10
图表:主要债券指数涨跌幅
数据来源:Wind 截止日期:2026/08/10
三、新闻
央行印发十五五改革发展规划,货币政策框架与金融开放路线图明确
据财联社报道,中国人民银行近日印发《中国人民银行十五五改革发展规划》,并配套制定出台9份相关细分领域行动方案,围绕加快建设金融强国目标部署未来五年改革发展重点任务。规划提出构建科学稳健的货币政策体系和覆盖全面的宏观审慎管理体系,健全中国特色现代货币政策框架,完善基础货币投放机制,发挥市场在汇率形成中的决定性作用,保持人民币汇率在合理均衡水平上基本稳定;同时要求拓展宏观审慎管理覆盖范围,稳妥化解重点领域金融风险。
服务实体经济方面,规划强调构建同科技创新相适应的科技金融体制,高质量建设债券市场科技板,并强化金融支持提振和扩大消费。对外开放方面,规划提出推进人民币国际化,拓展人民币在国际贸易和投融资中的使用,深化金融市场双向开放,推进人民币离岸市场发展,加快建设上海国际金融中心,巩固提升香港国际金融中心地位。金融基础设施方面,稳步发展数字人民币,全面推进法治央行和数字央行建设。
点评:央行五年规划的落地节奏与配套政策将成为债券和股票市场中期定价的重要变量。对债券市场,货币政策框架完善与宽松工具储备意味着利率中枢仍有下行空间,利率债和高等级信用债的底仓价值延续;对股票市场,科技金融与债券市场科技板建设利好科创成长方向,但需结合后续增量政策验证。人民币汇率方面,规划强调保持基本稳定,为跨境资金流动提供政策锚;黄金等避险资产仍可适度保留作为组合对冲。
英伟达拟牵头5000亿美元AI基建融资,私募巨头携数万亿美元跟进入局
据财联社报道,知情人士透露,阿波罗全球管理、黑石集团、贝莱德、博枫资产管理、高盛、KKR等金融巨头将与英伟达合作,筹集5000亿美元资金用于人工智能基础设施建设,或将成为华尔街迄今规模最为庞大的贷款行动之一,交易最早可能于日内晚些时候宣布。英伟达正越来越积极地为自身及客户筹集资金,以建设支撑当前AI热潮的芯片、供电设施和数据中心;据一名知情人士透露,英伟达还曾就俄亥俄州一个10吉瓦数据中心项目进行谈判,考虑为这一已出租给OpenAI的项目提供巨额担保。
与此同时,私募资本领域的行业巨头们正准备将其保险资金、零售资金以及机构投资者资产中的数万亿美元投入AI基础设施。近年来阿波罗、黑石等私募资本已搭建多项AI基础设施融资交易,帮助Anthropic等公司为巨额芯片和数据中心支出筹集资金。摩根士丹利预计,超大规模云服务商将在2026年至2028年间投入约3.5万亿美元,阿波罗总裁则称AI基础设施建设规模预计将超过8万亿美元。不过此类交易具有一定的循环融资性质,也引发了市场对AI行业风险过度集中的担忧。
点评:AI基建融资放量直接利好算力产业链与美股科技板块,A股硬件与通信方向或有短期情绪映射,但消息尚处谈判阶段未获官方确认,且美元走强背景下高估值成长板块仍面临估值约束,追高需谨慎;对债券市场,巨额融资需求或阶段性挤压信用债供给与配置资金,信用利差波动加大,利率债作为组合底仓相对占优;黄金在地缘不确定性下仍可保留对冲功能,建议股债均衡配置,等待交易细节落地。
美联储官员称或需多次加息,九月加息25基点概率过半
据财联社报道,克利夫兰联储主席哈马克8月10日表示,美联储可能需要多次加息才能推动通胀率降至2%的目标水平,单次25个基点的加息可能不会对经济产生太大影响,但她不愿预先判断加息次数。哈马克还称,当前利率水平并未对经济形成实质性限制,通胀不会自行回落至目标。两周前美联储将联邦基金利率目标区间维持在3.5%至3.75%不变,包括哈马克在内的三位委员投下反对票,倾向加息25个基点,这是2016年以来美联储首次在同一次决议中出现三张方向一致的反对票。
与鹰派声音相对,纽约联储主席威廉姆斯预计今年下半年通胀将开始回落,明年进一步下降,认为当前货币政策立场足以推动通胀重返目标。市场已开始计入更激进的路径,芝商所美联储观察工具显示,9月加息25个基点的概率为51.7%,维持利率不变的概率为48.3%;10月累计加息25个基点的概率为50.7%,累计加息50个基点的概率为14.9%。
点评:若后续就业和通胀数据确认加息路径,美元与美债利率将重拾上行动能,黄金在利率压制下短期承压,但地缘不确定性仍支撑其作为组合对冲工具;美元走强也会对人民币汇率形成阶段性扰动,出口链与高估值成长板块面临估值收缩压力。对国内债券市场,外部紧缩约束边际增强,但债市主线仍是内需与宽松预期,中美利差走阔的传导相对有限。资产配置上,海外利率敏感型资产宜降低久期暴露,人民币资产中受益于内需政策的板块相对占优。
美伊海峡通行协议预期降温油价大涨,美国战略石油储备创40多年新低
据财联社报道,随着市场越来越怀疑美伊能否就霍尔木兹海峡通行达成协议,国际油价8月10日大幅飙升,布伦特原油突破86美元/桶,为7月31日以来首次,日内涨4%;美国WTI原油期货涨逾4%,突破81美元/桶。美国总统特朗普表示美伊目前只是半谈判状态,准备加大对伊朗的经济压力;伊朗外交部发言人则称,美国必须满足支付赔偿、解除制裁和停止军事威胁等条件,海峡重开所需条件才存在。双方6月17日签署的通行谅解备忘录已因战事与航线分歧破裂。
供应端压力仍在累积,美国能源部数据显示,截至上周美国战略石油储备减少610万桶至2.987亿桶,为1983年1月以来最低;特朗普政府3月以来已释放1.72亿桶储备应对伊朗袭击引发的供应中断。也门胡塞武装宣称袭击沙特阿美吉赞炼油厂并命中目标,该炼油厂重启时间已推迟至8月30日。有分析师认为,随着伊朗提出额外要求,短期内供应趋紧的持续时间可能比此前预期更长。
点评:油价大涨直接利好原油商品多头与能源板块股票,事件驱动下相关资产获得支撑;但油价上行会强化海外再通胀预期,约束美债利率下行空间,并加大全球股市估值波动。对黄金而言,在地缘冲突升级与通胀对冲需求共振的情形下,避险配置价值上升,可对冲组合中的股票波动。国内方面,输入性通胀压力加大,石油石化板块相对受益,航空、交运等成本敏感行业承压;债券市场需观察油价对通胀预期和货币宽松节奏的扰动,短期维持震荡判断。