





一、行情回顾
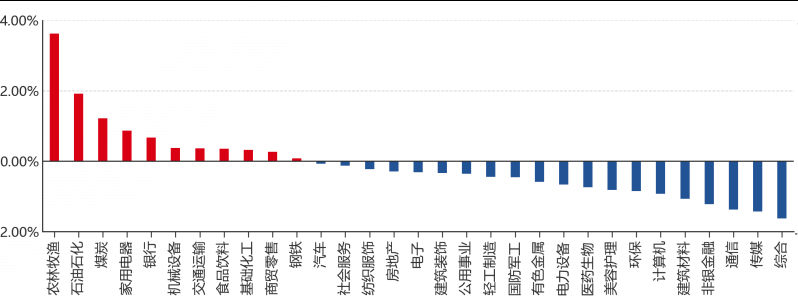
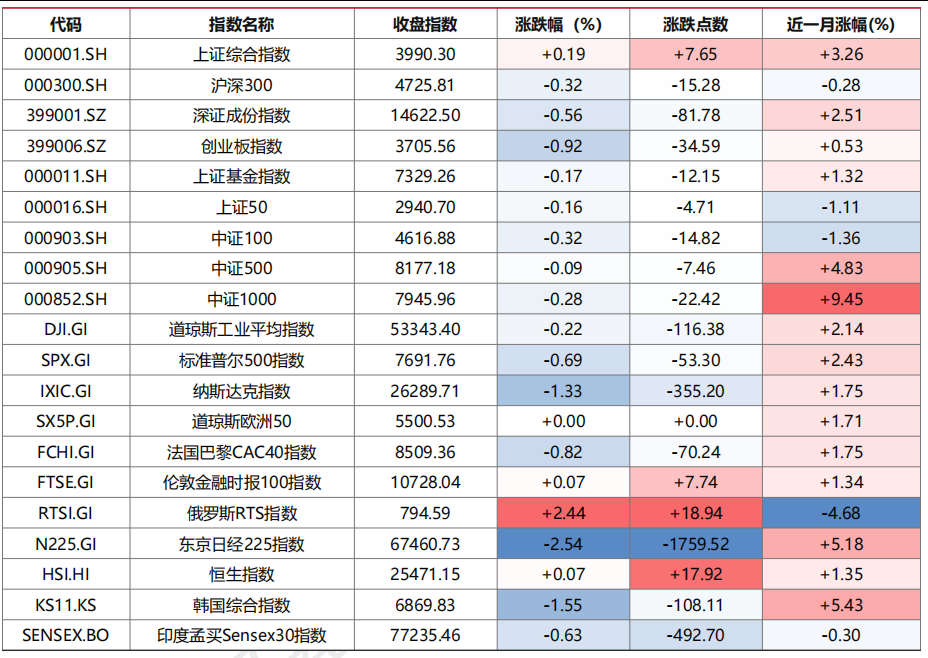
昨日,沪深两市涨跌互现。截至收盘,上证综指收于3990.30点,上涨7.65点,涨跌幅为0.19%;深成指收于14622.50点,下跌81.78点,涨跌幅为-0.56%;沪深300收于4725.81点,下跌15.28点,涨跌幅为-0.32%;创业板收于3705.56点,下跌34.59点,涨跌幅为-0.92%。两市成交24007.75亿元。小盘股强于大盘股。中证100下跌0.32%,中证500下跌0.09%。31个申万一级行业中有11个行业上涨。其中,农林牧渔、石油石化、煤炭表现居前,综合、传媒、通信表现居后。
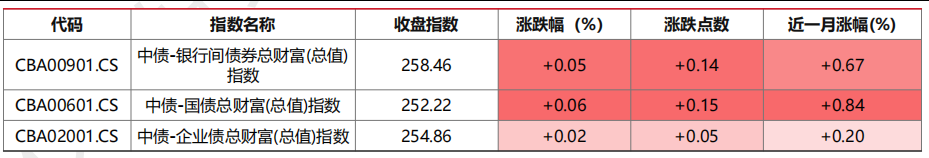
昨日,中债-银行间债券总财富(总值)指数上涨0.05个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数下跌0.22%,纳斯达克指数下跌1.33%,标准普尔500指数下跌0.69%,道琼斯欧洲50持平0.00%。亚太主要市场涨跌互现,其中,恒生指数上涨0.07%,东京日经225指数下跌2.54%,印度孟买Sensex30指数下跌0.63%,韩国综合指数下跌1.55%。
图表:申万一级行业涨跌幅
数据来源:Wind 截止日期:2026/08/18
二、指数涨跌
图表:市场主要股指涨跌幅
数据来源:Wind 截止日期:2026/08/18
图表:主要债券指数涨跌幅
数据来源:Wind 截止日期:2026/08/18
三、新闻
30年期美债收益率创2007年以来新高,供给与通胀担忧或令抛售延续
据财联社报道,美债抛售潮进一步加剧,30年期美债收益率隔夜盘中升至5.33%附近,收盘报5.31%,创2007年6月以来最高收盘水平,10年期收益率同步升至4.72%附近,收益率曲线加速陡化。美国财政部同期数据显示,6月海外投资者合计减持美债721亿美元,日本、中国、英国三大“债主”齐降,其中中国持仓降至6334亿美元,为2008年9月以来新低。市场普遍认为,油价上行推升通胀预期、财政赤字高企与AI相关发债放量三重因素叠加:8月美国投资级债券发行量已创月度纪录,今年以来累计发行突破1.4万亿美元。
分析人士对后续走势并不乐观。高盛交易台人士指出,长端利率上行更多是供给问题而非央行纪律问题,天量主权赤字叠加年度或超万亿美元的AI资本开支,令市场需要消化的债券远超以往;Fundstrat技术策略师则预计,30年期收益率可能进一步冲高至5.6%至5.7%。收益率上行已开始向股市传导,美股三大指数周一集体收跌,标普500下跌0.5%,若利率波动率进一步飙升,高估值成长股面临的调整压力将明显加大。
点评:美债长端利率进入近二十年未见的区间,短期惯性上行风险仍在,配置上宜控制久期,等待供给与油价信号明朗后再行介入;利率上行对美股估值形成压制,高估值科技成长板块波动料将放大,股票仓位宜适度收缩;黄金作为对冲通胀与地缘风险的资产可维持底仓配置,美元走势则取决于美联储是否被迫在弱数据环境下收紧政策。
美伊谈判陷入僵局海峡封锁难解,油价高位运行强化全球通胀担忧
据央视新闻等媒体报道,美伊对峙持续升级。特朗普当地时间18日在社交媒体发布地图,将霍尔木兹海峡标注为“美国新领土”,伊朗方面随即驳斥称其“妄想”;此前他已明确表示不寻求延长美伊谅解备忘录,解决伊朗问题“没有时间表”,若阿曼阻碍美方行动将“狠狠轰炸”。伊朗议会议长卡利巴夫同日重申,在美国满足解除港口封锁、取消石油制裁等条件前,海峡将继续关闭,伊朗高官并警告已从防御转向“全面进攻”姿态。英国海事贸易行动组织称,当日一艘油轮在出港途中遭不明弹药袭击,造成机舱受损及人员伤亡。
受此影响,油价维持高位,布伦特原油报每桶91美元附近,WTI在84美元以上,年内累计涨幅接近50%。美股能源板块周二盘中一度上涨1.8%,较7月初低点反弹约20%,逼近历史高位,雪佛龙、埃克森美孚等大型油企盈利与现金流大幅改善;分析人士认为,即便达成停火,能源股再现前期大幅抛售的可能性也有限。
点评:原油地缘溢价短期难以消退,布伦特料在90美元上方高位震荡,油价高位支撑能源板块盈利与现金流,相关股票配置价值延续;黄金避险需求同步升温,可作为组合对冲中东局势升级的工具;若海峡封锁持续,油价将通过通胀渠道强化美欧长端利率上行压力,对全球债券构成利空,这一传导链条值得持续跟踪。
国务院修订住房公积金管理条例,提取扩容助力稳楼市释放需求
据财联社报道,国务院8月18日发布《关于修改〈住房公积金管理条例〉的决定》,自9月20日起施行。这是该条例1999年颁布以来第三次修订,也是规模最大的一次系统性修订。提取情形由此前的6项增至9项,明确自住住房装修、物业费可提取公积金,并取消租房提取的“房租超出家庭工资收入规定比例”门槛;同时增加兜底条款,为后续更多住房消费场景预留空间。条例还明确,个体工商户、非全日制从业人员等灵活就业人员可自愿缴存,此前全国36个城市试点已累计吸引超100万名灵活就业人员缴存,其中24万人已使用公积金租房或购房。
管理服务层面,条例要求实现缴存记录全国互信互认,推动转移接续、异地贷款便捷办理,贷款审查时限由15日缩短至10日;公积金资金运用范围同步拓宽,在国债之外还可购买政策性金融债。中指院研究总监陈文静认为,短期看降低购房成本、提高提取灵活性,有助于释放刚性和改善性住房需求,对稳楼市影响整体相对温和;中长期看,制度向租、购、修全周期住房消费侧重,将加速推动租购并举、激活存量市场,助力构建房地产发展新模式。
点评:公积金提取扩容直接降低居民购房与居住成本,对房地产销售形成温和托底,地产链股票与消费板块情绪或受提振,但政策力度温和,不宜线性外推强刺激;公积金资金可投向政策性金融债,为债券市场带来边际增量配置资金,叠加当前国内长端利率下行趋势,固收资产配置价值延续;稳增长政策取向有助于人民币资产风险偏好保持平稳。
10年期国债收益率下破1.7%创新低,债牛延续但追涨性价比下降
据财联社报道,8月18日债市多头情绪延续,10年期国债期货主力合约盘中创历史新高,30年期主力合约同步收涨;10年期国债活跃券收益率下行至1.6715%,盘中一度接近1.66%,30年期活跃券下行至2.15%附近。机构行为数据显示,7月债券托管量环比增加2.26万亿元,广义基金增持超万亿元;8月前两周广义基金继续买入现券约3500亿元,保险增配近千亿元,大行由卖转买,长端利率在配置盘与交易盘共振下持续走低。央行当日7天期逆回购操作量为零,开展4697亿元隔夜逆回购,单日净回笼958亿元,资金面整体均衡偏松。
值得注意的是,国内债牛与海外债市形成鲜明反差:30年期美债收益率已升至5.3%以上,中美10年期国债利差倒挂超过300个基点。机构对后市仍有分歧,华泰固收认为债市可保持积极心态,但10年期国债在1.7%以下空间逼仄,不建议追涨,宜沿曲线寻找机会;财通固收则主张维持多头思维、调整即买入;亦有机构认为30年期国债仍是性价比最高的品种,长短端配置价值出现分化。
点评:国内债券趋势未破,但10年期收益率绝对水平偏低,追涨性价比下降,配置上可沿曲线布局中短端与超长端;债牛背后是内需偏弱的基本面,股票市场缺乏强盈利支撑,股债强弱分化格局短期或延续;中美利差倒挂扩大令人民币汇率弹性加大,但离岸人民币债券认购火爆显示海外资金配置需求仍在,汇率大幅贬值风险可控。