





一、行情回顾
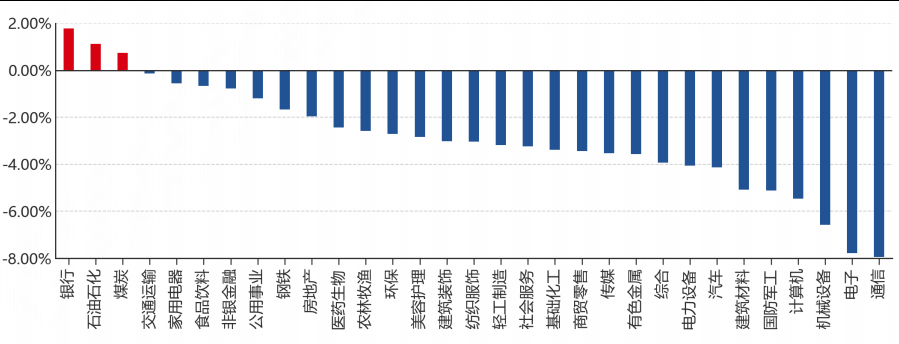
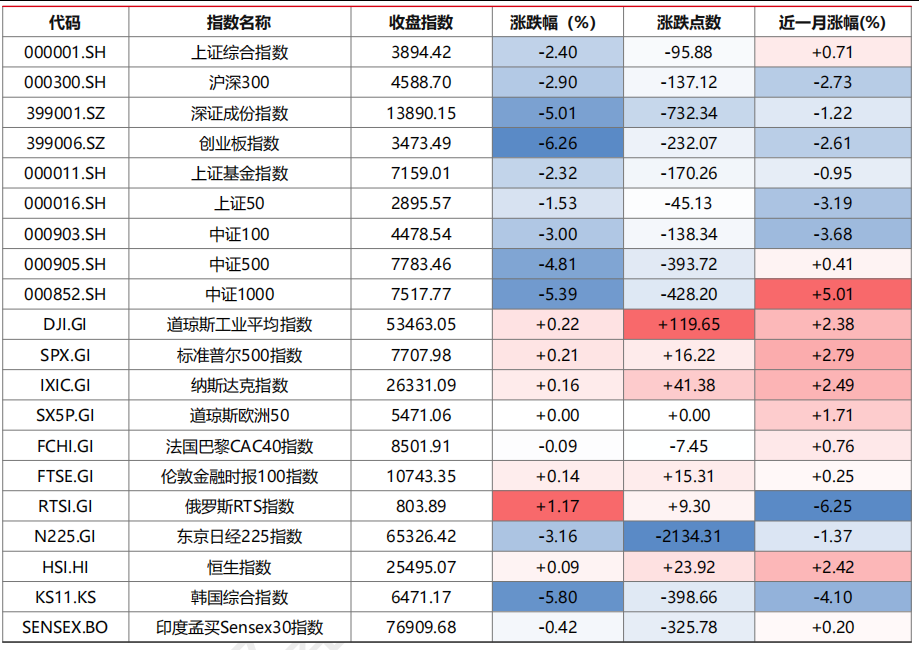
昨日,沪深两市双双收跌。截至收盘,上证综指收于3894.42点,下跌95.88点,涨跌幅为-2.40%;深成指收于13890.15点,下跌732.34点,涨跌幅为-5.01%;沪深300收于4588.70点,下跌137.12点,涨跌幅为-2.90%;创业板收于3473.49点,下跌232.07点,涨跌幅为-6.26%。两市成交25110.43亿元。大盘股强于小盘股。中证100下跌3.00%,中证500下跌4.81%。31个申万一级行业中有3个行业上涨。其中,银行、石油石化、煤炭表现居前,通信、电子、机械设备表现居后。
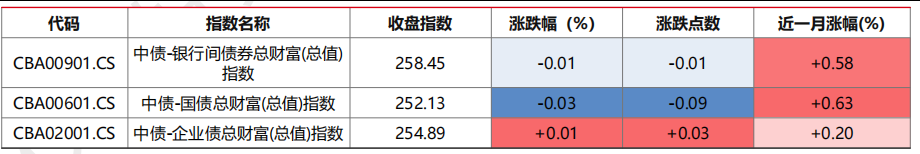
昨日,中债-银行间债券总财富(总值)指数下跌0.01个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数上涨0.22%,纳斯达克指数上涨0.16%,标准普尔500指数上涨0.21%,道琼斯欧洲50持平0.00%。亚太主要市场涨跌互现,其中,恒生指数上涨0.09%,东京日经225指数下跌3.16%,印度孟买Sensex30指数下跌0.42%,韩国综合指数下跌5.80%。
图表:申万一级行业涨跌幅
数据来源:Wind 截止日期:2026/08/19
二、指数涨跌
图表:市场主要股指涨跌幅
数据来源:Wind 截止日期:2026/08/19
图表:主要债券指数涨跌幅
数据来源:Wind 截止日期:2026/08/19
三、新闻
美联储纪要偏鹰保留加息选项,AI借贷扩张风险引官员警惕
据财联社报道,北京时间8月20日凌晨,美联储公布的7月货币政策会议纪要显示,相当数量的官员认为,若通胀下降未取得进展,进一步收紧货币政策就有必要。纪要披露,7月议息会议以9票赞成、3票反对维持联邦基金利率在3.5%至3.75%区间,三名反对者均主张加息25个基点;官员们判断通胀前景高度不确定且风险偏向上行,中东冲突重新升级可能延长供应链扰动、推高物价。7月会议后公布的零售与就业数据偏弱,联邦基金期货显示的9月加息概率已从7月底的70%以上回落至约35%。
会议纪要还集中讨论了人工智能的影响。部分官员认为AI尚未引发大规模失业,基建扩张也创造了新的就业机会;但数名官员警惕,AI企业高估值建立在乐观盈利预期之上,资本开支越来越依赖非银机构与地区银行的借款融资,一旦预期大幅下修,可能引发广泛资产重估并向信用体系传导,冲击直接或间接暴露于AI行业的金融机构。此外,美联储主席沃什提议将每年8次议息会议缩减至6次。此前沃什在发布会上沟通不畅,叠加30年期美债收益率创19年新高,一度加剧市场动荡,偏鹰纪要令利率路径博弈更趋复杂。
点评:纪要显示美联储对通胀的警惕并未消退,利率高位停留的时间或长于市场此前的定价。对债券资产而言,短端利率受加息预期反复影响波动加大,长端则更多由财政与供给主导,久期策略宜保持谨慎;股票市场中AI相关的高估值成长板块短期波动风险上升,配置可偏向现金流稳健的防御方向;黄金作为对冲通胀与地缘不确定性的资产,配置价值仍然存在。
美财政部加倍回购稳债市,债务破40万亿美元加重财政隐忧
据财联社报道,美东时间8月19日,美国财政部宣布将长期名义息票国债的流动性支持回购规模至少提高一倍,从每次最高20亿美元提升至至少40亿美元,覆盖10至20年期及20至30年期品种,计划于9月9日生效并持续至11月4日。此前一日,30年期美债收益率一度升至5.323%,创19年来新高,10年期亦盘中突破4.7%;消息公布后收益率大幅回落,10年期降至4.6486%,30年期降至5.1942%。
美国财政部同日发布的数据显示,联邦政府债务总额已突破40万亿美元,较2022年1月突破30万亿美元仅隔约四年半,大幅早于国会预算局2023年预测的2028财年。分析人士认为,回购操作释放出政策关注债市稳定的信号,但并不会降低债务规模,只是重新调整国债期限结构;财政部还表示,将在11月4日举行的季度再融资会议上讨论未来回购安排。市场人士同时指出,此次操作时机重要,若收益率过度上涨财政部将尝试干预,但其对长端利率的压制效果仍取决于后续供给与通胀走势。
点评:财政部入市短期缓解了长端利率上行压力,但债务扩张与科技企业密集发债意味着美债供给压力中期仍在,长端收益率易高位反复,美债等债券的久期策略需保持灵活。利率企稳对股票等风险资产的估值修复偏正面,但财政约束下风险偏好难以大幅回升;黄金在财政赤字与地缘不确定性并存的环境中配置价值延续,美元走势则取决于美联储政策路径与全球资金再平衡。
央行逆回购连续七日零投放,隔夜工具常态化补位资金调节
据财联社报道,8月19日央行根据公开市场业务一级交易商需求,将7天期逆回购操作量设为零,同时开展3274亿元隔夜逆回购操作;因当日有4697亿元隔夜逆回购到期,公开市场实现净回笼1423亿元。自8月11日以来,7天期逆回购已连续7个工作日零投放,央行12日公告的4次隔夜逆回购已全部落地,单日操作量均未触及6000亿元上限。
业内人士表示,连续零投放主要源于月初银行体系流动性充裕、市场资金供大于求,8月为财政收入小月、税期走款规模较低,外生扰动有限;8月14日以来DR001、DR007均值均稳定运行在1.4%政策利率下方。央行二季度货币政策执行报告专栏提出完善短端利率调控机制,分析认为隔夜逆回购正从月末应急工具演变为常态化短期微调工具,与7天期逆回购搭配可增强对资金面削峰填谷的调控能力;市场预计央行后续有望恢复7天期逆回购操作,以释放政策利率信号、稳定市场预期。
点评:央行流动性操作更趋精细化,短端资金利率的稳定性有望提升,为债券市场提供偏友好的资金环境,中短久期债券与高等级信用债的持有价值仍在,但收益率已处低位,需防范止盈盘带来的波动。资金面平稳对股票等风险资产的风险偏好修复偏正面,但A股短期仍受海外利率与业绩验证主导;人民币汇率在央行精准调控下预计保持双向波动。
监管支持险资投资南向ETF通,险企跨境配置通道再拓宽
据财联社报道,国家金融监管总局近日宣布,支持内地保险机构通过沪深港通投资香港交易所买卖基金(ETF),继债券南向通扩容落地后,险资境外配置版图再扩一域。目前该政策仅有方向性框架,具体实施细则尚未下发,合资格产品范围、风险资本占用等关键细节有待明确;多家险资机构表示将待细则落地后规划配置,且通过沪深港通投资香港ETF无需挤占QDII额度,实际配置空间更大。
这是继2016年沪港通、2017年深港通开放险资投资港股股票之后,保险资金跨境配置的又一次制度性突破。此前ETF通已两度扩容,南向通标的从2025年10月的23只增至2026年4月的31只,覆盖含美股资产的跨市场ETF以及韩国、日本、澳大利亚等区域资产。业内建议,后续若将债券ETF纳入投资范围、适当提高海外股票占比,将更适配险资的多元化配置需求,有助于其分散投资风险、稳步提升境外投资收益。
点评:政策为险资跨境配置打开制度空间,中长期有望为港股及香港上市ETF带来稳定的增量资金,利好港股股票资产的估值修复;对境内债券市场而言,险资配置渠道多元化后或边际分流部分债券需求,但影响温和。股票与债券之外,跨境ETF扩容也为投资者分散单一市场风险提供了工具,人民币汇率在资本双向流动下料保持双向波动格局。