





一、行情回顾
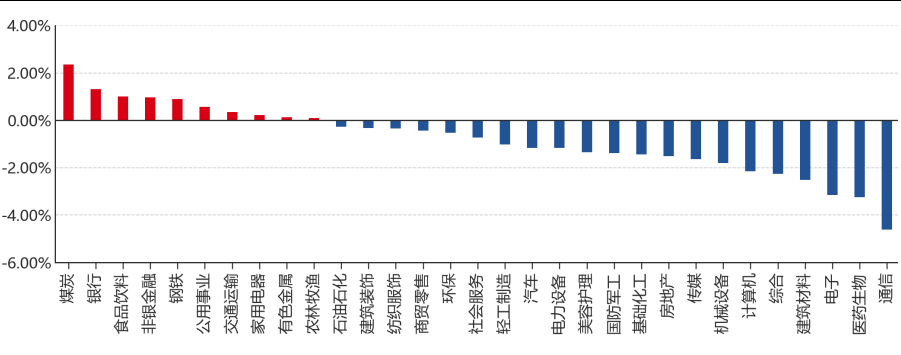
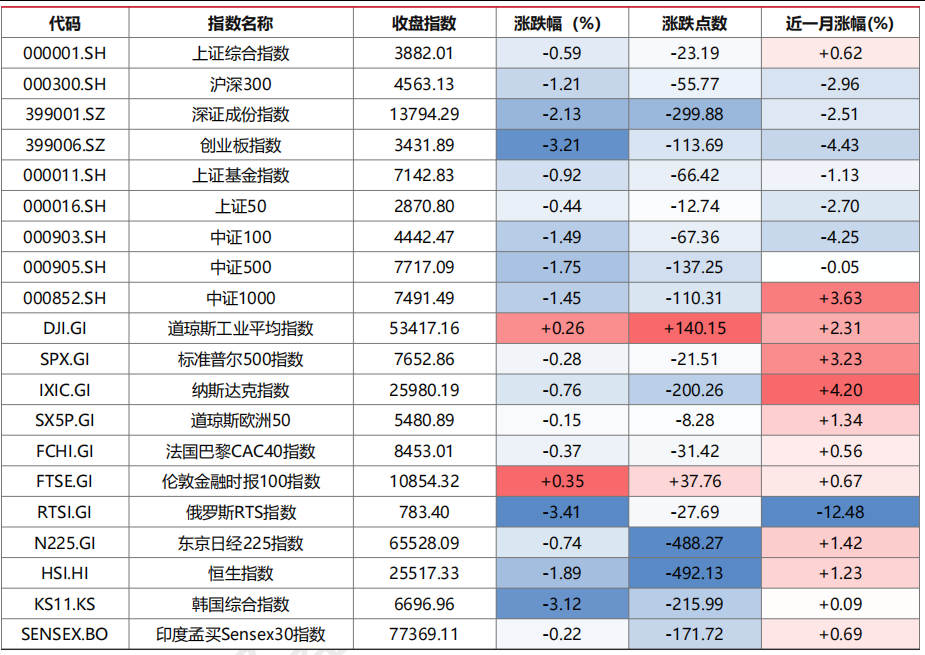
昨日,沪深两市双双收跌。截至收盘,上证综指收于3882.01点,下跌23.19点,涨跌幅为-0.59%;深成指收于13794.29点,下跌299.88点,涨跌幅为-2.13%;沪深300收于4563.13点,下跌55.77点,涨跌幅为-1.21%;创业板收于3431.89点,下跌113.69点,涨跌幅为-3.21%。两市成交20074.56亿元。大盘股强于小盘股。中证100下跌1.49%,中证500下跌1.75%。31个申万一级行业中有10个行业上涨。其中,煤炭、银行、食品饮料表现居前,通信、医药生物、电子表现居后。
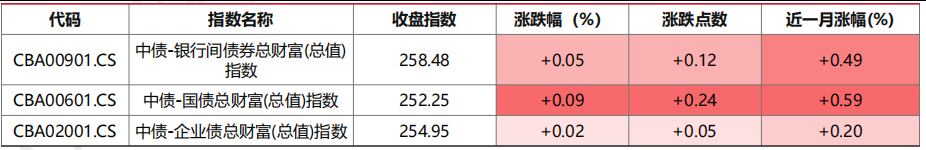
昨日,中债-银行间债券总财富(总值)指数上涨0.05个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数上涨0.26%,纳斯达克指数下跌0.76%,标准普尔500指数下跌0.28%,道琼斯欧洲50下跌0.15%。亚太主要市场涨跌互现,其中,恒生指数下跌1.89%,东京日经225指数下跌0.74%,印度孟买Sensex30指数下跌0.22%,韩国综合指数下跌3.12%。
图表:申万一级行业涨跌幅
数据来源:Wind 截止日期:2026/08/24
二、指数涨跌
图表:市场主要股指涨跌幅
数据来源:Wind 截止日期:2026/08/24
图表:主要债券指数涨跌幅
数据来源:Wind 截止日期:2026/08/24
三、新闻
央行公告5000亿MLF与隔夜逆回购双箭齐发,精准滴灌呵护月末资金面
据财联社报道,央行8月24日公告称,将于8月25日开展5000亿元中期借贷便利(MLF)操作,期限为1年期,并对8月27日至9月1日连续开展隔夜逆回购操作,采用固定利率、数量招标,每日操作量不超过6000亿元。公开市场数据显示,8月有6000亿元MLF到期,这意味着8月MLF续作缩量1000亿元,为近四个月来首次缩量。
不过考虑到8月买断式逆回购续作加量2000亿元,当月央行中期流动性操作合计仍净投放1000亿元,连续第二个月保持净投放,只是净投放规模较上月低7000亿元。
临近月末,资金面扰动因素明显增多。本周同业存单到期规模升至6481亿元,较上周的5211亿元提升;政府债净缴款将升至7986亿元,叠加银行考核对短期流动性的影响,8月末短期资金需求上升。央行在这一时点连续开展隔夜逆回购,有助于控制隔夜利率DR001的波动,引导其围绕政策利率中枢平稳运行;9月1日开展的隔夜逆回购,或与当日7天期逆回购到期量较大有关。市场普遍认为,央行组合拳释放出呵护资金面的明确信号,短端利率有望保持稳定,为债市与权益市场营造相对友好的流动性环境。
点评:央行精准滴灌稳定短端资金面,DR001波动收敛利好债券与货币市场,利率债收益率中枢低位运行,债券仍具配置价值;流动性宽松对权益估值形成支撑,利好成长与红利板块的结构性机会;货币基金与现金类资产收益率随之下行,组合可适度向长久期利率债与固收增强倾斜,同时保留对后续利率波动的防御。
美加贸易战升级,特朗普宣布提高加拿大汽车钢铁关税至50%
据财联社报道,美国总统特朗普当地时间8月24日表示,美国将于2027年1月1日起,对从加拿大进口的汽车、卡车、汽车零部件和钢铁征收的关税提高至50%。特朗普在社交媒体发文称"多年来,加拿大一直在占美国的便宜",并指责这一长期贸易伙伴实施关税政策、损害美国农民利益。他称从2027年1月1日起,"所有汽车、卡车,无论大小,以及汽车零部件和钢铁的关税都将提高至50%",这意味着美国对加拿大汽车进口的最高关税税率将从目前的25%直接翻倍。
这是上周末爆发的美加贸易冲突的进一步升级。此前美国已于上周六正式对约200亿美元加拿大商品加征50%关税,包括葡萄酒、水泥及冰球球棍等。两国原本已接近达成新的美加贸易协议,但谈判于上周五晚间破裂,双方均指责对方在最后阶段提出不合理修改要求。加拿大总理卡尼批评美国"要得太多、给得太少",并宣布对美国新加征的高额关税展开全额对等报复。对于极度依赖北美供应链的汽车制造商而言,特朗普反复无常的关税政策已成为其经营不确定性的主要来源之一。
点评:美加关税升级推升贸易摩擦不确定性,短期或支撑避险资产,黄金配置价值延续;对权益而言,汽车及零部件等北美出口链企业成本与需求面临扰动,情绪面利空相关板块,A股自主可控与内需主线相对受益;关税若推升通胀,可能强化美联储观望立场,美债收益率或维持高位,美元或阶段性获避险支撑。综合看,组合可在黄金、内需与自主可控方向适度配比,同时警惕贸易政策反复带来的板块波动。
统计局8月中旬生产资料价格涨多跌少,化工品领涨带动上游商品回暖
据国家统计局数据,对全国流通领域9大类50种重要生产资料市场价格的监测显示,2026年8月中旬与8月上旬相比,33种产品价格上涨、14种下降、3种持平。分领域看,化工产品多数上涨,甲醇、纯苯、顺丁胶价格分别上涨6.3%、6.1%和7.3%,硫酸则下跌2.2%;黑色金属价格小幅回暖,螺纹钢、线材、普通中板、热轧普通板卷分别上涨0.2%、0.3%、0.4%和0.7%;有色金属同步走强,电解铜、铝锭、铅锭、锌锭分别上涨0.7%、0.8%、1.3%和0.6%。整体来看,8月中旬工业生产资料价格呈现普涨格局,涨幅相对温和。
8月中旬生产资料价格普涨,主要反映近期商品市场情绪回暖与部分行业开工回升。化工产品价格弹性较大,其上涨或与供给收缩及成本支撑有关;黑色金属、有色金属温和上涨,则与宏观需求预期企稳相呼应。生产资料价格是工业品出厂价格的重要先行指标,其转暖对后期商品与通胀走势具有一定指引,显示上游价格压力边际缓解,物价总体温和,为货币政策保留了相对充裕的操作空间。当前物价运行总体平稳,工业品价格温和回升有助于缓解上游企业盈利压力,也对整体PPI预期形成一定支撑,但下游需求的承接力度仍是决定价格走势能否持续的关键,需结合就业、居民消费等需求端表现综合判断。在供强需弱的总量格局尚未根本改变前,工业品价格大概率维持低位温和波动,通胀风险整体可控。
点评:生产资料价格回暖带动上游周期品景气改善,商品与周期板块或现结构性机会;PPI回升预期对债市形成一定扰动,利率波段操作难度上升,债市配置宜以久期与票息兼顾为主;对权益而言,上游资源与化工板块盈利预期边际改善,但需关注需求端实际承接力度。整体看,组合可在商品、周期股与债市间均衡,短期通胀温和,债市调整压力有限。
黄金比特币走高强化货币贬值交易,美债收益率高企凸显财政与通胀隐忧
据财联社报道,美国财长贝森特旨在压低美国融资成本的干预,仅让长期美债收益率走低了不到一天,更为持久的市场信号却在于美元走弱,同时黄金与比特币同步走高,进一步强化了年初由不断膨胀的美国财政赤字及政策走向隐忧所驱动的"货币贬值交易"叙事。所谓货币贬值交易,指投资者因预期财政赤字与通胀将不断蚕食美元购买力,转而涌入黄金、白银等贵金属及比特币等加密货币寻求避险。
这种走势分化暴露出更深层次困境:华盛顿方面急切希望降低融资成本,但居高不下的通胀持续对美联储构成硬性约束;同时在大规模公共借贷与持续涌入人工智能的巨额资金池中,政府与企业对全球资本的争夺已步入白热化。AI浪潮恰好处于这场资本争夺的十字路口,为AI建设融资对国债市场构成庞大的资金争夺,而投资者对其未来盈利的强预期又支撑股市抵御利率上行。野村证券跨资产策略师将黄金上涨、美元下跌与比特币同步走高,描述为美国当局寻求稳定长期利率时的"压力释放阀"。
点评:货币贬值交易升温利好黄金、贵金属与比特币等避险资产,黄金配置价值延续并可作组合对冲;美元走弱则对美元资产形成一定压制,美债在通胀与财政约束下收益率或维持高位,长端配置需谨慎;对权益而言,黄金股与资源股或相对受益,整体权益仍以结构性机会为主。组合可在黄金、资源品与权益间均衡,同时关注美债利率高企对全球风险偏好的传导。