





一、行情回顾
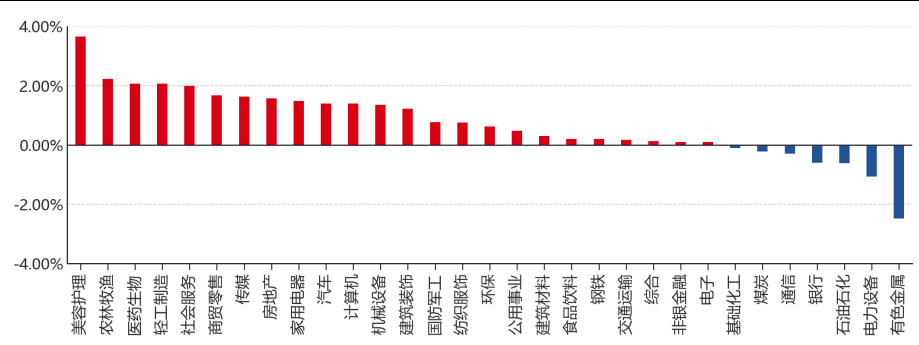
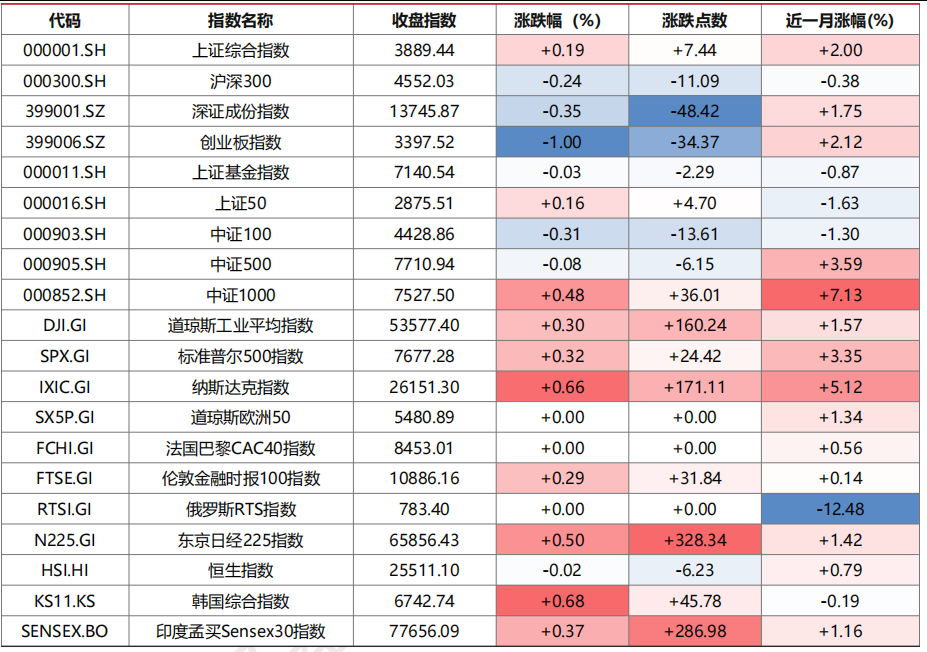
昨日,沪深两市涨跌互现。截至收盘,上证综指收于3889.44点,上涨7.44点,涨跌幅为0.19%;深成指收于13745.87点,下跌48.42点,涨跌幅为-0.35%;沪深300收于4552.03点,下跌11.09点,涨跌幅为-0.24%;创业板收于3397.52点,下跌34.37点,涨跌幅为-1.00%。两市成交18318.44亿元。小盘股强于大盘股。中证100下跌0.31%,中证500下跌0.08%。31个申万一级行业中有24个行业上涨。其中,美容护理、农林牧渔、医药生物表现居前,有色金属、电力设备、石油石化表现居后。
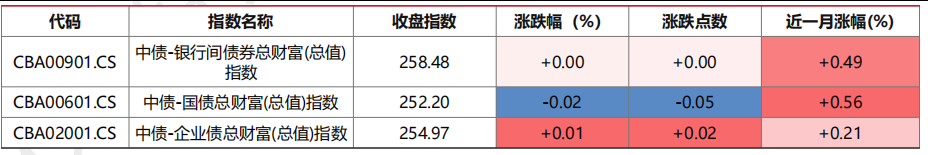
昨日,中债-银行间债券总财富(总值)指数上涨0.00个百分点。昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数上涨0.30%,纳斯达克指数上涨0.66%,标准普尔500指数上涨0.32%,道琼斯欧洲50持平0.00%。亚太主要市场涨跌互现,其中,恒生指数下跌0.02%,东京日经225指数上涨0.50%,印度孟买Sensex30指数上涨0.37%,韩国综合指数上涨0.68%。
图表:申万一级行业涨跌幅
数据来源:Wind 截止日期:2026/08/25
二、指数涨跌
图表:市场主要股指涨跌幅
数据来源:Wind 截止日期:2026/08/25
图表:主要债券指数涨跌幅
数据来源:Wind 截止日期:2026/08/25
三、新闻
央行MLF缩量续作净回笼千亿,缩长放短呵护月末资金面
据财联社报道,8月25日央行开展5000亿元1年期MLF操作,对6000亿元到期量缩量续作,MLF口径净回笼1000亿元,为近四个月来首次缩量;同日7天期逆回购投放3860亿元,当日无到期,单日净投放3860亿元。债市反应平稳,10年期国债活跃券收益率小幅下行至1.68%附近,30年期国债活跃券收益率约2.158%,长期限表现相对坚挺。
机构认为MLF缩量并不代表流动性转向收紧,而是央行对期限结构的调整。央行缩减MLF、增加7天逆回购并自8月27日至9月1日开展每日不超6000亿元的隔夜逆回购,形成缩长放短的组合,意在削峰填谷、平滑月末资金波动。华创资管称中期流动性工具仍保持净投放,30年与10年期利差仍具压缩空间,超长端具配置价值;华泰固收指出国内定价仍由基本面和资金面决定,融资需求偏弱叠加理财规模扩张强化资产荒逻辑。资金面上DR001加权利率约1.44%,整体仍偏紧;央行同日还在香港发行300亿元央行票据,中标利率1.30%至1.35%。
点评:债市流动性宽松底色未改,资产荒逻辑主导下利率债尤以超长端具配置价值,债券仓位可维持;MLF缩量叠加月末政府债缴款扰动或推升资金价格波动,短端与同业存单需留一份谨慎。对权益而言,宽货币与资产荒并存支撑高股息红利类股票估值,但缺乏强刺激难有趋势性行情;美元与美债高位仍压制黄金等贵金属表现。
美联储官员强调通胀不降仍需加息,核心PCE高企难改紧缩预期
据财联社报道,波士顿联储主席柯林斯周二表示,除非未来公布的数据表明通胀持续降温,否则美联储可能需要尽快加息;她判断当前3.50%至3.75%的政策利率区间仍将对物价形成下行压力并推动通胀回落,前提是未来不再出现大规模新增关税、霍尔木兹海峡能够部分重新开放。柯林斯同时指出近期经济活动接近长期趋势,就业市场总体与充分就业大体一致,但她尤其关注价格稳定目标。
经济学家预计周三公布的扣除食品和能源的核心PCE物价指数7月同比上涨3.3%,与前月持平,仍远高于美联储2%目标;美联储官员认为加征进口关税、美伊战争推高油价以及规模庞大的AI投资都是推升通胀的因素。LSEG数据显示货币市场目前仍预计美联储年底前加息25个基点;美联储主席沃什将于周四在杰克逊霍尔发表主题演讲,市场等待其释放更清晰的政策信号,柯林斯鹰派表态若获呼应,长端美债收益率与美元或进一步获得支撑。
点评:柯林斯鹰派表态强化了市场对美联储偏紧路径的定价,美元与美债长端收益率短期易获支撑,从而压制成长股估值,美股科技板块波动或加大;黄金受美元走强与高利率压制短期上行受阻,但中长期去美元化与财政担忧仍提供底部支撑。在此情景下美元资产相对占优,新兴市场与亚太权益面临资金面扰动,国内债市与高股息股票仍具相对配置价值。
加拿大宣布对等反制加征美国关税,美加贸易谈判破裂摩擦升级
据财联社报道,加拿大周二宣布对约700种美国商品加征15%至50%的关税,对等反制美国此前对约200亿美元加拿大商品加征的50%关税,涉及规模约200亿美元,约占美国对加拿大出口总额的7%。此前特朗普已表示自2027年1月1日起将加拿大汽车、卡车、零部件和钢铁关税提高至50%,加方新一轮关税将于9月8日生效,并同步推出75亿美元援助计划帮扶受冲击的企业和工人。
美加贸易谈判在最后关头破裂,双方均指责对方提出不合理的修改要求,加拿大总理卡尼称美国要得太多给得太少,并指责特朗普目标是摧毁加拿大的汽车及钢铁铝产业。2024年两国货物与服务贸易额超过9000亿美元,加拿大对美实现约360亿美元顺差,主要源于美国大量进口加拿大原油;关税升级不仅冲击汽车、钢铁、乳制品与木材等行业,也可能推高北美通胀与企业成本,并波及全球供应链。特朗普随后还发文称将停止与安大略省的商业往来,并多次提出把安大略湖改名美国湖,进一步推高摩擦烈度。
点评:美加贸易战升级加剧全球贸易摩擦与通胀不确定性,避险情绪升温下黄金与债券获得支撑;原油及金属等商品受供应链扰动影响,供给端风险溢价上升,加之加拿大是美国重要原油供应国,北美能源成本或进一步承压。对权益而言,汽车、钢铁等顺周期制造业股盈利与估值面临回调压力,全球风险资产情绪短期偏谨慎,后续走势需观察谈判进展。
人民日报连发四篇钟才文纵论中国经济,上半年增长4.7%回应信心与关切
据华尔街见闻报道,8月22日至25日人民日报连续刊发四篇署名钟才文的系列文章,分别以中国经济的韧性与活力、中国是世界经济增长的积极贡献者和强大稳定锚、上半年经济增长4.7%说明了什么、推动高质量发展行稳致远为题,从成绩回顾、发展贡献、趋势判断到下一步工作安排,回应国内外对中国经济的讨论与关切。钟才文被视为观察中央经济工作的重要窗口,此次系列文章被市场解读为对7月30日中央政治局会议精神的延伸说明。文章讲韧性、谈活力,意图在于说清信心从何而来,并针对市场偏重短期数字、放大短期波动的观点作出纠偏;在中央经济工作会议前后刊发这类署名文章已成惯例,体现对预期管理的重视。市场机构对重大会议新闻稿的解读易生偏差,系列文章相当于把台后的话放到台前,被视为读懂中央经济工作精神的说明书。自2024年以来中央媒体已累计刊发23篇署名钟才文的文章。
点评:官方密集发声传递稳信心信号,对A股及港股风险偏好形成温和支撑,权益可关注结构性机会;稳增长与汇率稳定诉求也缓解资本外流压力,人民币兑美元有望保持韧性。债券方面,宽货币与资产荒逻辑延续,利率债配置价值犹存,超长端与中短端可均衡持有,但需留意交易盘止盈带来的波动;黄金作为对冲宏观不确定性的资产,在美元与利率边际扰动下建议逢低布局。