





一、市场回顾
1、基础市场
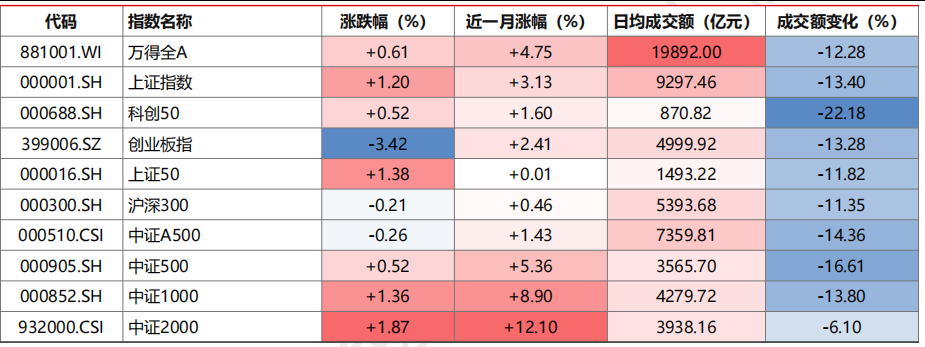
上周,A股主要宽基指数涨跌互现。截止收盘,万得全A收于6504.45点,上涨39.22点,涨幅为0.61%;上证指数收于3952.18点,上涨46.98点,涨幅为1.20%;创业板指收于3424.40点,下跌121.18点,跌幅为3.42%;沪深300收于4609.18点,下跌9.72点,跌幅为0.21%;中证500收于7895.45点,上涨41.12点,涨幅为0.52%;中证2000收于3149.18点,上涨57.81点,涨幅为1.87%。两市日均成交额19892.00亿元,较前周下降12.28%。总体而言,小盘股强于大盘股。沪深300下跌0.21%,中证2000上涨1.87%。
图表:上周国内主要指数表现
数据来源:Wind、好买基金研究中心,截止日期:2026/08/28
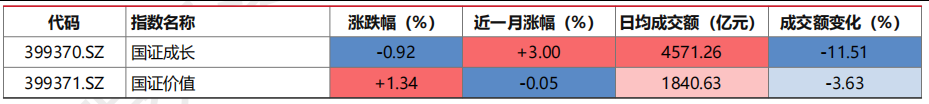
从风格指数看,国证成长周涨跌幅为-0.92%,国证价值周涨跌幅为+1.34%,价值风格强于成长风格。
图表:上周风格指数表现
数据来源:Wind、好买基金研究中心,截止日期:2026/08/28
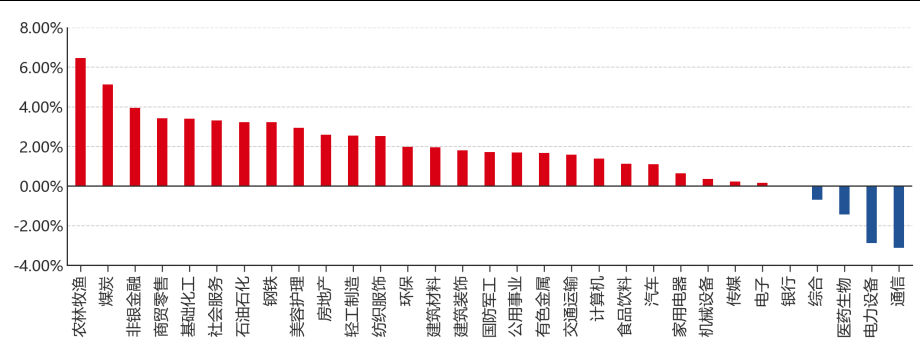
上周,31个申万一级行业中有27个行业上涨。其中,农林牧渔、煤炭、非银金融表现居前,涨跌幅分别为6.46%、5.13%、3.94%,医药生物、电力设备、通信表现居后,涨跌幅分别为-1.43%、-2.87%、-3.13%。量能方面,非银金融、煤炭、纺织服饰日均成交额较前周提升居前,变化率分别为+41.60%、+15.89%、+15.40%;传媒、国防军工、综合回落居前,变化率分别为-22.52%、-22.74%、-31.29%。
图表:上周申万一级行业涨跌幅
数据来源:Wind、好买基金研究中心,截止日期:2026/08/28
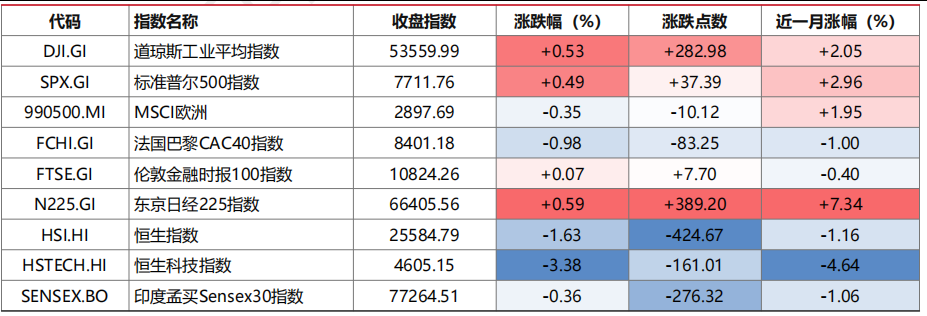
上周,欧美主要市场涨跌不一,其中,纳斯达克100上涨0.43%,标普500上涨0.49%,MSCI欧洲下跌0.35%。亚太主要市场涨跌不一,其中,印度SENSEX30下跌0.36%,日经225上涨0.59%,韩国综合指数下跌1.79%。港股市场方面,恒生指数下跌1.63%,恒生科技下跌3.38%。
图表:上周海外及港股主要指数表现
数据来源:Wind、好买基金研究中心,截止日期:2026/08/28
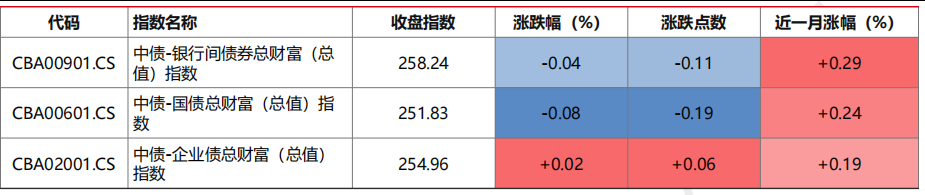
上周,债券财富指数涨跌互现。其中,中债-银行间债券总财富(总值)指数下跌0.04%,中债-国债总财富(总值)指数下跌0.08%,中债-企业债总财富(总值)指数上涨0.02%。从结构看,以国债代表利率债、企业债代表信用债,信用债表现好于利率债。
图表:主要债券指数涨跌幅
数据来源:Wind、好买基金研究中心,截止日期:2026/08/28
2、基金市场
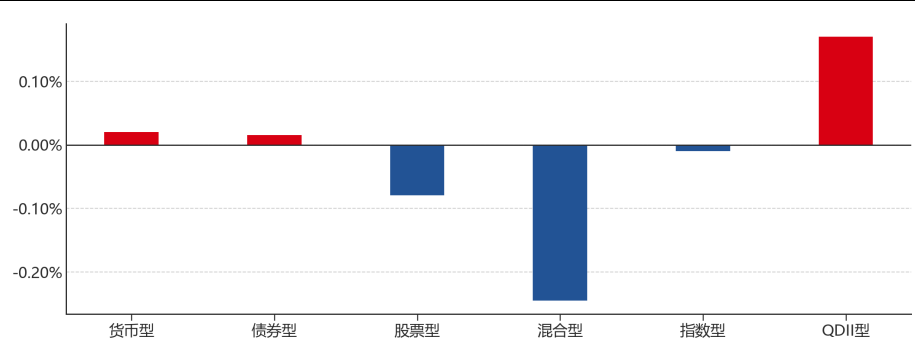
上周,国内权益类基金普跌,股票型基金下跌0.08%,混合型基金下跌0.25%,指数型基金下跌0.01%。其他类型基金方面,货币型基金上涨0.02%,债券型基金上涨0.02%,QDII型基金上涨0.17%。
图表:上周主要Wind基金一级分类指数涨跌幅
数据来源:Wind、好买基金研究中心,截止日期:2026/08/28
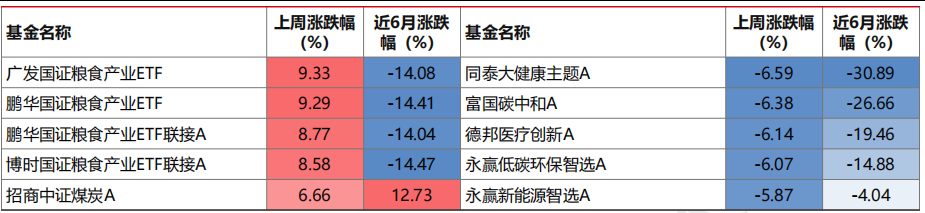
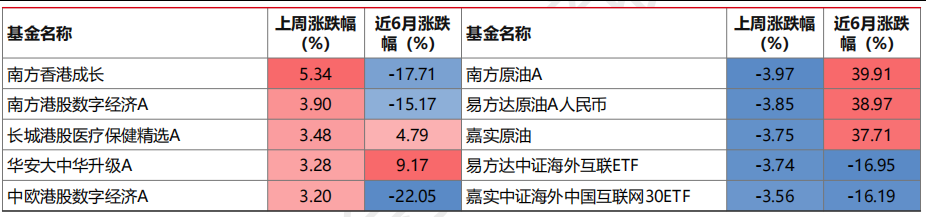
上周,权益类基金表现较好的是广发国证粮食产业ETF和鹏华国证粮食产业ETF等;QDII基金表现较好的是南方香港成长和南方港股数字经济A等;债券型基金表现较好的是长城积极增利A和国泰可转债A等。
图表:成立满1年权益类基金涨幅情况
数据来源:Wind、好买基金研究中心,截止日期:2026/08/28
图表:成立满1年QDII基金涨幅情况
数据来源:Wind、好买基金研究中心,截止日期:2026/08/28
图表:成立满1年债券型基金涨幅情况
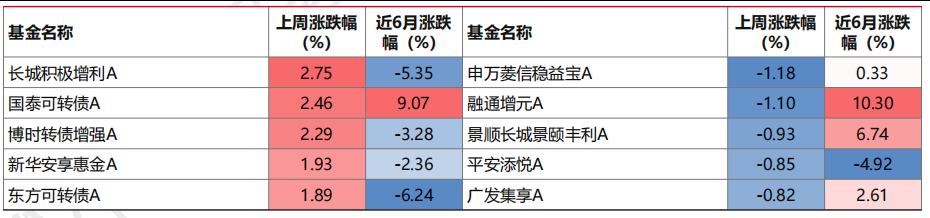
数据来源:Wind、好买基金研究中心,截止日期:2026/08/28
二、近期焦点
1、杰克逊霍尔释放鹰派信号,海外利率重新约束估值
美联储主席沃什在杰克逊霍尔重申2%的通胀目标“坚定且固定”,并指出整体金融条件难言具有限制性。其列示的PCE同比和六个月年化增速仍明显高于目标。与此同时,美国非农就业初步基准修正仅下调7.9万人,劳动力数据尚不足以改变政策重心。
市场随即上调近期加息预期,两年期美债收益率明显上行,美股科技与黄金承压。对资产配置而言,海外利率的下行空间需要通胀连续改善来换取,单次就业修正难以构成宽松依据;高估值成长仍需依靠盈利增长消化估值,海外债券久期也不宜在政策路径尚未确认时激进拉长。
点评:
1)海外定价重新回到通胀与政策可信度。就业边际降温并未压过通胀约束,短端利率重新定价会提高高估值资产对盈利兑现的要求。
2)组合应保留盈利资产,降低单边久期暴露。美股科技可以围绕现金流和资本开支受益环节持有,但不宜把一次回调直接视为估值压力出清。
2、工业利润延续修复,增长动能集中于科技与资源品
1—7月规模以上工业企业利润同比增长17.6%,7月单月增长11.2%,营业收入利润率升至5.66%。结构上,电子行业利润增长1.1倍,集成电路行业增长18.5倍;高技术制造和原材料制造利润分别增长50.1%和55.2%,科技制造与资源品构成主要增量。
利润修复说明价格、成本和产业需求正在改善,但行业分化仍大,汽车、黑色金属和建材相关行业利润继续承压,库存与应收账款周转也未显示需求全面转强。权益市场可提高对盈利上修方向的重视,科技、通信和有色化工更有基本面支撑;传统顺周期仍应等待终端需求和现金流改善。
点评:
1)盈利修复的质量好于总量需求,但集中度仍高。电子、算力链和资源品贡献突出,说明本轮利润改善更适合做结构配置,尚不足以外推为全市场盈利上行。
2)选股需要从收入利润继续下沉到现金流。高景气行业优先选择订单、回款和资本开支匹配的公司,避免仅依据行业高增追逐估值已经透支的品种。
3、房地产信贷制度重构,政策优先改善交付与现金流
人民银行与金融监管总局完善房地产信贷制度,建立开发贷款主办银行和项目资金封闭管理机制;预售住房的个人贷款原则上在项目竣工备案后发放,实现“能拿房、再还贷”。个人住房贷款最长期限由30年延长至40年,开发贷款期限也更贴合建设销售周期。
政策重点首先是降低交付风险、改善项目现金流管理,并通过更灵活的期限安排缓和居民月供压力。它有助于稳定购房信心和优质项目融资,但并不自动转化为销量与投资反转;地产链配置宜优先关注资产质量、项目交付能力和融资条件改善,等待销售去化与开发投资出现连续验证。
点评:
1)制度价值高于短期需求刺激。主办银行、封闭管理和贷款后移更直接作用于交付风险与资金链,长期有利于行业信用修复。
2)地产链仍需用销售和投资数据确认。政策可以改善风险溢价,但板块趋势性机会仍取决于居民收入预期、去化速度和优质房企现金流。
4、英伟达业绩验证算力需求,光模块进入兑现与扩产阶段
英伟达第二财季收入962亿美元、同比增长106%,其中数据中心收入890亿美元、增长117%,继续验证AI基础设施需求。国内光通信龙头的半年报与订单指引也显示800G、1.6T和CPO需求向2027年延伸,光模块板块已由主题交易进入业绩和产能兑现阶段。
产业链并未形成无差别共振:财报后海外存储和光通信个股一度走弱,国内龙头扩产又伴随预付款、存货上升和经营现金流承压。配置上可保留高端光模块、光芯片与连接环节的核心仓位,但需要同时验证订单兑现、产品迭代和现金回收,反弹后不宜把英伟达超预期直接外推为全产业链估值重估。
点评:
1)AI需求仍强,光通信正在从预期交易转向报表验证。订单能见度和高速产品升级支撑中期景气,但超额收益将更多取决于交付能力、良率和现金流。
2)产业链分化意味着追涨门槛上升。优先持有客户结构清晰、1.6T与CPO进展可验证的公司,并警惕库存、预付款和技术迭代带来的资产减值风险。
5、霍尔木兹谈判压低油价,能源风险溢价仍待复航验证
伊朗与阿曼就霍尔木兹海峡分阶段恢复商业航运、设置临时通道和清除水雷展开谈判,缓和了持续供应中断的预期。消息推动布伦特原油一度跌逾3%至两周多低位,市场开始从长期封锁情景转向部分复航和地缘风险溢价下降。
谈判尚未等同于通航完全恢复,军事船只安排、航运安全和制裁条件仍可能反复。若实物运输继续改善,油价回落有助于缓解全球通胀和成长股估值压力,并降低中下游成本;组合可适度减少对持续高油价的单边押注,但仍应保留能源与黄金等小比例对冲,以应对协议执行受阻。
点评:
1)油价风险溢价开始回落,但供给约束尚未完全解除。外交进展改善最坏情景,真正改变趋势仍需观察船运量、保险成本和制裁安排。
2)能源回落改善成长交易环境,也压低资源品弹性。配置上可从单边能源防御回到均衡,但不宜在协议执行前完全撤掉地缘风险对冲。
三、好买观点
1、股票型基金投资策略
成长波动加大,组合回到盈利与现金流筛选。本周万得全A上涨0.61%,上证指数上涨1.20%,创业板指下跌3.42%,中证2000上涨1.87%;国证价值上涨1.34%,国证成长下跌0.92%,价值相对占优。万得全A日均成交额约1.99万亿元,较前一周下降12.28%,说明指数维持韧性,但增量资金趋于谨慎。行业层面,农林牧渔、煤炭和非银金融领涨,通信、电力设备和医药生物表现靠后,市场由前期高弹性成长向资源、金融及低位方向再平衡。
本周结构变化反映基本面改善与估值约束同时存在。1—7月工业企业利润增长17.6%,电子、高技术制造和原材料行业贡献较多,为科技制造与资源品提供盈利支撑;房地产信贷新规强化项目资金管理并改善购房贷款安排,有助于修复地产信用预期,但需求传导仍需销售和投资验证。海外方面,英伟达业绩继续确认AI基础设施需求,国内光模块订单与产能指引也保持积极,但通信板块本周下跌、成交收缩,海外硬件链未形成同步共振。产业趋势并未逆转,市场只是提高了对估值、交付和现金回收的要求,不能把龙头超预期机械外推为全产业链重估。
配置上继续坚持均衡与成长精选。AI、半导体、光模块和高端制造可保留订单、利润及现金流能见度较高的底仓,重点验证1.6T、CPO等新产品导入、产能爬坡和经营现金流,反弹后不追逐纯题材和高库存品种;同时配置现金流稳定的高股息与价值龙头,以及盈利改善的资源品、低位制造和服务消费。地产链以资产质量和交付能力为筛选条件,不把政策落地直接视为行业反转。若成交回升并伴随科技订单兑现,可逐步提高弹性仓位;若海外利率压力延续,则继续保留防御资产和流动性。
2、QDII 基金投资策略
港股本周继续调整,恒生指数下跌1.63%,恒生科技指数下跌3.38%,科技成长弱于大盘。国内工业企业利润改善和房地产信贷制度优化为基本面与风险偏好提供支撑,调整过程中南向资金仍有承接,但利润增长集中于电子、资源品等少数行业,内需和地产投资尚未形成广泛修复。港股中期配置价值仍在,节奏上维持均衡和分批介入,优先关注现金流稳定的互联网龙头、优质央国企及盈利兑现清晰的成长方向,不因估值回落集中提高单一科技板块暴露。
美股本周小幅上涨,标普500和纳斯达克100分别上涨0.49%和0.43%,但周末前的定价环境明显收紧。英伟达收入和数据中心业务继续高速增长,验证AI基础设施需求仍强;与此同时,海外存储、光通信与半导体未形成同步上涨,显示市场已从总量需求转向检验盈利、现金流与资本效率。沃什在杰克逊霍尔重申2%通胀目标并认为金融条件并不紧,讲话后短端美债收益率明显上行。霍尔木兹谈判推动油价风险溢价回落,缓和了部分通胀压力,但尚不足以改变美联储政策约束。
配置上维持AI属性Beta的中性暴露,核心仓位放在收入增长、自由现金流和估值匹配度较高的龙头,同时用医疗保健、优质消费等资产分散科技波动。海外债券继续以中短久期为主,长久期仓位等待通胀连续回落和政策路径重新转松;港股在调整中分步布局,组合保留跨市场、汇率与流动性缓冲。若AI盈利继续兑现且美债利率回落,可适度提高优质成长配置;若加息预期升温或能源运输再度受阻,则继续控制高估值、高久期资产占比。
3、债券型基金投资策略
本周债券市场有所调整,中债总财富指数下跌0.06%,利率债表现弱于信用债。收益率曲线整体上行,十年期国债收益率上行约1.1个基点,三十年期上行约1.6个基点,前期长端连续走强后,低利率位置的止盈压力开始释放。信用债财富指数仍小幅上涨,中长期限信用利差多数收窄,票息资产的承接相对稳定;转债随权益市场回暖,中证可转债指数上涨0.92%,固收加产品的收益弹性有所恢复。本周利率回调幅度不大,反映基本面和配置需求仍有支撑,但增长政策加力、权益风险偏好回升及政府债供给共同限制了长端继续快速下行。
资金面来看,R007和DR007均回落至1.4%附近,跨月前银行间流动性总体平稳,短端并未跟随长债明显调整;一年期AAA同业存单收益率则小幅升至1.49%,银行负债成本与市场资金价格仍有温差。经济数据方面,前七个月工业企业利润增长17.6%,七月单月增速回落至11.2%,电子、高技术制造和原材料行业贡献较多,汽车、地产链和部分消费制造行业仍然承压,应收账款与产成品存货增速上升也显示需求传导尚不顺畅。房地产信贷新规完善开发贷款主办银行、资金封闭管理和个人住房贷款制度,有助于稳定合理融资需求;稳投资部署加快专项债使用和政策性金融工具投放,对增长预期形成支撑,同时也会增加长久期资产的供给与承接压力。
往后看,内需修复仍不均衡、资金中枢保持低位和机构配置需求将继续支撑债市,但长端收益率所处位置偏低,财政项目落地、政府债发行和风险偏好变化可能放大波动,利率债久期宜保持中性。短端和中段受资金面支撑更为清晰,可作为组合基础仓位;长端与超长端不宜在行情修复时追价,更适合等待跨月、供给或权益走强带来的调整后逐步配置。信用债仍以中高等级票息为主,三至五年期利差压缩后保护空间有限,单纯拉长久期或向弱资质下沉的补偿不足,应优先选择流动性较好、再融资能力稳定的主体。转债可保留适度弹性,但需与纯债仓位分开管理,避免权益波动放大组合回撤。