





一、行情回顾
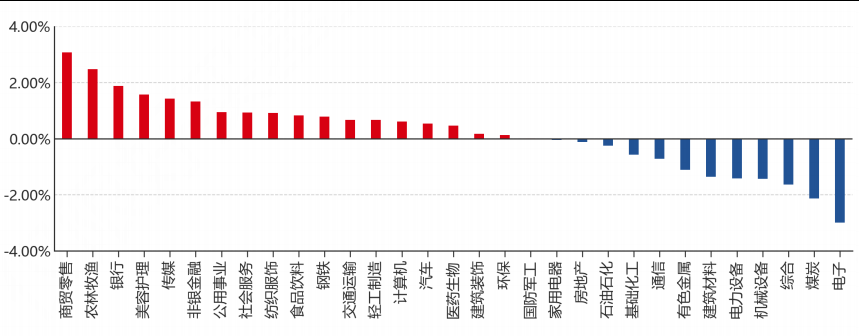
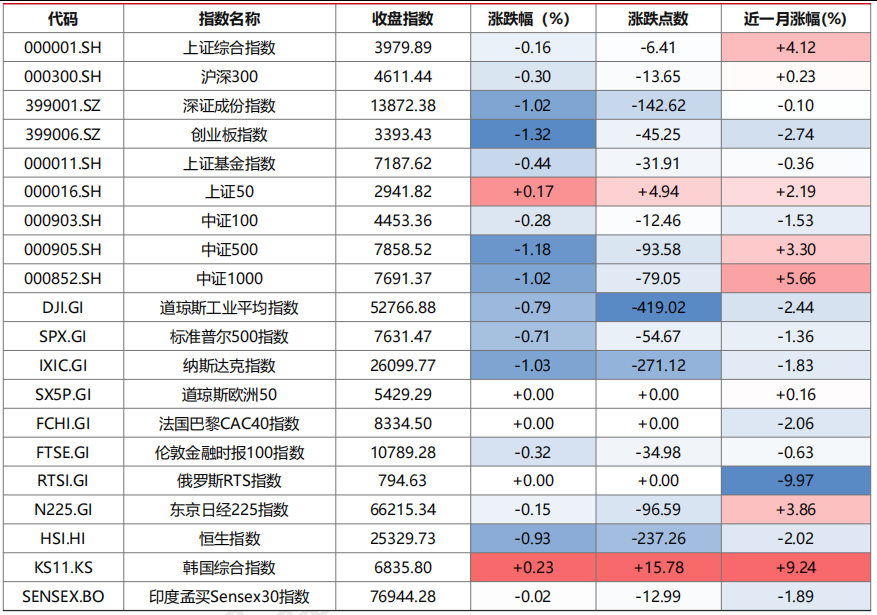
昨日,沪深两市双双收跌。截至收盘,上证综指收于3979.89点,下跌6.41点,涨跌幅为-0.16%;深成指收于13872.38点,下跌142.62点,涨跌幅为-1.02%;沪深300收于4611.44点,下跌13.65点,涨跌幅为-0.30%;创业板收于3393.43点,下跌45.25点,涨跌幅为-1.32%。两市成交20334.03亿元。大盘股强于小盘股。中证100下跌0.28%,中证500下跌1.18%。31个申万一级行业中有19个行业上涨。其中,商贸零售、农林牧渔、银行表现居前,电子、煤炭、综合表现居后。
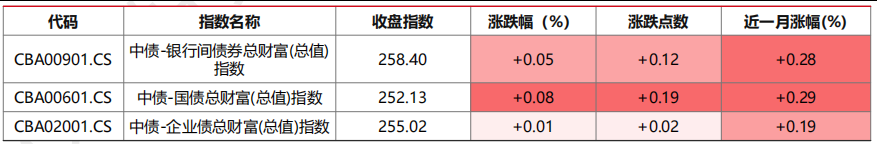
昨日,中债-银行间债券总财富(总值)指数上涨0.05个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数下跌0.79%,纳斯达克指数下跌1.03%,标准普尔500指数下跌0.71%,道琼斯欧洲50持平0.00%。亚太主要市场涨跌互现,其中,恒生指数下跌0.93%,东京日经225指数下跌0.15%,印度孟买Sensex30指数下跌0.02%,韩国综合指数上涨0.23%。
图表:申万一级行业涨跌幅
数据来源:Wind 截止日期:2026/09/01
二、指数涨跌
图表:市场主要股指涨跌幅
数据来源:Wind 截止日期:2026/09/01
图表:主要债券指数涨跌幅
数据来源:Wind 截止日期:2026/09/01
三、新闻
全球债市抛售潮席卷多国,日本十年期国债收益率三十年来首破3%
据财联社报道,9月1日全球债券市场遭遇近二十年来最猛烈的一轮抛售,日本十年期国债收益率三十年来首次突破3%,美国十年期国债收益率升破4.75%阻力位、触及4.78%的2025年初以来最高水平。彭博全球政府债券指数收益率连续四个交易日走高至3.72%,为2008年中期以来最高。多重利空共振,中东战火推升油价、投资者通胀担忧加剧并开始为新一轮加息定价。
驱动本轮抛售的是通胀与财政两条主线。美联储主席沃什在杰克逊霍尔重申彻底压制通胀,美联储已连续第五年未能把通胀压回目标,利率互换市场对美联储9月加息的概率由34%抬升至65%;美伊冲突升级令布伦特原油重回每桶91美元上方。同时美国联邦债务总额8月首破40万亿美元,本财年利息支出预计接近1.2万亿美元,供给压力加剧。分析人士认为,本轮收益率上行更多经由实际利率而非通胀预期实现,或意味着对长期均衡利率的重新定价,5%的美债收益率可能是新常态的起点而非终点。
点评:本轮全球债市抛售的核心变量是全球长端利率的剧烈重定价,市场关注点已从通胀本身转向高利率的持续时间与财政供给。对海外债券而言,收益率上行阶段的票息优势需与价格下行风险权衡,票息性价比通常被视为改善信号,但捕捉配置价值仍需回撤承受力;对美元而言,实际利率抬升在短期构成支撑,但需留意财政赤字对美元信用的潜在反噬。该判断成立的前提是通胀与油价不出现快速回落,一旦中东局势缓和、油价下行,利率与美元的修正将令此逻辑失效,届时长期债券的配置价值或重新凸显。
欧元区通胀升至近三年最高,市场押注欧洲央行下周加息
据财联社报道,欧盟统计局9月1日公布的初步统计显示,受能源价格持续高企影响,欧元区8月调和消费者价格指数同比上涨3.3%,高于7月的2.9%,为2023年9月以来最高水平。分项看,能源价格同比上涨14.3%、显著高于7月的10.3%,食品与烟酒价格持平于1.2%,非能源类工业品由0.9%升至1.2%;不过服务价格同比上涨3%、较7月放缓0.3个百分点,令剔除能源和食品烟酒的核心通胀意外从2.5%回落至2.4%。
欧元区通胀抬升叠加经济韧性,令投资者押注欧洲央行将在下周延续加息。市场已完全消化下周加息25个基点的预期,并预计此后仍将进一步加息;欧洲央行执行委员施纳贝尔表示借贷成本还需上升才能把物价拉回目标,奥地利央行行长科赫尔也认为近期有必要再次加息,若如期加息欧央行将巩固G7中最鹰派央行的地位。与此同时,欧央行面临关键约束:当前2.25%的存款利率距首席经济学家莱恩所称的2.5%中性区间上限仅一步之遥,部分官员也提醒第二轮通胀效应尚未显现、经济仍受冲击风险。
点评:欧元区本轮通胀的主要推手是能源,而非广泛需求过热,这决定其属于成本推动型压力。对欧洲债券而言,若下周加息落地而核心通胀已现回落,收益率曲线可能进一步陡峭,票息性价比对中长期投资者更具吸引力,黄金与实际利率的联动则需结合美元走势判断;对欧元与德债而言,欧央行鹰派立场与美欧利差的变化将主导短期方向,欧元更可能维持震荡而非单边走强。但该判断成立的前提是能源价格不出现二次冲高与传导扩散,若中东局势反复推升油价并强化第二轮通胀效应,欧央行紧缩终点将被进一步上移,欧洲债券与欧元的定价逻辑需要重新校验。
美伊军事冲突深夜再度升级,地缘风险推升油价并压制风险偏好
据财联社报道,北京时间9月2日凌晨,美军对伊朗伊斯兰革命卫队目标发动新一轮大规模打击,以回应伊朗对霍尔木兹海峡商船及美军基地的袭击;特朗普声称此次打击规模庞大且威力强劲,并警告若伊朗还手将遭遇更猛烈、更高强度的反击。伊朗伊斯兰革命卫队随后宣布已针对美国袭击采取行动,美国在中东的基地与利益遭到导弹和无人机打击,霍尔木兹海峡再度成为全球能源与航运的关注焦点。这是上周日美军打击拉拉克岛之后冲突的快速升级,地缘风险骤然升温。
冲突升级直接冲击油价与风险资产。布伦特原油期货当日一度突破每桶94美元,WTI原油期货升破每桶90美元,均为7月底以来高位;在此背景下,正尝试由低开拉升转涨的美股再度跳水,标普500指数收跌0.71%、纳斯达克综合指数跌1.03%、道琼斯工业平均指数跌0.79%。同时美国十年期国债收益率进一步上行,美股能源板块逆势走强。市场分析认为,中东冲突若持续数月,能源价格的上行压力短期难以消散,通胀路径的不确定性将持续扰动全球资产定价。
点评:本轮冲击的主导变量是原油供给的尾部风险,而非需求端变化,地缘升级构成油价的风险溢价来源。对商品而言,油价的供给扰动依赖冲突是否实际波及霍尔木兹海峡运输,投资者可结合自身情况关注原油及相关板块的配置价值;对股票而言,若油价持续高位,通胀粘性将压缩全球权益的风险偏好与估值,能源股可能相对占优,但受制于战争与谈判的反复,这一情景的持续性需跟踪确认。判断成立的前提是冲突不出现快速缓和,若美伊重新回到克制或谈判,油价回落将迅速修复风险偏好,相关资产逻辑也会相应反转。
六大行上半年个人房贷余额再降逾五千亿,居民提前还贷压力尚未扭转
据财联社报道,根据工、农、中、建、交、邮储六家国有大行披露的2026年半年报,截至6月末六大行境内个人房贷余额合计约23.97万亿元,较2025年末的24.48万亿元减少约5086亿元,平均每天净减少约28亿元。这一降幅不仅远超2025年上半年的1078亿元,且已接近去年全年的缩水规模,在相同统计口径下显示居民提前还贷的势头尚未扭转,也映射出地产需求偏弱与新发房贷难以完全对冲存量还款的压力。
多名国有大行人士表示,近两年居民提前还贷较过往明显增加,由于稳健投资渠道有限,部分居民选择提前还款可以理解;当新发房贷无法完全对冲还贷,个人房贷余额就会回落。与此同时,针对存量住房贷款延长还款期限的政策,目前各银行落地进度不一,部分银行已对存量客户开放延期申请入口,但市场对能否真正缓解提前还贷仍存分歧。业内判断,该走势受高收益资产稀缺、居民风险偏好收缩及部分区域信贷投放趋严共同影响,稳楼市仍需多方政策配合。
点评:房贷余额持续收缩是居民资产负债表修复与地产需求偏弱叠加的结果,直接关系到中国居民信用扩张的斜率。对债券而言,居民加杠杆意愿走弱叠加信贷投放趋缓,往往对应信用扩张动能偏弱、利率中枢承压,中长期债券的配置价值相对突出;对股票而言,地产链与消费的盈利预期仍受制于居民收入与房价预期,相关板块短期或以结构性机会为主,其修复更依赖后续地产与居民端政策持续发力。判断成立的前提是居民收入与房价预期并未实质改善,若后续政策明显提振购房意愿、提前还贷放慢,信用扩张修复将改变债券与地产链的定价,届时相关判断需相应调整。