





一、行情回顾
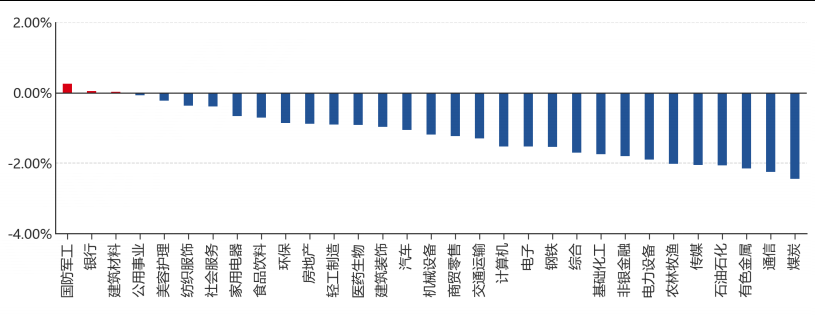
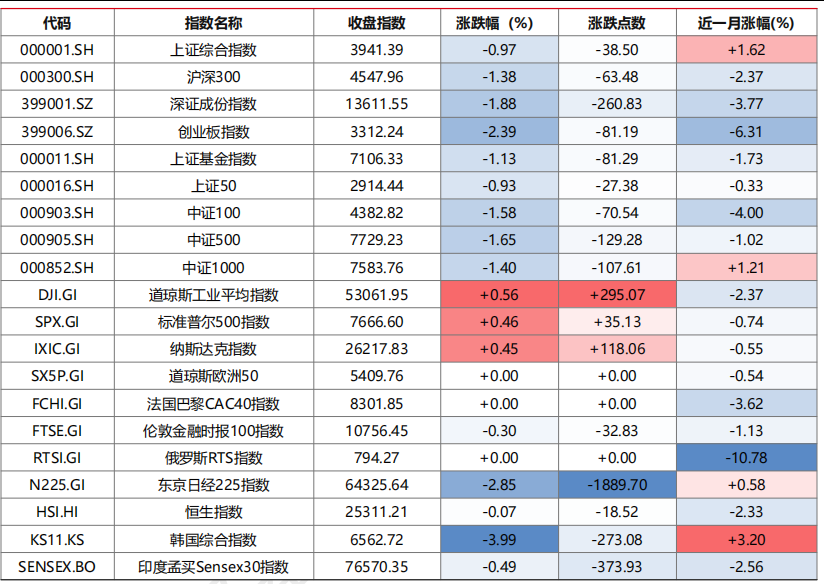
昨日,沪深两市双双收跌。截至收盘,上证综指收于3941.39点,下跌38.50点,涨跌幅为-0.97%;深成指收于13611.55点,下跌260.83点,涨跌幅为-1.88%;沪深300收于4547.96点,下跌63.48点,涨跌幅为-1.38%;创业板收于3312.24点,下跌81.19点,涨跌幅为-2.39%。两市成交17911.78亿元。大盘股强于小盘股。中证100下跌1.58%,中证500下跌1.65%。31个申万一级行业中有3个行业上涨。其中,国防军工、银行、建筑材料表现居前,煤炭、通信、有色金属表现居后。
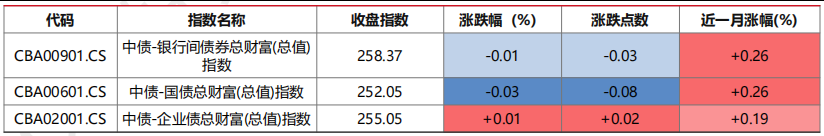
昨日,中债-银行间债券总财富(总值)指数下跌0.01个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数上涨0.56%,纳斯达克指数上涨0.45%,标准普尔500指数上涨0.46%,道琼斯欧洲50持平0.00%。亚太主要市场涨跌互现,其中,恒生指数下跌0.07%,东京日经225指数下跌2.85%,印度孟买Sensex30指数下跌0.49%,韩国综合指数下跌3.99%。
图表:申万一级行业涨跌幅
数据来源:Wind 截止日期:2026/09/02
二、指数涨跌
图表:市场主要股指涨跌幅
数据来源:Wind 截止日期:2026/09/02
图表:主要债券指数涨跌幅
数据来源:Wind 截止日期:2026/09/02
三、新闻
美联储褐皮书显示通胀粘性消费分化,AI数据中心投资支撑经济韧性
据财联社报道,美联储最新发布的8月经济形势报告《褐皮书》显示,美国经济仍在温和扩张,但增长日益依赖AI数据中心等少数项目,通胀压力依然顽固。8个辖区报告价格以中等幅度上涨,1个辖区强劲上涨,多数地区涨价速度与上一期持平;制造业和建筑业普遍反映能源、运输、原材料以及关税、医保和保险费用持续推高企业成本,成本型通胀特征明显。就业市场呈现低招聘、低裁员,全美就业仅非常轻微增长,零售和酒店业用工走弱,而制造业、建筑业与部分服务业仍有较健康招聘需求。
报告同时显示消费K型分化扩大。纽约联储辖区奢侈品销售稳健,但中档商品增长更多来自价格上涨而非销量增加;芝加哥联储辖区消费者加速转向折扣店和仓储会员店,甚至高收入消费者也开始光顾折扣家具店;亚特兰大联储指出消费增长主要由奢侈品与体验型消费支撑。与此同时,AI数据中心成为制造业和非住宅建筑的重要增长来源,纽约联储辖区相关需求已传导至制造与进口链条,部分辖区对进口中国数据中心物资需求上升,凸显AI资本开支对实体经济的拉动。
点评:这份褐皮书的核心边际变化是美国增长对AI资本开支的依赖加深、而通胀粘性并未消退,指向美联储整体偏紧的利率路径。对股票而言,AI资本开支维持高景气构成盈利支撑,但估值已计入乐观预期,实际利率若继续上行将压缩风险偏好,需以盈利兑现为前提;对债券而言,成本型通胀顽固意味着长端利率下行空间受限,票息价值与久期风险需权衡。该判断成立的前提是通胀不因能源或关税回落而快速降温,一旦油价回撤或财政扩张放缓,利率与股市估值逻辑将同步反转。
日本央行行长暗示九月加息已在路上,日债收益率创三十年新高
据财联社报道,日本央行行长植田和男在出席G20财长与央行行长会议后表示,政策委员会制定政策时会纳入物价上行风险考量,当前日本经济数据与央行预判基本吻合,接近2%的通胀目标,并称将如期于9月17日至18日召开议息会议展开充分讨论,明显放大了9月加息的猜测。隔夜指数掉期数据显示市场对9月加息的概率预期已高达99%,而植田和男并未刻意反驳这一预期,被外界视为对猜测的最大确认;本周美国财长贝森特还曾公开呼吁日本央行采取有力举措应对日元疲软。
与此同时,日本10年期国债收益率升至3.010%,刷新1996年9月以来的最高水平。植田和男与日本财相片山皋月双双出面安抚,称日债收益率上行是跟随全球大趋势,片山皋月指出G20会议上没有一方对日本财政状况表达担忧,两国负责人都淡化了日债抛售风险。日本各政府部门申请的下一财年预算支出规模将创历史新高,进一步推升基准国债收益率,也让日本首相高市早苗的财政扩支主张受到更多关注;当日日元兑美元约报160.20,此前美日联合干预托举的涨幅已基本回吐。
点评:这轮日本利率正常化的核心边际变化是加息概率升至接近确定、同时财政扩支加重长期国债供给,二者共同推高日债长端收益率与日元。对日元而言,美日利差边际收窄与套息资金回流可提供阶段性支撑,但若全球风险偏好同步收缩,资金流向仍需结合风险偏好收缩与回流节奏综合判断;对债券而言,日本长端收益率上行会通过利差链条外溢至全球,加大美债收益率与美元汇率的波动。该判断取决于植田在9月会议的实际利率路径,若加息落地但后续指引偏鸽,日元与日债的上行弹性将明显减弱。
七部门发文推动商品消费扩容,2030年社会消费品零售总额目标60万亿
据财联社报道,8月31日商务部、国家发展改革委、工业和信息化部等七部门联合发布《关于推动商品消费扩容升级的实施意见》,明确十五五时期商品消费发展目标,提出到2030年社会消费品零售总额达60万亿元左右,并培育绿色消费、智能消费、健康消费等十万亿级市场。《意见》把商品消费扩容升级定位为扩内需、稳增长的重要抓手,与近年来以旧换新等政策形成接续,目标指向消费规模与结构同步提升。
金融支持是此次政策的重点。《意见》鼓励金融机构在依法合规、风险可控前提下,加大对汽车、家电及数码产品、智能家居等消费的金融支持,开发多样化金融产品,支持金融机构与商家、平台深化合作,并明确要用好贴息政策,以降低消费门槛。政策强调服务传统金融覆盖偏弱的新市民、农村居民等客群,推动居民敢消费、愿消费,使消费金融成为商品消费扩容的重要工具而非单纯促销手段。
点评:这项政策把内需从单一的以旧换新刺激前置到商品与金融协同层面,核心变量是居民商品消费的边际修复预期。对股票而言,家电、汽车、智能家居等直接受益方向有盈利改善空间,但其兑现需以居民收入企稳和地产后周期修复为前提,不宜只按政策口号线性外推;对消费与相关商品而言,绿色、智能、健康等新型消费扩容意味着耐用消费品与产业链存在需求韧性,但力度取决于贴息与金融机构投放能否真正下沉到场景。该判断成立的前提是实际投放到位、居民加杠杆意愿回升,若政策仅停留在文件层面,则利好兑现节奏将明显放缓。
雪佛龙计划投资70亿美元扩大委内瑞拉,五年内原油产量翻倍
据财联社报道,美国石油巨头雪佛龙周三宣布,将投资超过70亿美元,计划未来五年内把其在委内瑞拉的原油产量翻番至约60万桶/日,并已获得委内瑞拉奥里诺科重油带的新增区块。雪佛龙是目前唯一在委内瑞拉拥有大规模业务的美国石油公司,近期当地产量约29万桶/日且全部出口至美国;此前美国总统特朗普称达成世界历史上最大的石油交易,美方正联合私营企业取得委内瑞拉650亿桶探明石油储量的控制权。
委内瑞拉拥有全球最大的已探明石油储量,总量超过3030亿桶,但受管理不善、投资不足与美国制裁影响,产量较上世纪90年代逾300万桶/日的峰值大幅下滑,近月维持在110万至120万桶/日左右。特朗普政府正推动规模达1000亿美元的委内瑞拉能源重建计划,敦促美国石油企业投资该国。美国财长贝森特称该安排将推动油价下降、提高石油产量;不过专家警告,当地石油基础设施年久失修,恢复生产需数年修复并投入数百亿美元,实际增量落地仍需较长周期。
点评:这项投资指向委内瑞拉供给的潜在扩张,是油价偏空情景下的中长期变量,但增量兑现依赖基础设施修复与制裁松动的配合。对商品与能源而言,若奥里诺科重油带产量如期提升,叠加制裁松动预期,中长期或缓解全球重质原油的结构性偏紧,对油价构成压制;对通胀预期而言,油价回落将减轻各国成本型通胀压力,进而约束央行进一步紧缩的定价。该判断成立的前提是美国制裁真正松动且产能修复快于预期,若地缘扰动重新主导或OPEC+协同减产,油价下行的逻辑将被逆转。