





一、行情回顾
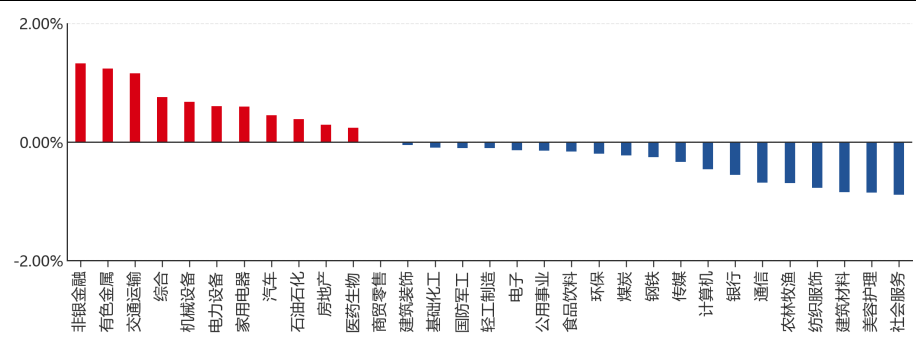
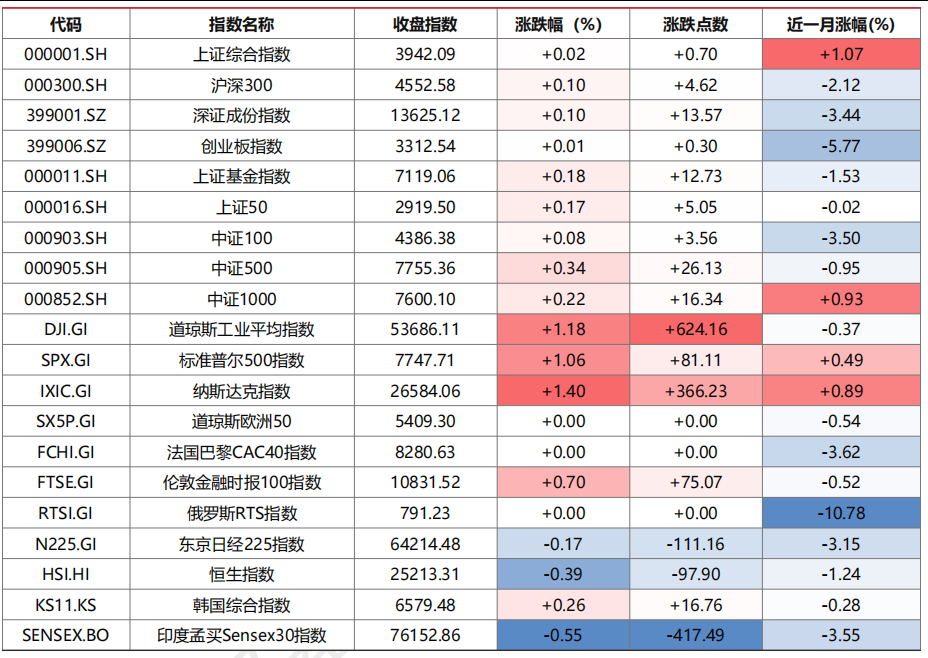
昨日,沪深两市双双收涨。截至收盘,上证综指收于3942.09点,上涨0.70点,涨跌幅为0.02%;深成指收于13625.12点,上涨13.57点,涨跌幅为0.10%;沪深300收于4552.58点,上涨4.62点,涨跌幅为0.10%;创业板收于3312.54点,上涨0.30点,涨跌幅为0.01%。两市成交17589.16亿元。小盘股强于大盘股。中证100上涨0.08%,中证500上涨0.34%。31个申万一级行业中有12个行业上涨。其中,非银金融、有色金属、交通运输表现居前,社会服务、美容护理、建筑材料表现居后。
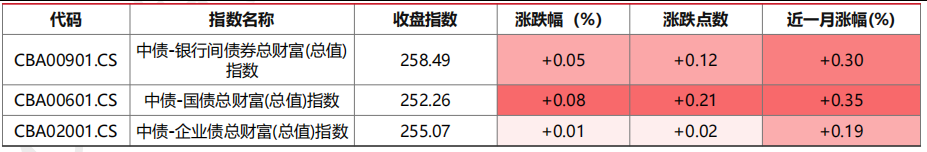
昨日,中债-银行间债券总财富(总值)指数上涨0.05个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数上涨1.18%,纳斯达克指数上涨1.40%,标准普尔500指数上涨1.06%,道琼斯欧洲50持平0.00%。亚太主要市场涨跌互现,其中,恒生指数下跌0.39%,东京日经225指数下跌0.17%,印度孟买Sensex30指数下跌0.55%,韩国综合指数上涨0.26%。
图表:申万一级行业涨跌幅
数据来源:Wind 截止日期:2026/09/03
二、指数涨跌
图表:市场主要股指涨跌幅
 数据来源:Wind 截止日期:2026/09/03
图表:主要债券指数涨跌幅
 数据来源:Wind 截止日期:2026/09/03
三、新闻
美联储沃勒释放偏鸽信号,通胀降温路径决定9月利率走向
据财联社报道,美东时间周四(9月3日),美联储理事克里斯托弗·沃勒表示,如果即将公布的数据确认通胀压力正在降温,他倾向于在下一次货币政策会议上支持维持利率不变。他表示自己的决定将在很大程度上受8月通胀数据影响,若通胀继续朝着2%的目标取得进展,他愿意支持将政策利率维持在当前水平。但沃勒同时警告,若通胀数据表现火热,他会考虑在9月15日至16日的会议上加息,并指出目前3.50%至3.75%的政策利率仅对总需求形成轻微限制。
沃勒认为,衡量通胀趋势的三个月核心通胀率已从2月的4.76%回落至截至7月的3.05%,并称高企的能源价格与关税暂未成为持续通胀压力的重要来源,但AI基础设施建设等仍构成上行风险。值得注意的是,8月美国的CPI与PPI数据均定于下周公布,他也提到利率决定将深受8月CPI影响。其讲话发布后,市场隐含的美联储9月加息概率从约60%降至略高于50%的水平,10年期美债收益率回落,美元延续跌势,现货黄金再度迫近每盎司4500美元关口。
点评:这条新闻的边际变化在于美联储的对称风险被重新打开,政策利率对总需求的限制程度正在被重估。若8月CPI确认通胀回落、沃勒的偏鸽立场延续,短端加息预期降温将先压低美债收益率并缓解美股估值压力,实际利率走低也有利于黄金;但若通胀反弹,利率将再度走高,上述判断即需反转。因此对美债与美股宜以数据落地为界,黄金的配置价值以实际利率回落为前提,并结合美元走弱与央行购金观察弹性。
美伊再度交火局势升级,能源供给与通胀风险重回全球定价
据财联社报道,美东时间周二(9月1日),美国与伊朗再次发生交火,这是自7月下旬以来两国在霍尔木兹海峡持续冲突中军事紧张局势最严重的一次。美国总统特朗普表示,美军已摧毁伊朗在霍尔木兹海峡沿岸建造的新装备,包括防空阵地、雷达系统、海事资产与设施、布雷能力以及通信站点;美军中央司令部确认完成新一轮打击,伊朗伊斯兰革命卫队则宣布击落一架美军MQ-9无人机。特朗普称美国对伊朗的新一轮打击不会持续太久,并谈到当时再度上涨至每桶95美元的油价时表示"油价会回落的"。
当前能源市场面临的核心变量是霍尔木兹海峡的通航风险。华盛顿方面声称海峡仍然开放,而伊朗方面断言该海峡已对所有商业交通关闭,双方当前仍僵持不下。特朗普称美国对海峡拥有"非常强大的控制权",并随即提出将海峡以他的名字重新命名,随后暗示并无此打算。受地缘紧张与供给担忧影响,油价维持高位,这也使得通胀预期与全球央行政策路径再次被纳入市场定价视野。
点评:本条新闻的核心定价变量是能源供给与通胀路径。美国对伊朗的打击加剧霍尔木兹海峡封锁的不确定性,油价上行既直接改善能源行业的盈利,也会通过通胀预期反过来约束主要央行的宽松空间,从而压制股票估值的风险偏好并抬高债市收益率中枢。对商品而言,原油及相关能源品是本次风险的主要载体,若供给扰动持续则油价有支撑;对黄金,其传导依赖实际利率与财政风险,地缘担忧升温与美元强势并存时,黄金的赔率取决于两者谁占主导。债券端,能源通胀若进一步向核心通胀传导,将阶段性利空长久期利率债。整体看,能源与黄金方向的判断以供给风险持续性为前提,投资者可结合自身情况关注能源与贵金属相关资产的配置价值。
日本利率环境转向日元走强,全球资金流向面临再平衡
据财联社报道,日元兑美元汇率周四大幅走强,美元兑日元日内下跌1.70%并下破156关口,刷新一个月新高,日元兑欧元、英镑亦同步走高。日本财务省财务官三村淳表示,当局对近期汇率走势既不满意也不放心,仍处于高度警戒状态。分析人士认为,本轮上涨未必是官方干预,更可能是市场对日本央行9月18日加息的预期升温所致。此前7月30日至8月26日,日本政府已斥资创纪录的15.4万亿日元(约980亿美元)入场支撑日元,美国亦参与7月底的协调行动。
与此同时,日本基准十年期国债收益率突破长达三十年的3%屏障,更高的回报率正吸引海外日资回流。官方数据显示,今年截至8月22日,日本投资者已净抛售3万亿日元(约187亿美元)海外债务,为2022年债市大跌以来同期最大减持力度。摩根大通资产管理针对82家日本企业养老金基金的调查显示,计划增加国内债券持仓的基金净比例创2008年调查以来最高,并将在高汇率对冲成本下继续减持海外债券。分析认为,对冲后的国内债券相对吸引力增强,日本作为美国国债最大海外持有者的角色开始被再评估。
点评:市场真正变化的变量是日本长端利率中枢与日元定价的同步抬升。日本央行加息预期升温与日债收益率破3%共同推动利差逻辑重构:一方面日元走强压缩日美利差,对美元指数构成压制;另一方面日资从海外债券回流的趋势若进一步兑现,将直接削弱美国长债的边际买盘,可能抬升全球长久期资产的期限溢价。对债券而言,美债长端供给与需求两端同时承压,波动或放大;对汇率,日元相对美元趋向走强,但干预风险与央行路径仍是变量。美元与美债长端的判断以日资回流规模为条件,日本利率上行对估值结构的分化影响也值得观察。
上市银行总资产集体缩水,银行大规模扩表时代或走向终点
据财联社报道,多家上市银行今年中报出现总资产较年初缩水。截至6月底,北京银行总资产4.74万亿元,较2025年底的4.94万亿元减少1953亿元,为其首次半年度资产环比缩水,也是今年唯一一家资产负增长的A股上市城商行;民生银行总资产77945.31亿元,较年初减少380.36亿元、降幅0.49%,为唯一资产负增长的A股上市股份行;天津银行总资产9695.06亿元,较年初减少约119亿元、降幅1.3%。这也是A股上市银行首次出现两家同期缩表,单一银行单次近两千亿的降幅创下纪录。从成因看,三家银行不尽相同:北京银行上半年同业间往来大幅萎缩,6月底相关科目为4578.18亿元,较2025年底减少1192亿元、降幅20.65%;民生银行个人贷款总额16030.72亿元,较上年末下降758.12亿元、降幅4.52%;天津银行则在同业往来与贷款投放两端同时收缩。有银行业分析师表示,银行信贷通常随经济增长自然扩张,今年民生、北京等银行出现资产缩水值得关注,考虑到客观环境,银行大规模扩表的时代可能已
逐步结束,不排除更多银行出现资产负增长。
点评:这条新闻的本质是国内信用周期的一个边际信号。银行资产收缩、个贷投放走弱,反映居民加杠杆意愿与信贷需求仍在磨底,银行主动压降低效同业与敞口则放大了这一信号。对国内债市而言,信贷需求偏弱与资产荒逻辑延续,有利于利率债与高等级信用债维持低位,债券的配置价值仍受支撑;对银行股与权益市场,资产扩张降速更多反映宏观盈利压力而非估值利空,银行板块的确定性主要来自高股息而非规模增长,成长方向仍取决于后续宽信用的落地。债券关注利率下行延续性,权益关注存量与分红逻辑。