





一、市场回顾
1、基础市场
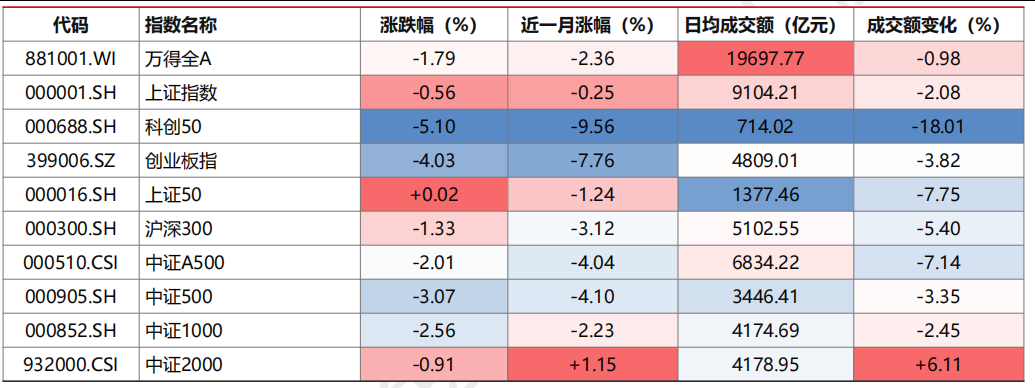
上周,A股主要宽基指数普遍下跌。截止收盘,万得全A收于6388.10点,下跌116.34点,跌幅为1.79%;上证指数收于3930.12点,下跌22.06点,跌幅为0.56%;创业板指收于3286.55点,下跌137.86点,跌幅为4.03%;沪深300收于4548.05点,下跌61.13点,跌幅为1.33%;中证500收于7652.69点,下跌242.76点,跌幅为3.07%;中证2000收于3120.61点,下跌28.57点,跌幅为0.91%。两市日均成交额19697.77亿元,较前周下降0.98%。总体而言,小盘股强于大盘股。沪深300下跌1.33%,中证2000下跌0.91%。
图表:上周国内主要指数表现
 数据来源:Wind、好买基金研究中心,截止日期:2026/09/04
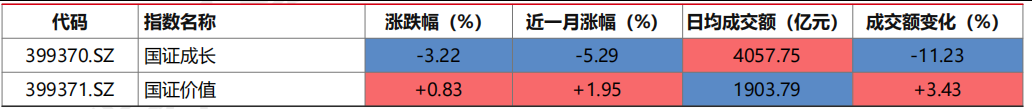
从风格指数看,国证成长周涨跌幅为-3.22%,国证价值周涨跌幅为+0.83%,价值风格强于成长风格。
图表:上周风格指数表现
 数据来源:Wind、好买基金研究中心,截止日期:2026/09/04
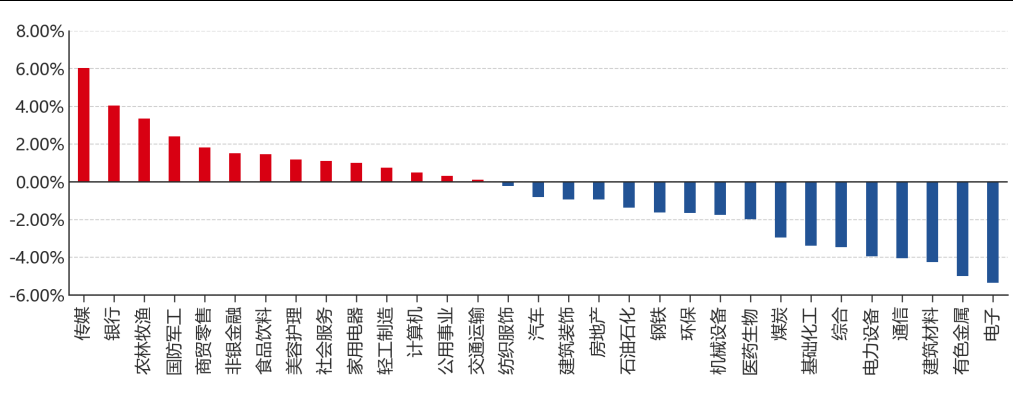
上周,31个申万一级行业中有14个行业上涨。其中,传媒、银行、农林牧渔表现居前,涨跌幅分别为6.03%、4.03%、3.34%,建筑材料、有色金属、电子表现居后,涨跌幅分别为-4.26%、-5.01%、-5.36%。量能方面,传媒、房地产、商贸零售日均成交额较前周提升居前,变化率分别为+137.83%、+62.33%、+45.01%;通信、有色金属、医药生物回落居前,变化率分别为-19.25%、-24.55%、-25.10%。
图表:上周申万一级行业涨跌幅
数据来源:Wind、好买基金研究中心,截止日期:2026/09/04
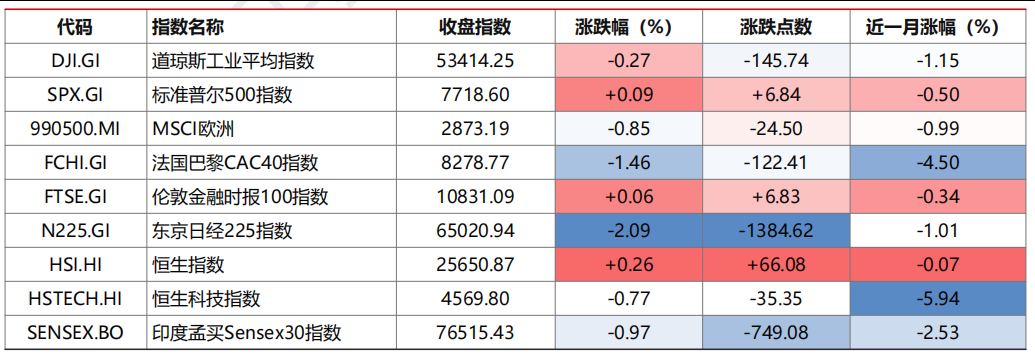
上周,欧美主要市场涨跌不一,其中,纳斯达克100上涨0.38%,标普500上涨0.09%,MSCI欧洲下跌0.85%。亚太主要市场普遍下跌,其中,印度SENSEX30下跌0.97%,日经225下跌2.09%,韩国综合指数下跌1.50%。港股市场方面,恒生指数上涨0.26%,恒生科技下跌0.77%。
图表:上周海外及港股主要指数表现
数据来源:Wind、好买基金研究中心,截止日期:2026/09/04
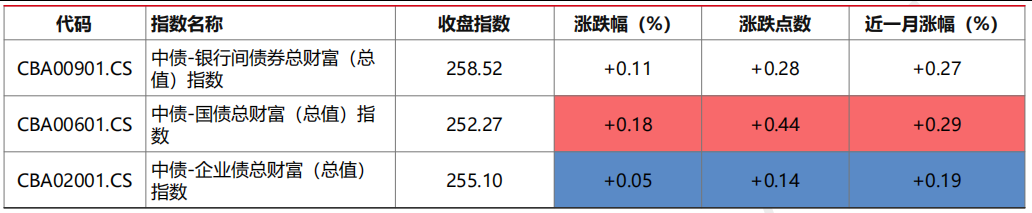
上周,债券财富指数整体上涨。其中,中债-银行间债券总财富(总值)指数上涨0.11%,中债-国债总财富(总值)指数上涨0.18%,中债-企业债总财富(总值)指数上涨0.05%。从结构看,以国债代表利率债、企业债代表信用债,利率债表现好于信用债。
图表:主要债券指数涨跌幅
数据来源:Wind、好买基金研究中心,截止日期:2026/09/04
2、基金市场
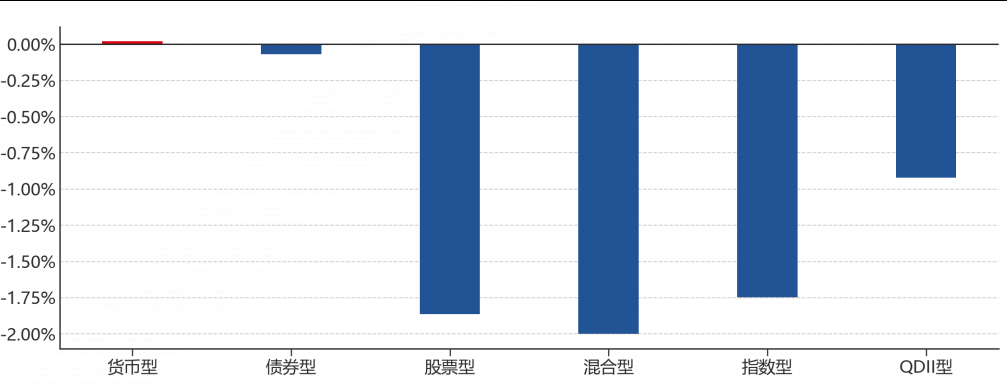
上周,国内权益类基金普跌,股票型基金下跌1.86%,混合型基金下跌2.00%,指数型基金下跌1.75%。其他类型基金方面,货币型基金上涨0.02%,债券型基金下跌0.07%,QDII型基金下跌0.92%。
图表:上周主要Wind基金一级分类指数涨跌幅
数据来源:Wind、好买基金研究中心,截止日期:2026/09/04
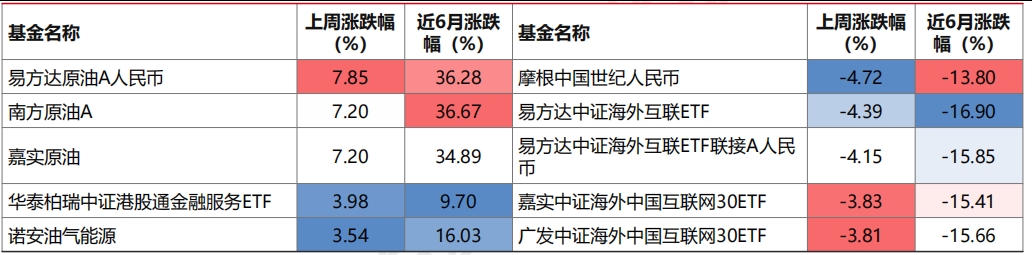
上周,权益类基金表现较好的是东财卓越成长A和国联品牌优选A等;QDII基金表现较好的是易方达原油A人民币和南方原油A等;债券型基金表现较好的是蜂巢丰嘉A和鑫元增利定开等。
图表:成立满1年权益类基金涨幅情况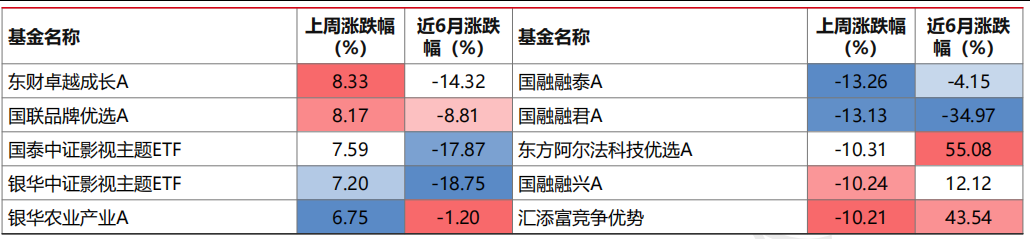
数据来源:Wind、好买基金研究中心,截止日期:2026/09/04
图表:成立满1年QDII基金涨幅情况
 数据来源:Wind、好买基金研究中心,截止日期:2026/09/04
图表:成立满1年债券型基金涨幅情况
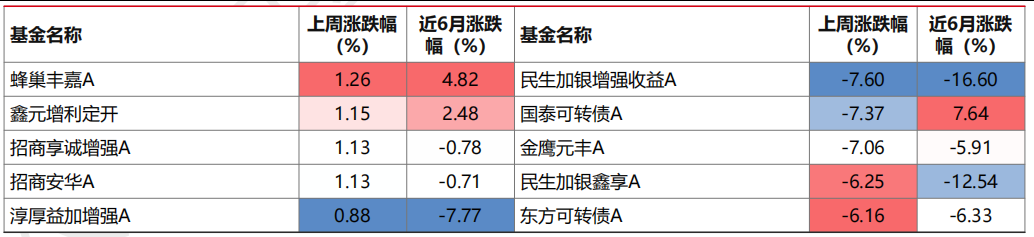
数据来源:Wind、好买基金研究中心,截止日期:2026/09/04
二、近期焦点
1、制造业订单回暖,需求修复尚待扩散
8月31日公布的制造业PMI为49.8%,较上月回升0.6个百分点;新订单升至50.6%,改善快于生产,显示需求端出现修复。大型企业重回扩张区间,中小企业仍在收缩区间;非制造业商务活动指数为49.0%,与上月持平,服务业和建筑业修复力度仍有限。
订单回暖包含前期天气扰动消退及低基数因素,尚需后续生产和收入兑现验证。原材料库存与用工继续下降,说明企业扩张意愿仍较谨慎;购进价格上涨快于出厂价格,成本向利润端的传导并不顺畅。当前更接近结构改善,尚不足以确认需求全面回升,也难以据此否定债券的配置支撑。
点评:
1)盈利修复需要扩散验证。权益配置优先选择订单兑现较好的制造业方向,对普遍顺周期重估保持耐心。
2)股债配置可以并存。政策托底有利于风险偏好,需求强度不足则继续支持债券底仓,避免将单月回升外推为趋势反转。
2、商品消费扩容升级,政策着力供给与流通
8月31日公开的商品消费扩容升级意见提出20项措施,覆盖汽车、家电家居、智能消费、银发与育儿商品,以及城乡流通设施。政策提出到2030年社会消费品零售总额突破60万亿元,并部署优化汽车购买使用管理、完善家电回收配送网络、拓展消费新场景等举措。
本轮政策把产品升级与流通效率改善结合起来,有助于扩大适配需求的供给,也为消费链企业提供中期发展方向。落地过程中,消费信贷支持、地方实施细则和居民收入预期共同决定实际拉动效果。远期规模目标不能等同于短期新增补贴,也不意味着所有消费品类会同步修复,后续应重点观察终端销量和企业盈利。
点评:
1)消费支持强化中期预期。关注产品迭代、渠道效率和品牌优势能够转化为收入增长的企业,避免只按政策关键词追逐主题。
2)配置节奏服从盈利兑现。低位消费可以作为均衡组合的补充,但全面提高顺周期敞口仍需销量与利润改善确认。
3、美国就业回升,利率决策仍待通胀检验
9月4日美国公布8月非农就业增加16.2万人,失业率维持4.1%,此前两个月就业合计上修5.5万人。餐饮和地方政府教育是重要增量来源,平均时薪同比增长3.1%。数据缓解了对招聘持续恶化的担忧,但行业间仍有分化,不能只以总量回升判断需求全面过热。
就业韧性降低了立即转向宽松的必要性,政策争论因此更集中于通胀路径。沃勒在前一日讲话中表示,若通胀继续改善倾向维持利率,若物价重新加速则可能支持加息。两项信息合并看,利率上行风险仍在,决策尚未锁定;下一份通胀读数及能源价格传导,将影响海外权益估值和美元债久期选择。
点评:
1)降息驱动的估值扩张需降低期待。海外权益更依赖盈利兑现,保留优质成长配置的同时控制利率敏感资产集中度。
2)海外债券优先票息与流动性。利率路径未明前以中短久期为主,避免用单月就业数据建立长久期单向押注。
4、中东冲突再度升级,能源风险溢价回升
当地时间9月1日,美军对伊朗境内目标实施打击,伊朗随后发表回应声明,美伊紧张局势再度升温。当天国际油价明显走高,WTI盘中突破每桶90美元,市场重新计入霍尔木兹海峡通航风险。能源股与运输类资产出现分化,供给担忧通过燃料成本向更广泛的资产定价传导。
冲突对价格的影响取决于实际运输、库存缓冲和外交进展,军事消息本身不等同于已经出现新的大规模供应缺口。高油价若持续,会加重进口国成本压力,并增加央行对通胀反复的顾虑;若通航和谈判改善,风险溢价也可能迅速回吐。能源行情具有事件驱动特征,不能简单外推为全球需求转强。
点评:
1)能源冲击会放大资产分化。资源供给端可能受益,下游利润和居民购买力则承压,权益组合需要检查成本传导能力。
2)防御配置也要考虑利率约束。黄金可承担分散功能,但美元和实际利率上行可能抵消短期避险需求;原油仓位应控制追涨风险。
5、AI芯片收入加速兑现,成长配置更重预期差
博通于美东时间9月2日披露2026财年第三季度业绩,收入约296亿美元,同比增长86%;其中AI半导体收入167亿美元,同比增长221%。公司预计第四季度AI半导体收入达到217亿美元。定制加速芯片与网络需求继续增长,为算力投入向供应链收入转化提供了新的实际证据。
高增长强化了AI基础设施的中期产业逻辑,但业绩兑现与估值兑现仍有距离。第四季度总收入指引与不同口径的市场预期存在差异,显示高预期资产对边际变化较为敏感。配置上需要同时考察订单转化、利润率与现金回收,也要区分管理层远期规划和已经实现的收入,避免把产业景气直接映射为所有相关公司的盈利增长。
点评:
1)科技主线仍有盈利支撑。保留具备真实客户需求和供应链竞争力的成长配置,关注芯片、互联及配套环节的订单兑现。
2)增长确定性需要与买入价格匹配。分批配置并控制单一主题集中度;若收入增速、利润率或客户投入不及预期,应及时调整敞口。
三、好买观点
1、股票型基金投资策略
市场震荡回调,价值占优但行业轮动仍快。本周上证指数下跌0.56%,沪深300下跌1.33%,创业板指下跌4.03%;国证价值上涨0.83%,国证成长下跌3.22%。传媒、银行和农林牧渔涨幅靠前,电子、有色金属、建筑材料及通信表现靠后。万得全A日均成交额约1.97万亿元,较前一周略降,成长板块成交回落更明显,说明资金仍在向不同盈利线索和稳健资产分散,尚未形成全面回流科技的量能确认。
本周国内景气与政策提供了一定支撑,制造业订单改善、商品消费扩容升级部署有利于盈利预期,但中小企业与非制造业需求仍弱,普遍上修利润预测的依据不足。海外军事冲突升级推高能源风险,利率预期反复也增加了高估值资产的波动。与此同时,海外AI芯片财报显示产业需求仍强,国内电子和通信却继续调整,表明景气判断需要结合估值与资金结构,海外业绩利好不能直接外推为A股相关板块的短期涨幅。传媒上涨而部分硬件回落,也提示科技内部的轮动仍在延续。
短期配置保持均衡,新增仓位分批安排。科技成长保留AI、半导体和高端制造中订单与现金流较清晰的底仓,在估值消化后寻找增配机会,对缺少收入验证的高弹性题材控制集中度;稳健部分以高股息、盈利稳定的价值龙头为基础,并选择终端需求改善能够兑现的消费与制造企业。资源板块本周并未随国际油价普遍上涨,不宜笼统作为地缘风险的对冲工具。若后续订单、利润与量能共同改善,再提高组合弹性;若能源成本或海外利率压力继续上升,则保留防御仓位和必要流动性。
2、QDII 基金投资策略
本周海外权益整体震荡,标普500微涨0.09%,恒生指数上涨0.26%,恒生科技下跌0.77%;QDII型基金指数下跌0.92%,原油类基金居于榜单前列,海外中国互联网方向表现靠后。能源与科技资产的收益分化,反映地缘风险和盈利兑现正在共同影响配置。美国就业回升缓解了增长快速走弱的担忧,却也减少了货币政策转松的必要性;联储对通胀能否持续回落仍有分歧,美债短端与美元随数据反复,不宜把短暂的利率回落作为全面增加风险敞口的依据。
AI产业仍有实际经营支撑,博通芯片收入增长和下一季度指引表明,算力投入继续向供应链收入转化。但高增长资产对预期差更敏感,远期投入规划也需要利润率与现金流验证,维持AI属性Beta中性配置,调整中分批选择盈利质量较好的龙头。港股方面,国内订单修复与促消费政策提供支撑,南向资金全周净流入但周五明显流出,承接力量并不稳定。互联网龙头、优质央国企和产业兑现清晰的成长方向仍可保留配置,进一步增仓需以盈利预期和资金稳定性改善为依据,避免集中追逐少数高弹性主题。
海外债券继续以中短久期和优质票息资产为主,长端仍面临能源、供给和政策不确定性,暂不集中增加久期;能够实施曲线策略的组合,可保留针对期限溢价风险的做陡对冲,但不能忽视加息预期造成的短期反向波动。权益组合以医疗保健、现金流稳定的消费等方向分散科技风险,并保留汇率和流动性缓冲。若后续通胀持续改善,可逐步提高优质成长敞口;若油价进一步推升成本或政策转紧,则应降低高估值资产集中度,而非追逐原油短期涨幅。
3、债券型基金投资策略
本周债券市场有所修复,利率债表现好于信用债,中债总财富指数上涨0.14%,十年期国债收益率回落至1.68%,中长端得到承接,一年期国债则小幅调整。信用利差多数走扩,纯债收益更多来自利率下行和票息积累,信用风险补偿尚未出现普遍改善;转债明显回落,也提示含权仓位的波动不能用纯债市场的平稳来衡量。
制造业景气回升未能推动长端收益率持续上行,反映需求修复的力度仍不足以改变债市支撑,但当前位置继续拉长久期,需要更充分的流动性配合。
资金面来看,跨月后七天资金价格小幅回落,DR007降至1.37%左右,一年期AAA存单收益率回落至1.48%,银行负债成本边际稳定。央行重申适度宽松,并预告下周开展买断式逆回购,流动性托底仍在;短期逆回购缩量与资金价格平稳并存,也意味着不宜将操作量变化直接理解为货币转向。经济数据方面,八月制造业PMI回升至49.8%,订单改善快于生产,但库存和用工继续下降,大型企业修复尚未充分扩散至中小企业,非制造业仍偏弱。购进价格上涨快于出厂价格,成本压力对利润的挤压仍需留意。商品消费支持措施、地下管网及项目投贷联动安排有助于托住内需,实际效果仍取决于融资对接和实物工作量形成,难以据此提前确认增长反转。
往后看,债市仍有配置支撑,但长端低利率位置、政府债供给和海外能源通胀风险会限制行情顺畅推进。利率债久期可保持中性略积极,以流动性较好的短中段承接基础仓位,长端及超长端保留适度敞口,等待供给或资金扰动后的收益率回升再分步增配,避免在快速修复后集中追价;若存单及回购利率持续抬升,则应相应收敛久期。信用债以中高等级票息为主,部分中低评级利差仍在历史低位,本周走扩尚不足以支持全面下沉或显著延长期限,应优先保证主体再融资能力和组合流动性。转债仓位需服从组合回撤预算,防止含权弹性抵消纯债收益。