





一、行情回顾
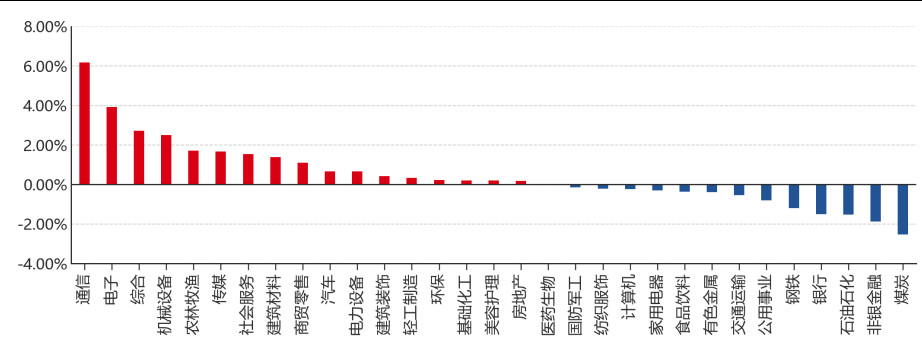
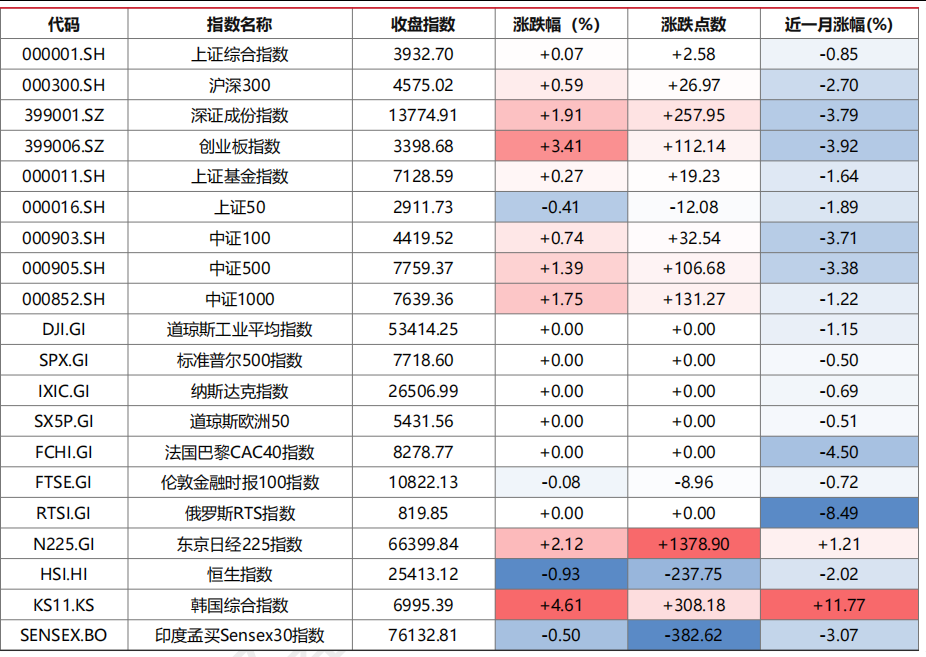
昨日,沪深两市双双收涨。截至收盘,上证综指收于3932.70点,上涨2.58点,涨跌幅为0.07%;深成指收于13774.91点,上涨257.95点,涨跌幅为1.91%;沪深300收于4575.02点,上涨26.97点,涨跌幅为0.59%;创业板收于3398.68点,上涨112.14点,涨跌幅为3.41%。两市成交19460.19亿元。小盘股强于大盘股。中证100上涨0.74%,中证500上涨1.39%。31个申万一级行业中有17个行业上涨。其中,通信、电子、综合表现居前,煤炭、非银金融、石油石化表现居后。
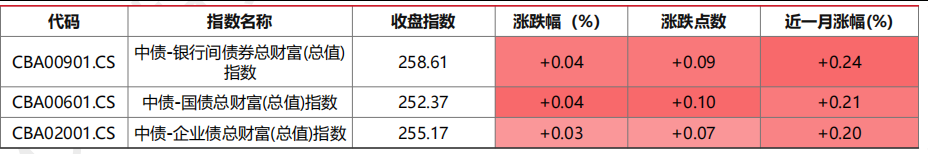
昨日,中债-银行间债券总财富(总值)指数上涨0.04个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数持平0.00%,纳斯达克指数持平0.00%,标准普尔500指数持平0.00%,道琼斯欧洲50持平0.00%。亚太主要市场涨跌互现,其中,恒生指数下跌0.93%,东京日经225指数上涨2.12%,印度孟买Sensex30指数下跌0.50%,韩国综合指数上涨4.61%。
图表:申万一级行业涨跌幅
数据来源:Wind 截止日期:2026/09/07
二、指数涨跌
图表:市场主要股指涨跌幅
数据来源:Wind 截止日期:2026/09/07
图表:主要债券指数涨跌幅
数据来源:Wind 截止日期:2026/09/07
三、新闻
中金换股合并东兴信达获证监会核准,汇金系券商三合一进入实施阶段
据财联社9月7日报道,中金公司公告其换股吸收合并东兴证券、信达证券,以及相关主要股东变更、子公司股权变更等行政许可事项已获证监会正式核准,标志着市场高度关注的汇金系三合一重组正式进入监管放行的实施阶段。按公告安排,中金公司A股自2026年9月15日开市起连续停牌,东兴证券、信达证券也将按终止上市程序推进停牌与摘牌,交易完成后两家券商将注销法人资格,全部资产与业务由中金公司整体承继。
本次换股合并自2025年11月启动筹划、2025年12月披露预案,至2026年陆续通过董事会、股东会及交易所、证监会审核,历时约十个月落地核准。经除权除息调整,每1股东兴证券A股可换0.4376股中金公司A股,每1股信达证券A股可换0.5210股中金公司A股,预计新增发行约31.04亿股A股;合并完成后中国信达、中国东方将分别直接持有中金公司约16.76%、8.03%股份,中央汇金仍保持第一大股东与实际控制人地位。市场焦点集中在9月15日停牌窗口内的异议股东行权结果与换股实施时间表,以及新中金在投行、财富管理与机构交易上的协同兑现。
点评:核准落地把本轮券商整合从预期博弈推进到确定性实施,行业供给侧集中度与头部券商牌照、机构业务协同预期同步抬升,对股票中非银金融与券商板块构成估值支撑;其完整性取决于客户迁移与系统整合的兑现节奏,若整合进度不及预期或市场风险偏好收缩,板块估值修复空间将受约束。
工信部印发信息通信十五五规划,算力与6G核心技术攻关提速
据财联社9月7日报道,工业和信息化部印发信息通信行业发展十五五规划,提出到2030年全面建成覆盖完善、性能领先的新一代通信网,加快形成技术先进、安全可控的信息通信产业体系。规划部署构建枢纽、区域、边缘多层次算力设施体系,有序部署万卡、十万卡及以上智算集群并加大适配国产算力芯片,推进400G及以上高速传输技术,建设光纤直达链路,推动100G光网设备下沉,深化城域毫秒用算等算力协同。
在网络演进层面,规划提出推进城市及热点区域网络向双万兆演进,深化5G-A在县级以上城区连续覆盖并适时启动6G商用;同时加快6G核心技术研发攻关,加强超高速大容量光传输、光接入、海缆光通信与空芯光纤等新型光纤技术研发,开展星地高效传输、星间组网与路由等卫星通信关键技术攻关。规划落地后,算力基础设施、高速光网络与国产算力芯片的资本开支需求将被系统性抬升,通信设备与算力产业链的中期景气度获得政策支撑。
点评:规划把算力网络、400G及双万兆、6G、光通信与卫星通信摆到战略位置,产业资本开支与国产算力适配形成确定性增量,对股票中通信设备、光模块与算力产业链构成中期需求支撑;其兑现节奏取决于运营商资本开支与国产芯片供给弹性,若资本开支低于预期或技术迭代放缓,相关板块的成长溢价将被压缩。
伦铜刷新历史新高,美国抢铜与智利供给扰动加剧市场偏紧
据财联社9月8日报道,LME三个月期铜周一上涨近1%至每吨14533美元,刷新1月创下的纪录,年内累计涨幅接近17%。此次上涨由长期结构性需求增长、供应增速放缓、关税因素引发的库存重新配置以及投机性买盘共同推动,其中短期焦点在于特朗普政府可能出台的铜关税政策,美国商务部向白宫提交建议约两个月后,市场仍在对关税落地进行定价,美国买家正从海运市场采购创纪录的铜,使其他地区供应更趋紧张。
供应端扰动同步发酵,极端天气迫使智利Antofagasta与Lundin Mining下调2026年产量指引,Bradesco BBI分析师指出全球铜矿供应状况正在恶化,本已承压的现货市场进一步趋紧;智利8月铜出口额46.2亿美元,环比下降14%、同比下降3.2%,为2025年7月以来最低。国际铜业研究组织数据显示,2026年上半年全球铜矿产量同比下降1.1%,摩根士丹利预计全年矿山产量或小幅下降,可能录得2017年以来首次年度下滑;而AI数据中心、电动车、可再生能源与电网升级共同支撑铜的电气化需求。
点评:铜价新高由关税驱动的库存重新配置、智利供给受扰与电气化需求三线共振,核心是供给短缺与通胀预期的重新计价,对商品中铜及有色金属构成直接支撑;若铜关税预期被消化后库存回流、或智利矿山供给恢复,涨价带来的溢价将收敛,投资者可结合自身情况关注铜及有色金属相关资产的配置价值。
日本外汇储备创历史最大降幅,日元升破155与日央行加息预期升温
据财联社9月7日报道,日本财务省数据显示8月末外汇储备规模为1.208万亿美元,较7月末的1.287万亿美元减少796亿美元、降幅6.18%,为历史最大单月下滑,且已连续四个月下降,主要源于海外证券规模缩水,其中以美国国债为主、约占外汇储备总量七成。此前7月30日至8月26日,日本动用15.4万亿日元(约986.6亿美元)开展汇率干预,创下史上最大单月干预,并与美国实施了2011年以来首次协同干预。
干预后日元一度自1美元兑164日元附近回升,9月初又回到155至156区间;周一日元在伦敦交易时段涨势扩大,日内涨幅一度超过1.4%,最高报1美元兑154.06日元,为2月23日以来最高。市场将此次走强归因于155关口触发止损卖单、期权交易商抛售美元以及日本央行加息预期升温,普遍预计日央行将在下周会议上加息;日央行理事高田创近日称加息25个基点并非板上钉钉、连续加息也存在可能,进一步强化了政策或比预期更激进的猜测,日元波动率升至1月以来高位。
点评:日元升值与日央行加息预期升温,核心是套息交易融资端成本上行与全球流动性的边际收紧,对日元汇率、日本国债与美债长端利率构成直接扰动,并可能外溢压制全球风险资产的风险偏好;若日央行下周按兵不动或加息幅度低于预期以致套息平仓降温,日元强势交易将缓解,故该判断成立的条件在于日央行连续加息的政策力度。