





一、市场回顾
1、基础市场
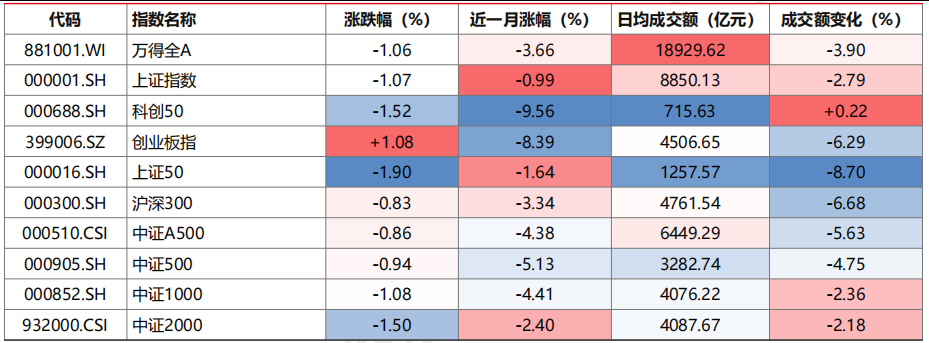
上周,A股主要宽基指数涨跌互现。截止收盘,万得全A收于6320.26点,下跌67.84点,跌幅为1.06%;上证指数收于3888.11点,下跌42.01点,跌幅为1.07%;创业板指收于3322.04点,上涨35.49点,涨幅为1.08%;沪深300收于4510.16点,下跌37.89点,跌幅为0.83%;中证500收于7580.54点,下跌72.15点,跌幅为0.94%;中证2000收于3073.67点,下跌46.94点,跌幅为1.50%。两市日均成交额18929.62亿元,较前周下降3.90%。总体而言,大盘股强于小盘股。沪深300下跌0.83%,中证2000下跌1.50%。
图表:上周国内主要指数表现
 数据来源:Wind、好买基金研究中心,截止日期:2026/09/11
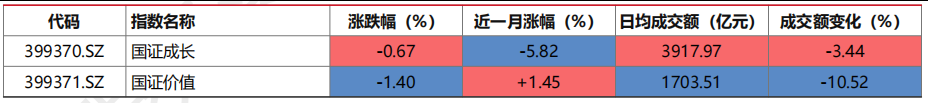
从风格指数看,国证成长周涨跌幅为-0.67%,国证价值周涨跌幅为-1.40%,成长风格强于价值风格。
图表:上周风格指数表现
 数据来源:Wind、好买基金研究中心,截止日期:2026/09/11
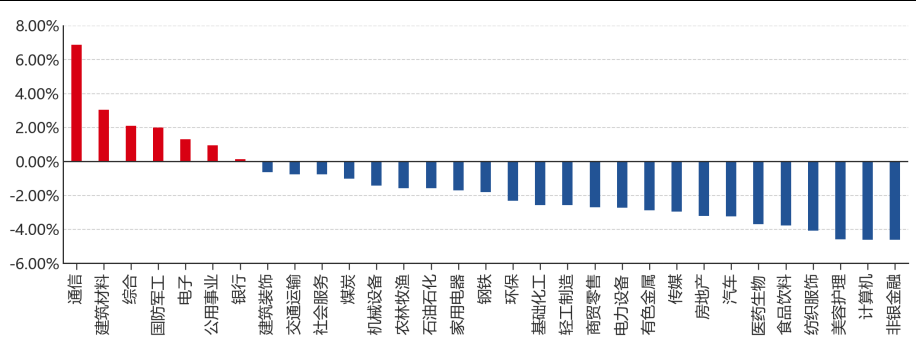
上周,31个申万一级行业中有7个行业上涨。其中,通信、建筑材料、综合表现居前,涨跌幅分别为6.87%、3.05%、2.09%,美容护理、计算机、非银金融表现居后,涨跌幅分别为-4.61%、-4.61%、-4.62%。量能方面,综合、农林牧渔、公用事业日均成交额较前周提升居前,变化率分别为+57.10%、+32.46%、+21.43%;银行、计算机、房地产回落居前,变化率分别为-23.34%、-25.22%、-31.33%。
图表:上周申万一级行业涨跌幅
数据来源:Wind、好买基金研究中心,截止日期:2026/09/11
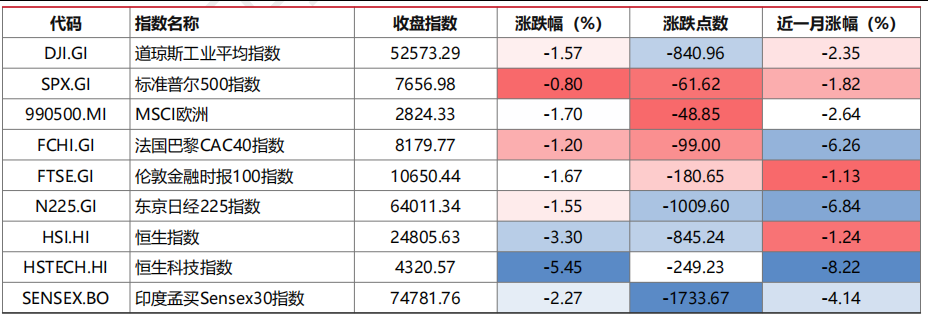
上周,欧美主要市场普遍下跌,其中,纳斯达克100下跌0.59%,标普500下跌0.80%,MSCI欧洲下跌1.70%。亚太主要市场涨跌不一,其中,印度SENSEX30下跌2.27%,日经225下跌1.55%,韩国综合指数上涨3.33%。港股市场方面,恒生指数下跌3.30%,恒生科技下跌5.45%。
图表:上周海外及港股主要指数表现
数据来源:Wind、好买基金研究中心,截止日期:2026/09/11
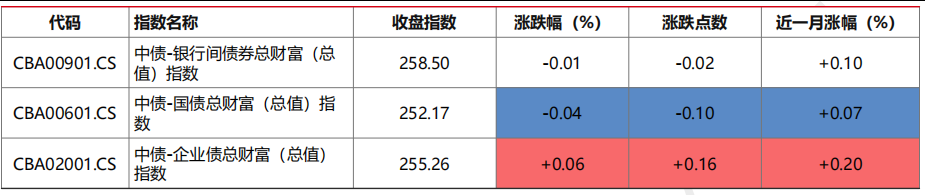
上周,债券财富指数涨跌互现。其中,中债-银行间债券总财富(总值)指数下跌0.01%,中债-国债总财富(总值)指数下跌0.04%,中债-企业债总财富(总值)指数上涨0.06%。从结构看,以国债代表利率债、企业债代表信用债,信用债表现好于利率债。
图表:主要债券指数涨跌幅
数据来源:Wind、好买基金研究中心,截止日期:2026/09/11
2、基金市场
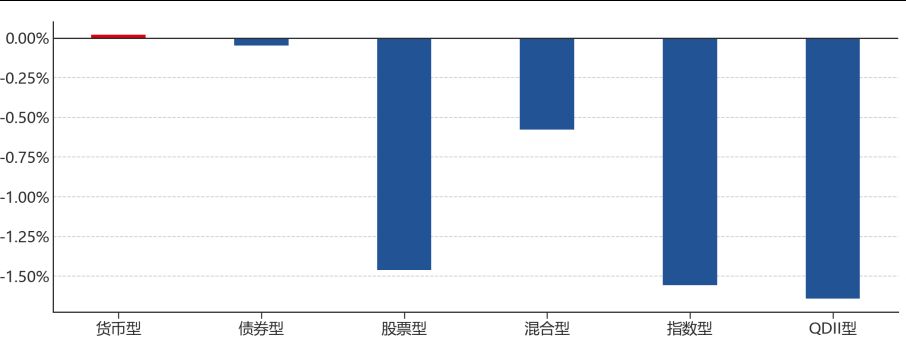
上周,国内权益类基金普跌,股票型基金下跌1.46%,混合型基金下跌0.58%,指数型基金下跌1.56%。其他类型基金方面,货币型基金上涨0.02%,债券型基金下跌0.05%,QDII型基金下跌1.64%。
图表:上周主要Wind基金一级分类指数涨跌幅
数据来源:Wind、好买基金研究中心,截止日期:2026/09/11
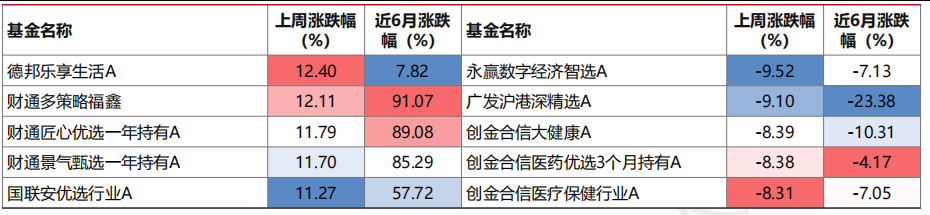
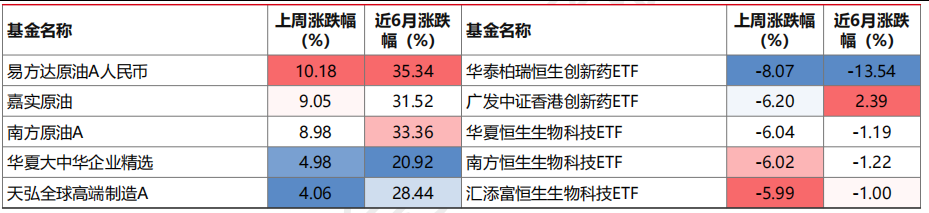
上周,权益类基金表现较好的是德邦乐享生活A和财通多策略福鑫等;QDII基金表现较好的是易方达原油A人民币和嘉实原油等;债券型基金表现较好的是工银可转债和交银裕惠纯债等。
图表:成立满1年权益类基金涨幅情况
数据来源:Wind、好买基金研究中心,截止日期:2026/09/11
图表:成立满1年QDII基金涨幅情况
数据来源:Wind、好买基金研究中心,截止日期:2026/09/11
图表:成立满1年债券型基金涨幅情况
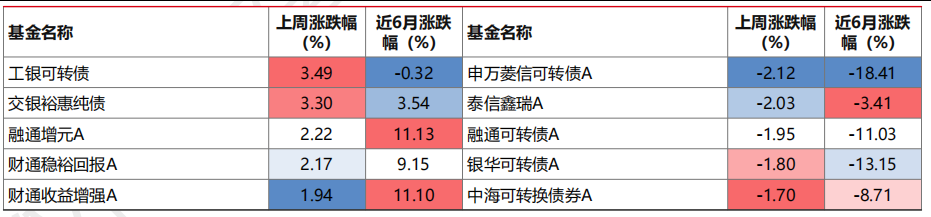 数据来源:Wind、好买基金研究中心,截止日期:2026/09/11
二、近期焦点
1、国内物价回升,上游与终端仍有分化
9月9日公布的八月CPI同比上涨0.8%,较前月回升0.3个百分点,核心CPI同比上涨1.0%;PPI同比上涨3.8%,环比由负转正至0.4%。汽油、黄金及部分电子产品价格上涨形成支撑,生产资料价格明显强于生活资料,食品同比仍下降,终端需求相关价格修复并不均衡。
本轮物价变化兼有海外能源、季节性与科技产业需求因素,不能直接等同于内需全面扩张。上游涨价有利于部分资源企业收入,却可能挤压缺乏议价能力的中下游利润;核心价格保持温和,又限制了全面再通胀的外推。后续更需观察价格能否转化为销量、利润及现金流的持续改善。
点评:
1)盈利修复应按产业链区分。优先考察订单兑现、成本传导和现金流,资源涨价与消费需求恢复不宜使用同一估值逻辑。
2)股债均需防范油价反复。权益保留结构性机会,债券维持票息底仓;上游涨价若持续,将约束长久期资产的估值扩张。
2、金融央企补充资本,供给与配置能力同步变化
9月7日,财政部明确近期将发行3000亿元特别国债,支持工商银行、农业银行以及相关政策性金融、保险机构等八家中央金融企业补充核心一级资本,按市场化、法治化原则推进。官方表示这些机构经营和监管指标总体稳健,政策目标在于提升风险抵御能力与服务实体经济能力,具体发行日程仍待明确。
资本补充可缓解业务扩张的资本约束,银行贷款和债券配置能力有望改善,保险端也获得更长远的业务支撑。不过,资本充足与资产回报改善并非同步实现,仍取决于有效融资需求、息差和投资收益。短期特别国债发行增加市场承接需求,中期配置能力改善则有助于消化供给,两者应区分时点。
点评:
1)金融资产重估仍需经营兑现。可重视资本稳健、分红可持续的金融主体,但不能把补资本直接折算为短期利润增长。
2)债券供需影响存在先后顺序。发行缴款可能带来短期波动,资金到位后的配置释放需要时间,长债更适合等待调整后分批布局。
3、美国核心通胀环比回升,利率路径面临再定价
9月11日,美国公布八月CPI环比上涨0.4%、同比上涨3.4%;核心CPI环比上涨0.3%,较七月加快,同比则回落至2.4%。汽油上涨贡献整体月度涨幅的三分之一以上,住房、通信及机票价格也有支撑。核心同比放缓与环比回升同时出现,说明价格趋势仍需结合基数和近期变化判断。
临近议息会议,通胀短期反复提高了政策收紧的可能性,但截至报告日,会议决策尚未发生。资产反应不仅取决于是否加息,还取决于后续指引是否指向连续收紧。若政策未能稳定通胀预期,长端利率亦可能维持压力;若价格回落、政策路径趋于清晰,风险资产才更容易获得稳定估值支撑。
点评:
1)海外久期宜保持克制。海外债券侧重中短久期与较高信用质量,避免把单月核心同比回落直接交易为持续降息。
2)科技配置以盈利消化估值。保留有收入和现金流支撑的科技资产,分批介入;利率抬升时控制高估值、远期盈利占比较高的暴露。
4、AI云收入加速兑现,资本开支回报仍需检验
当地时间9月10日,甲骨文披露截至八月底的2027财年第一季度业绩:收入193亿美元,同比增长30%;云基础设施收入74亿美元,同比增长121%,剩余履约义务增至6640亿美元。公司当季经营现金流230亿美元,自由现金流为负50亿美元,并完成此前计划中的200亿美元普通股发行。
云业务收入和交付增长提供了AI需求兑现的直接证据,行业观察可从合同规模进一步转向产能投放、收入确认与资本回报。与此同时,负自由现金流表明扩张仍需大量前置投入,合同存量并不等同于当期利润。未来能否持续改善现金转化,仍取决于数据中心交付、电力及硬件保障、客户履约和融资成本。
点评:
1)科技主线保留,选择标准趋严。关注能够把订单转为交付、盈利和现金流的产业环节,以企业兑现差异决定仓位,避免仅按合同增速追价。
2)扩张风险与利率风险一并管理。供应链瓶颈或融资成本上行均可能延后资本回报,通过分散配置和分批买入控制科技组合波动。
5、中小企业回款治理强化,现金流传导成为政策重点
9月10日公布的回款治理通知要求完善付款期限及验收等合同要素,推动龙头企业践行交付后60日内现金支付承诺。中央企业对中小企业全部采用现金支付,政府采购项目全额现金支付;应收账款电子凭证最长付款期限压减至6个月,并强化逾期披露、平台监管和分包支付传导。
治理重点由清欠进一步延伸至合同、支付工具、信息披露和融资替代,旨在减少大企业对供应商的资金占用。回款改善有望减轻中小企业融资负担,但资产负债表修复需要实际执行,无法仅凭文件判断利润或订单立即回升。付款方的流动性安排、银行融资支持与供应链资金传导效率,将决定政策效果。
点评:
1)现金流质量值得提高权重。供应链企业的应收账款周转与经营现金流改善,可作为盈利质量验证;政策受益仍需逐家公司核实。
2)信用改善应以实际清偿为依据。债券选择关注付款主体与供应商再融资能力,避免因政策出台就普遍降低信用标准,保留中高等级票息底仓。
三、好买观点
1、股票型基金投资策略
市场震荡分化,科技内部表现差异扩大。本周上证指数下跌1.07%,沪深300下跌0.83%,创业板指上涨1.08%;通信上涨6.87%,建筑材料、电子等表现靠前,非银金融、计算机和纺织服饰跌幅较大。万得全A日均成交额约1.89万亿元,较前周减少3.90%,成长相对价值有所修复,但总量成交仍在收缩,结构性反弹尚未转化为全面风险偏好回升。通信走强与计算机回落并存,也表明市场对科技产业的定价更加重视具体兑现环节。
本周产业与政策提供支撑,海外利率则继续约束估值。AI云业务收入增长验证算力需求仍在兑现,有利于通信和电子产业链预期,但高资本投入与融资成本也提高了盈利质量要求。金融央企注资、中小企业回款治理有助于改善资本和现金流约束,传导至企业利润仍需时间,不能把政策出台直接等同于广谱盈利回升。国内价格修复更多来自能源与部分科技产品,上下游受益并不均衡;美国通胀环比反复及美债利率上升,则使高估值板块更容易受到预期变化冲击。
短期市场仍需通过震荡消化外部利率和内部盈利差异,配置保持均衡,新增仓位分批安排。科技成长保留AI、通信、半导体及高端制造中订单、利润和现金流较清晰的底仓,对快速上涨的细分环节控制追价,对应用类机会等待收入验证;稳健部分配置分红可持续、现金流稳定的价值龙头,并精选回款或终端需求改善能够兑现的低位企业。若量能扩张与盈利预期改善同步出现,可再提高组合弹性;若能源成本和海外利率压力延续,则维持防御仓位与必要流动性。
2、QDII 基金投资策略
本周海外权益普遍回调,标普500下跌0.80%,恒生指数和恒生科技分别下跌3.30%、5.45%,QDII型基金指数下跌1.64%。美国核心通胀同比继续放缓,环比却重新加快,叠加能源供应扰动,使议息会议前的政策不确定性上升;十年期美债收益率升至4.96%,高利率对科技估值和企业融资的约束进一步显现。欧洲央行本周加息,也说明海外资产尚缺少广泛的货币宽松支撑。短期反弹需要区分数据落地后的情绪修复与利率趋势真正改善。
AI产业仍有经营证据支撑,甲骨文云基础设施收入快速增长,产能交付推动合同向收入转化,科技主线具备延续基础;但前置投资使自由现金流承压,配置标准应更重视资本回报、客户履约和融资能力。维持AI属性Beta的中性配置,对盈利与估值匹配的龙头分批布局,控制依赖远期预期的高弹性资产集中度。港股同时面对国内盈利修复不均与海外折现率压力,单日南向净买入说明仍有承接,尚不足以确认趋势反转。互联网龙头、优质央国企与产业兑现清晰的成长方向可保留底仓,新增仓位等待资金和盈利预期进一步稳定。
海外债券继续以中短久期和高信用质量票息为主,暂不因收益率抬升集中拉长久期。具备相应能力的组合可保留针对长端期限溢价上升的曲线对冲,同时控制加息预期推动短端更快上行的反向风险。权益以现金流稳定的消费、医疗等方向分散科技暴露,保留汇率和流动性缓冲。若能源价格回落、核心通胀持续改善并带动长端利率企稳,可逐步增加优质成长配置;若政策进一步收紧,则继续降低高估值资产集中度。
3、债券型基金投资策略
本周债券市场窄幅震荡,利率债表现弱于信用债,短端相对稳定,中长端收益率小幅上行。十年期国债收益率收于1.69%,中债信用债财富指数上涨0.05%,信用利差多数收窄,低评级品种压缩更明显;转债随权益风险暴露有所调整。长端对物价回升和供给预期仍有反应,配置需求则使调整幅度保持有限,当前收益更依赖票息积累。资金面来看,DR007回升至1.42%,银行与非银资金价格差异不大,一年期AAA存单收益率小幅抬升,说明流动性仍属平稳,但继续宽松的推动力有所减弱,临近税期和季末,融资成本变化对持仓收益的影响需要重新计入。
经济数据方面,八月CPI同比上涨0.8%、PPI同比上涨3.8%,能源及部分电子产品涨价较突出,食品和终端消费品价格仍有分化。上游成本回升尚未伴随广泛的需求扩张,基本面对债市的支撑仍在,但油价反复可能延后通胀回落预期,长端进一步下行需要更多条件。成品油临时调控降低了本轮国内价格上调幅度,有助于缓冲成本传导;金融央企资本补充则兼具短期特别国债供给与中期配置能力改善两方面影响,发行与资金到账节奏仍需分别观察。中小企业回款治理强化现金支付、账期约束及融资支持,有利于改善企业现金流,其效果还需通过实际清偿与融资落地验证,暂不宜直接外推为信用需求全面回升。
往后看,债市仍有配置支撑,短期更可能在资金边际收敛、价格扰动和机构承接之间反复,利率债久期宜保持中性。短端存单和流动性较好的中短久期品种可作为基础仓位,长端与超长端保留适度配置,等待政府债缴款或季末资金波动带来收益率回升后分批增配,避免依赖降息预期连续追价。信用债继续以中高等级票息为主,低评级利差进一步压缩后,资质下沉与流动性损失获得的补偿更薄,应重视主体现金流、回款改善和再融资能力,避免同时拉长久期并降低资质。组合保留必要流动性,转债仓位控制弹性,以减少权益波动对纯债收益的侵蚀。