





一、行情回顾
昨日,沪深两市双双收跌。截至收盘,上证综指收于3864.28点,下跌21.05点,涨跌幅为-0.54%;深成指收于13287.97点,下跌96.59点,涨跌幅为-0.72%;沪深300收于4450.04点,下跌30.04点,涨跌幅为 -0.67%;创业板收于3247.92点,下跌37.67点,涨跌幅为-1.15%。两市成交16127.17亿元。小盘股强于大盘股。中证100下跌0.86%,中证500下跌0.13%。31个申万一级行业中有2个行业上涨。其中,电子、建筑材料、煤炭表现居前,商贸零售、社会服务、电力设备表现居后。
昨日,中债-银行间债券总财富(总值)指数上涨0.01个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数下跌0.63%,纳斯达克指数下跌0.78%,标准普尔500指数下跌0.45%,道琼斯欧洲50持平0.00%。亚太主要市场涨跌互现,其中,恒生指数下跌1.00%,东京日经225指数下跌0.01%,印度孟买Sensex30指数下跌1.04%,韩国综合指数下跌0.85%。
图表:申万一级行业涨跌幅
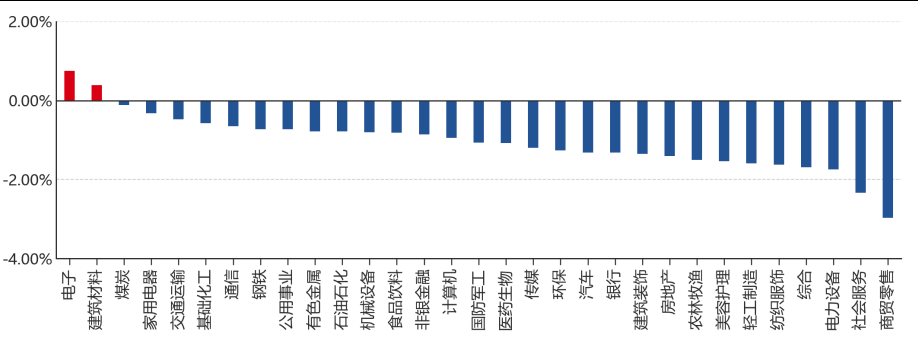
数据来源:Wind 截止日期:2026/09/15
二、指数涨跌
图表:市场主要股指涨跌幅
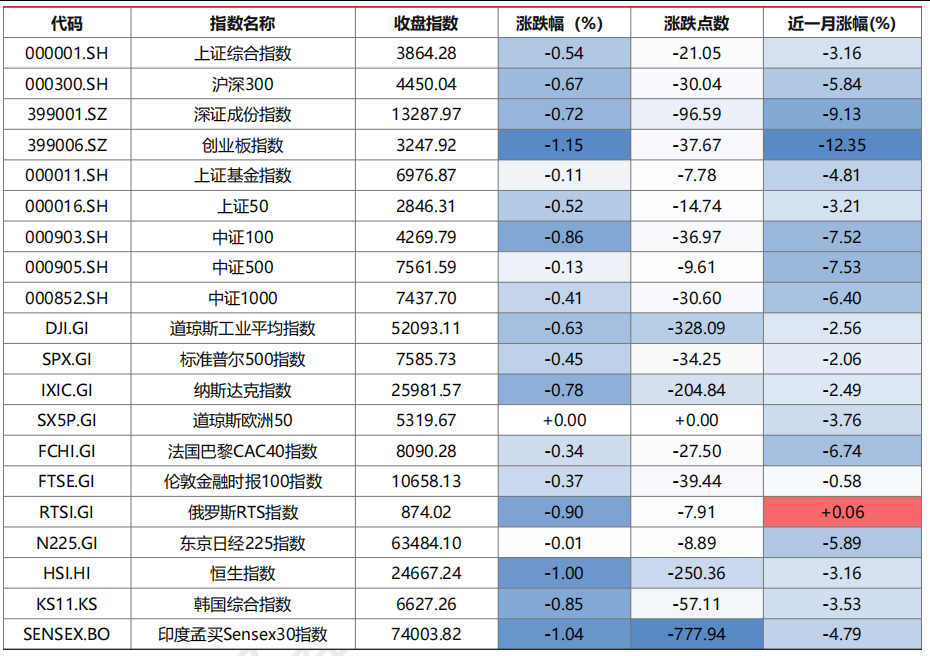
数据来源:Wind 截止日期:2026/09/15
图表:主要债券指数涨跌幅
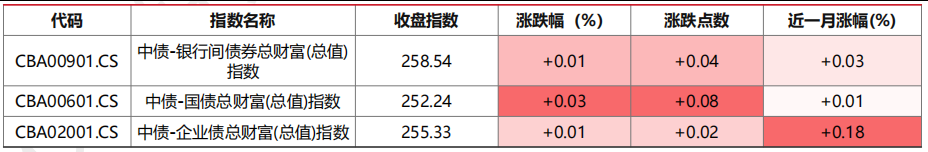
数据来源:Wind 截止日期:2026/09/15
三、新闻
统计局8月经济数据出炉,工业升级与投资消费分化并行
国家统计局9月15日在国新办发布8月国民经济运行数据。据国家统计局披露,8月份全国规模以上工业增加值同比增长5 .2%,增速比上月加快0 .7个百分点,环比增长0 .54%,1—8月份累计增长5 .3%。其中采矿业增加值下降1 .4%,制造业增长6 .1%,电力、热力、燃气及水生产和供应业增长4 .9%。新动能是主要拉动力,装备制造业增加值同比增长12 .1%,高技术制造业增长16 .7%,分别快于全部规上工业6 .9和11 .5个百分点,工业机器人、锂离子电池产量同比分别增长34 .6%和57 .2%。统计局工业司解读称,1—8月份高技术制造业、数字产品制造业等新动能领域对规上工业增加值增长的贡献率超过五成,比1—7月份提升超过2个百分点;8月份规上工业出口交货值1 .4万亿元,同比增长11 .1%,增速比上月加快0 .7个百分点,服务业生产指数同比增长4 .1%。
需求端未能同步改善。据国家统计局数据,1—8月份全国固定资产投资(不含农户)293092亿元,同比下降7 .2%,扣除房地产开发后下降4 .2%,其中民间投资下降10 .1%,民间投资与地产链走弱拖累第三产业投资下降9 .9%。同期社会消费品零售总额327569亿元,同比增长1 .1%;8月当月社会消费品零售总额39824亿元 ,同比增长0 .4%,环比下降0 .13%,其中汽车类零售额当月同比下降18 .5%,限额以上单位通讯器材类当月增长27.3%,服务零售额增长4.9%快于商品零售。投资结构内部亦有分化,1—8月份高技术产业投资同比增长5.2%、增速加快0 .2个百分点,信息服务业投资增长22 .7%,设备工器具购置投资增长9 .3%,房地产相关投资仍在收缩。
点评:这组数据改变的是增长结构的预期,而非经济总量的方向,因此定价影响集中在企业盈利结构与国内长端利率的定价基础。生产端由装备与高技术制造拉动、投资端由设备更新和数字基础设施支撑,意味着股票市场盈利修复的线索更可能来自制造业升级与算力相关产业链,而民间投资与地产链投资收缩会限制顺周期板块的估值弹性;债券方面,投资与消费偏弱构成长端利率的中期支撑,但央行同日投放中长期流动性、官方对信用总量扩张“并不弱”的表态,使利率进一步下行仍需增量宽松信号确认。若后续消费当月增速不能回升至1%以上,则权益市场顺周期修复的基础需要下修;若设备购置与高技术投资增速继续加快,成长风格相对占优的条件更为充分。
10年期美债收益率突破5%创19年新高,全球债市同步承压
据财联社报道,9月15日美国国债抛售进一步加剧,基准10年期美债收益率盘中升至5 .034%上方,突破2023年高点,创2007年以最高水平;对地缘风险更敏感的30年期美债收益率盘中最高升至5 .40%关口,创2007年6月以来新高,2年期美债收益率上涨约4个基点至4 .68%。抛售同时席卷全球多国债市,日本10年期国债收益率重返3%上方、触及3 .025%的30年来新高,德国10年期收益率上升6个基点至3 .57%,法国10年期升至4 .5531%、为2008年9月以来最高,澳大利亚10年期攀升9个基点至5 .42%。据财联社报道,市场预期美联储将在9月15日至16日的会议上加息25个基点,这将是美联储自2023年7月以来的首次加息。
利率上行的推动因素来自能源、通胀与财政三条线索。据财联社报道,也门胡塞武装9月14日对沙特发动新一轮袭击,此前沙特方面称其东西向输油管道遇袭可能影响全球约4%的石油供应,国际油价延续上涨,布伦特原油一度报每桶105至108美元区间;8月美国通胀数据仍远高于美联储2%目标,构成加息预期的直接背景。据财联社援引美国银行9月4日至10日对170名投资者、合计管理约4700亿美元资产的调查,受访者将债券收益率无序上升视为市场最大尾部风险,全球股票净超配比例由上月的56%降至49%,全球债券净低配比例升至48%、为2022年5月以来最高,受访基金经理平均现金仓位升至3 .9%。同据财联社报道,美国财政部长贝森特表示10年期美债收益率上升源于“全球性问题”,并承认这反映出解决财政赤字的必要性。
点评:本轮变化的定价变量是美债实际利率与期限溢价而非单次政策利率,因此传导更依赖贴现率与美元流动性渠道。若10年期收益率能够在5%附近企稳,则美股估值压缩属于一次性重估,能源与高现金流板块的相对优势仍在;若收益率在加息落地后继续走高并站上5 .2%以上,则高估值成长股与依赖外部融资的行业将面临更持续的贴现压力,美元短期偏强也会对人民币汇率和北向资金形成阶段性约束。对国内债券而言,美债利率上行主要通过汇率与中美利差渠道影响,而非直接传导至银行间资金面,因此国内长端利率的中期定价仍取决于国内投资与消费数据,只有当人民币汇率出现明显贬值压力时,外部利率环境才会改变国内货币条件的宽松空间。
统计局8月房价数据降幅收窄,一线二手房连续6个月环比上涨
据国家统计局9月15日发布的数据,8月份70个大中城市中,一线城市新建商品住宅销售价格环比由上月持平转为上涨0 .1%,其中海、广州、深圳分别上涨0 .4%、0 .1%和0 .2%,北京下降0 .2%;二线城市新建商品住宅价格环比下降0 .1%,降幅与上月相同;三线城市环比下降0 .2%,降幅比上月收窄0 .1个百分点,70城中新建商品住宅价格环比上涨或持平城市为21个、比上月减少2个。据国家统计局城市司高级统计师杨彩芳解读,8月一线城市新建商品住宅销售价格同比下降0 .9%、降幅比上月收窄0 .2个百分点,二、三线城市同比分别下降2.7%和4 .1%、降幅均收窄0 .1个百分点;一线城市二手住宅价格环比上涨0 .1%、涨幅比上月回落0 .1个百分点 ,已连续6个月保持上涨,一线城市二手住宅价格同比下降2 .7%、降幅收窄1 .0个百分点。
价格端边际改善的同时,新房投资与销售仍在收缩。据国家统计局数据,1—8月份全国房地产开发投资47979亿元,同比下降19 .9%,其中住宅投资下降19 .7%;房屋新开工面积同比下降24 .8%,竣工面积下降23.7%;新建商品房销售面积49880万平方米、同比下降12 .1%,销售额47470亿元、同比下降13 .0%;房地产开发企业到位资金50893亿元、同比下降21 .0%,其中个人按揭贷款下降22 .4%。另据国家统计局新闻发言人付凌晖在国新办发布会上介绍,1—8月份二手房交易网签面积同比增长10 .6%、达5 .5亿平方米,连续多个月高于新房销售面积,房地产市场交易格局正由以新房交易居多逐步转向以存量房交易居多;8月末全国新建商品房待售面积同比下降1.1%,为今年以来连续第六个月下降,其中待售3年以下面积下降4.2%。
点评:房地产这条线索真正改变的是库存去化速度与居民对住房资产的价格预期,而非开发投资的总量水平,因此对资产定价的传导集中在银行等金融股资产质量、地产链的现金流预期与国内债券的长端定价基础。交易结构中二手占比上升、短期库存持续下降,意味着核心城市的价格底部更为扎实,银行涉房不良生成压力在中期趋于缓和,这是银行股与优质房企估值修复的必要条件;但在新开工、竣工和到位资金仍在两位数收缩的情况下,施工与建材环节的收入确认仍会滞后,地产链条上的博弈需要区分“价格端修复”与“投资端收缩 ”两个不同节奏。后续可跟踪9月与10月一线城市二手住宅价格的环比持续性以及待售面积的下降斜率,若二手价格环比转负或库存下降幅度收窄,则底部判断需要重新评估。
沙特输油管道停运取消欧洲订单,布伦特原油一度逼近108美元
据财联社9月15日报道,沙特阿拉伯正在通知部分欧洲石油精炼厂,由于横贯东西的输油管道已关闭,9月底的部分原油运输订单将被取消,红海港口延布的石油装船作业已暂停。报道称,至少三家欧洲炼油商原定于9月下旬装运的原油已被取消或最晚推迟至11月,另有两家炼油商预计将收到涉及9月供应的通知;一名市场消息人士估计,原定于9月最后10天装运的所有沙特原油货物都可能面临风险,延布港剩余原油库存仅能维持约5天。受此影响,布伦特原油期货短时从每桶105美元拉升至近108美元。
供给中断的源头是连接沙特东部产油区与延布港的东西输油管道。据财联社报道,也门胡塞武装连续对沙特能源设施发动袭击,上周的一次袭击导致这条全长约1200公里的管道暂停运行;卫星图像显示管道上一处抽水泵站已被烧毁,损毁严重。报道援引知情地区官员称,管道可能出现“数周无法正常运行”的情况,直到损坏得到修复;中东战事爆发后,沙特一度通过该管道每天向延布输送约400万桶原油,能源研究机构Rystad Energy分析报告指出,自8月底以来该管道日输送量在260万桶至400万桶之间,若输送完全停止,这些原油将无法进入市场。报道同时提到,波兰奥伦集团正加紧寻找来自北海等地区的替代原油,Kpler数据显示波兰格但斯克港与立陶宛布廷格港合计接收量约占欧洲从沙特进口原油总量的59%。此外,据财联社另一则报道,美国国会预算办公室数据显示美伊战争5个月耗费380亿美元,每多打一个月还要再花30亿美元。
点评:这条新闻改变的核心变量是原油的短期供给缺口与通胀预期的边际斜率,落点首先在能源品自身的定价。在延布港库存仅能支撑数天、修复周期以周计的情况下,原油的短期风险溢价仍有支撑,国内炼化与油服企业的盈利预期会同向改善,但这一逻辑成立的前提是管道停运未被其他产油国的增产与库存释放对冲;反之,如果替代航线运力恢复或OPEC+释放闲置产能,油价的地缘溢价会较快回吐。对下游而言,柴油与航煤价格上涨会通过运输成本抬升终端价格,这也是美债收益率上行与美联储加息预期升温的重要背景之一,因此在能源成本居高不下的情景下,通胀敏感的债券久期资产承压更明显。投资者可结合自身情况关注原油、油运及能源类相关资产的配置价值,同时需跟踪管道修复进度与实际装船恢复情况以验证供给缺口是否持续。