
一、行情回顾
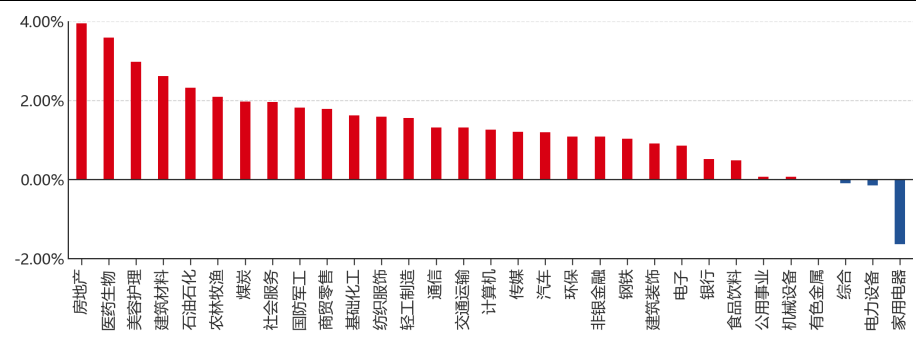
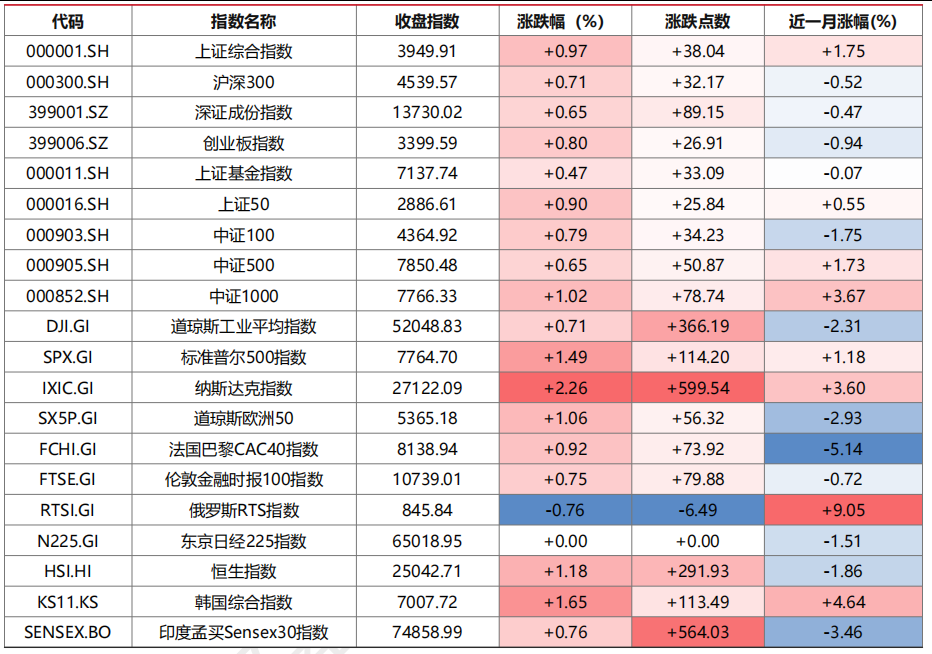
昨日,沪深两市双双收涨。截至收盘,上证综指收于3949.91点,上涨38.04点,涨跌幅为0.97%;深成指收于13730.02点,上涨89.15点,涨跌幅为0.65%;沪深300收于4539.57点,上涨32.17点,涨跌幅为0.71%;创业板收于3399.59点,上涨26.91点,涨跌幅为0.80%。两市成交20315.13亿元。大盘股强于小盘股。中证100上涨0.79%,中证500上涨0.65%。31个申万一级行业中有27个行业上涨。其中,房地产、医药生物、美容护理表现居前,家用电器、电力设备、综合表现居后。
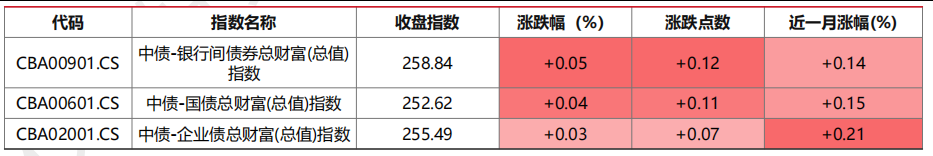
昨日,中债-银行间债券总财富(总值)指数上涨0.05个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数上涨0.71%,纳斯达克指数上涨2.26%,标准普尔500指数上涨1.49%,道琼斯欧洲50上涨1.06%。亚太主要市场涨跌互现,其中,恒生指数上涨1.18%,东京日经225指数持平0.00%,印度孟买Sensex30指数上涨0.76%,韩国综合指数上涨1.65%。
图表:申万一级行业涨跌幅
数据来源:Wind 截止日期:2026/09/21
二、指数涨跌
图表:市场主要股指涨跌幅
数据来源:Wind 截止日期:2026/09/21
图表:主要债券指数涨跌幅
数据来源:Wind 截止日期:2026/09/21
三、新闻
习近平将于9月23至25日对美国事访问,元首外交定调中美战略稳定
据新华社报道,外交部发言人9月21日宣布,应美利坚合众国总统特朗普邀请,国家主席习近平将于9月23日至25日对美国进行国事访问。外交部发言人郭嘉昆在当日例行记者会上介绍,访问期间习近平主席将同特朗普总统就事关中美关系以及世界和平与发展的重大问题深入交换意见。他表示,元首外交对中美关系具有不可替代的战略引领作用,中美两国元首在半年内实现互访,具有历史性、里程碑意义;中方愿同美方一道,丰富中美建设性战略稳定关系内涵,加强对话合作,妥善管控分歧,不断增进两国人民的福祉,促进世界的和平、稳定、繁荣。这是习近平主席时隔3年再次对美国进行国事访问,也是两国元首在半年内的第二次面对面会晤。
经贸议题方面,记者会上多个提问聚焦关键矿产与出口管制。关于稀土供应,郭嘉昆回应指出,中方一贯致力于维护关键矿产全球产供链稳定与安全,中美双方应当共同落实好两国元首达成的重要共识,维护中美经贸关系稳定发展态势。他同时说明,中方依法依规针对所有两用物项,禁止对日本军事用户、军事用途及任何有助于提升日本军事实力的出口,目的是制止日本“再军事化”和拥核企图,并强调中方维护关键矿产全球产供链稳定与安全的立场没有变化。此外,中方已宣布将于9月25日在纽约联合国总部举办全球发展倡议5周年高级别对话会,与第81届联大一般性辩论同期举行,外访安排与多边议程在时间上相互衔接。
点评:定价中枢落在中美关系路径与政策不确定性,而非单一行业的基本面。国家元首半年内互访并把双边关系定位为“建设性战略稳定关系”,边际上降低了关税再度升级与出口管制突然扩围的尾部风险,对应的是权益市场风险偏好的修复空间、人民币汇率预期的稳定,以及跨境资金流入环境的改善;对债券而言,外部不确定性下降会小幅削弱对安全资产的配置需求,但国内长端利率仍主要由内需与货币环境决定,外部地缘缓和的直接传导有限。需要区分预期与落地:元首外交确立的是方向与沟通机制,关税水平、关键矿产出口安排与实体清单等具体条款仍需后续磋商确认,因此不宜按会谈本身直接外推行业盈利改善。后续应跟踪访问成果文件的表述、稀土等关键矿产供应的实际交付进度,以及11月10日稀土出口管制暂停期限临近前的政策信号;若磋商进展低于预期或执行层面出现反复,风险偏好修复的判断需要重新评估。
央行重申适度宽松并推进人民币便利化,人民币韧性对债市友好
据央行网站,9月21日,中国人民银行召开外资金融机构座谈会,听取意见建议并研究进一步优化营商环境、推动金融业高水平对外开放有关工作。中国人民银行行长潘功胜出席会议并讲话,副行长宣昌能主持会议,副行长邹澜,国家外汇管理局副局长徐志斌、李斌出席。潘功胜介绍了当前中国经济金融形势和货币政策实施情况,并表示中国经济运行总体平稳向好,结构持续优化,高质量发展不断取得新进展。座谈会还就外资金融机构关心的跨境展业、人民币使用便利度等问题进行了交流回应。
潘功胜表示,中国人民银行将认真落实党中央、国务院决策部署,实施好适度宽松的货币政策,为经济稳定增长和金融市场平稳运行营造良好的货币金融环境。会议同时提出,继续推动金融高水平开放,持续完善政策供给,稳步扩大金融市场双向开放,不断优化跨境支付服务,更加便利人民币国际使用。美国银行、摩根大通银行、汇丰银行、渣打银行、德意志银行、星展银行、阿布扎比第一银行、印尼曼底利银行、法国巴黎银行、摩根士丹利、高盛、瑞银证券、宏利金融、博枫资管、加拿大养老基金等15家外资金融机构负责人参会并发言。
各机构认为,今年以来央行在深化金融业改革开放、优化营商环境、便利人民币国际使用等方面的系列举措取得积极进展,希望持续优化相关政策,并加强与市场的沟通。从参会机构构成看,既有全球系统重要性银行,也包括资管机构与养老金,覆盖银行、证券和长期资金等多个类型,反映出座谈议题兼顾跨境展业便利与长期资金配置需求。
点评:预期锚点落在货币环境与跨境资金流动上。9月LPR连续16个月保持不变,1年期报3.0%、5年期以上报3.5%,说明价格型宽松短期处于观察期,政策重心转向数量型呵护与预期引导;央行此次重申“适度宽松”并强调便利人民币国际使用,边际上强化了流动性维持友好的判断。传导上,短端资金面稳定和人民币韧性提高了境外机构持有人民币债券的风险调整后回报,对利率债构成中期支撑;而扩大金融市场双向开放、优化跨境支付,则更偏向中期资金面与风险偏好的结构性利好,对权益资产的影响是渐进的,需要看到外资配置的持续数据才能确认。若后续出现通胀超预期回升或海外政策利率反向变化,这一判断需要重新评估。
美国柴油价格历史性升破6.5美元,能源成本抬升强化通胀黏性
据财联社报道,随着伊朗战争引发的油价上涨趋势持续,美国柴油价格历史上首次突破每加仑6.50美元。美国汽车协会(AAA)数据显示,截至9月20日,美国全国平均柴油价格升至每加仑6.505美元,高于一周前的6.204美元和一个月前的5.548美元,去年同期仅为3.7美元。报道称,9月份柴油价格上涨速度加快,月初以来累计涨幅超过87美分,价格几乎每天都在上涨,柴油已成为本轮能源成本上行中涨幅最陡的品种之一。
报道显示,由于美伊战争下霍尔木兹海峡石油运输持续受限,全球柴油供应受到挤压,该地区原油外运量尚未完全恢复到战前水平,限制了世界其他地区炼油厂的燃料产量。同时,俄罗斯已实施柴油出口禁令,并可能将这一限制延长至10月,乌克兰的无人机袭击仍在持续冲击俄罗斯的炼油厂。文章提到,柴油用于卡车、农业机械、发电机、船只、火车和家庭供暖系统,几乎触及经济的每一个环节;分析师警告称,柴油价格创下纪录,很可能重新点燃整条供应链上的通胀。政策层面,加油站油价飙升已引发外界猜测特朗普政府可能实施出口限制,但美国内政部长道格·伯格姆上周表示,即便美国禁止石油或燃油出口,也难以改变国内油价高企的局面;高盛则在近期报告中警告,鉴于全球供应受限,柴油价格将继续上涨,但随着炼油厂优先排产柴油,汽油价格存在更多上行空间。
点评:核心变量是通胀路径的黏性与利率预期,而不是单纯的油价水平。柴油是公路货运、农业和工业生产的投入品,其价格破纪录会先推升核心商品与服务成本,再经由通胀预期影响长端利率定价;这与美联储上周加息25个基点后的偏紧取向形成同向强化,因此短期美元与实际利率更可能保持韧性,美债长端收益率的下行空间受到约束。对大宗商品的判断需要区分品种:柴油裂解价差走阔利好炼化环节,但汽油因炼厂优先排产而供给弹性更大,两者方向未必一致。若后续霍尔木兹海峡运输恢复、俄罗斯柴油出口禁令到期不再延长,供给扰动缓解会削弱这一逻辑,价格的持续性取决于供给恢复节奏而非需求变化。
官方媒体与住建部定调房地产存量阶段,地产链定价逻辑转向居住属性
据财联社报道,人民日报刊文指出,房地产进入存量阶段,绝非行业发展的退潮。文章援引住建部18日在国新办发布会的表述,称我国房地产市场已进入存量阶段。数据显示,目前二手房交易占比已从2020年的27%提升至2025年的46%,2026年前8个月达到52%,超过新房成为住房交易市场的主力,这一占比变化被视为房地产发展阶段转换最直观的市场证据。
文章从供需两侧解释了这一转换:从供给侧看,我国城镇人均住房建筑面积已超过40平方米,户均住房超过1.1套,“有房住”的问题已基本解决;从需求侧看,城镇化率接近67%,城市发展正从大规模增量扩张转向存量提质增效为主,“卖旧买新”“以小换大”的改善型置换需求成为交易主流。文章认为,行业核心矛盾从总量不足变为结构性供给不足,居民需求从“有没有”转向“好不好”,对房屋品质、社区环境、物业服务的精细化要求日益凸显;今年前8个月,全国新建商品房销售面积同比下降12.1%,二手房交易网签面积同比增长
10.6%,这一降一增是需求结构“换挡”而非需求萎缩。文章还提出,房地产对宏观经济的贡献将从增量为主转向存量提升,城市更新中的城中村、危旧房、老旧小区更新改造等将成为稳投资的重要力量,政策需统筹防风险、促转型、惠民生多重目标。
点评:地产链资产的中期定价锚发生位移,重心从土地增量与新开工弹性,转向存量运营、城市更新和住房品质升级。传导链条上,政策定调削弱了对全面性增量刺激的想象空间,因此商品端的地产需求预期——尤其是螺纹钢、水泥等与新开工强相关的品种——缺乏趋势性上行基础;相对而言,物业管理、家装建材、城市更新施工与二手房交易服务等存量环节的中期景气度更值得跟踪。对权益市场,房地产板块的估值修复更多来自风险溢价回落而非盈利周期反转,其成立条件是销售数据出现持续性改善;若后续新开工与土地成交继续走弱,或居民收入预期未见修复,这一判断需要修正。