
一、市场回顾
1、基础市场
上周,A股主要宽基指数涨跌互现。截止收盘,万得全A收于6350.25点,上涨17.24点,涨幅为0.27%;上证指数收于3888.37点,上涨12.77点,涨幅为0.33%;创业板指收于3288.95点,下跌9.36点,跌幅为0.28%;沪深300收于4439.14点,下跌21.01点,跌幅为0.47%;中证500收于7624.07点,下跌30.91点,跌幅为0.40%;中证2000收于3209.63点,上涨73.06点,涨幅为2.33%。两市日均成交额19493.86亿元,较前周上升8.97%。总体而言,小盘股强于大盘股。沪深300下跌0.47%,中证2000上涨2.33%。
图表:上周国内主要指数表现
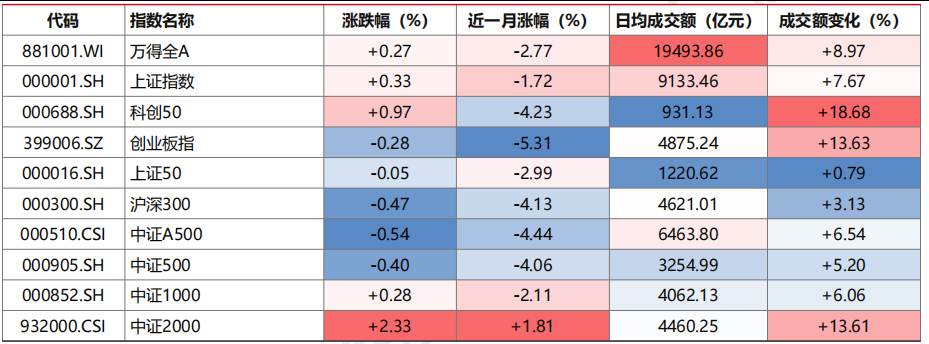
数据来源:Wind、好买基金研究中心,截止日期:2026/09/24
从风格指数看,国证成长周涨跌幅为-0.55%,国证价值周涨跌幅为-0.50%,成长与价值风格表现接近。
图表:上周风格指数表现
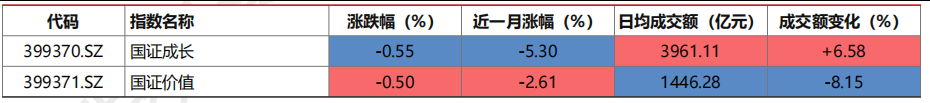
数据来源:Wind、好买基金研究中心,截止日期:2026/09/24
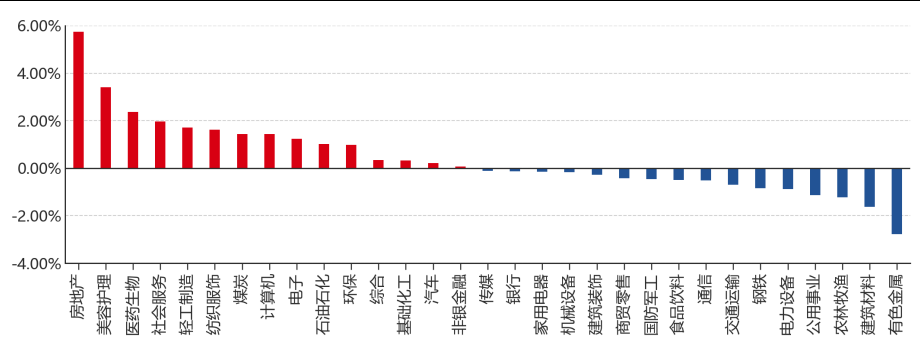
上周,31个申万一级行业中有15个行业上涨。其中,房地产、美容护理、医药生物表现居前,涨跌幅分别为5.74%、3.41%、2.36%,农林牧渔、建筑材料、有色金属表现居后,涨跌幅分别为-1.22%、-1.63%、-2.78%。量能方面,房地产、医药生物、美容护理日均成交额较前周提升居前,变化率分别为+129.10%、+58.74%、+39.48%;农林牧渔、石油石化、公用事业回落居前,变化率分别为-15.44%、-19.84%、-29.00%。
图表:上周申万一级行业涨跌幅
数据来源:Wind、好买基金研究中心,截止日期:2026/09/24
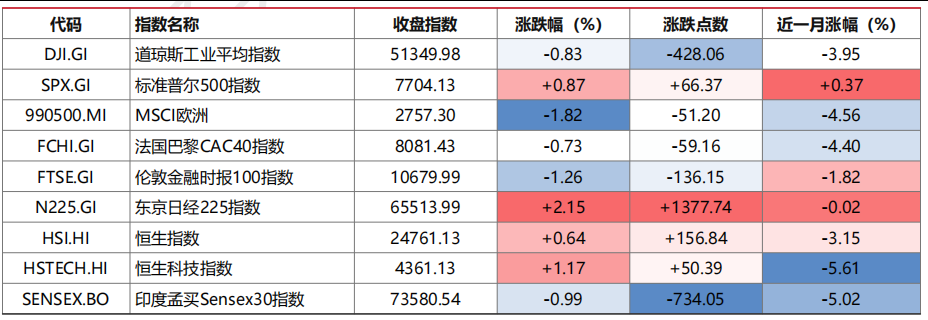
上周,欧美主要市场涨跌不一,其中,纳斯达克100上涨3.50%,标普500上涨0.87%,MSCI欧洲下跌1.82%。亚太主要市场涨跌不一,其中,印度SENSEX30下跌0.99%,日经225上涨2.15%,韩国综合指数上涨5.44%。港股市场方面,恒生指数上涨0.64%,恒生科技上涨1.17%。
图表:上周海外及港股主要指数表现
数据来源:Wind、好买基金研究中心,截止日期:2026/09/24
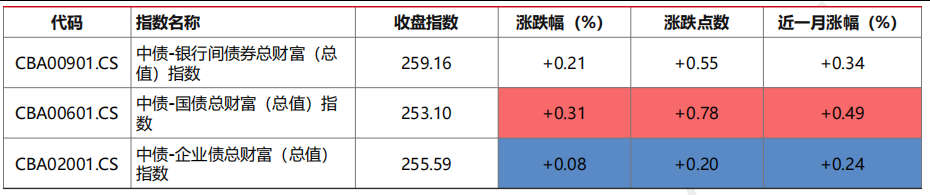
上周,债券财富指数整体上涨。其中,中债-银行间债券总财富(总值)指数上涨0.21%,中债-国债总财富(总值)指数上涨0.31%,中债-企业债总财富(总值)指数上涨0.08%。从结构看,以国债代表利率债、企业债代表信用债,利率债表现好于信用债。
图表:主要债券指数涨跌幅
数据来源:Wind、好买基金研究中心,截止日期:2026/09/24
2、基金市场
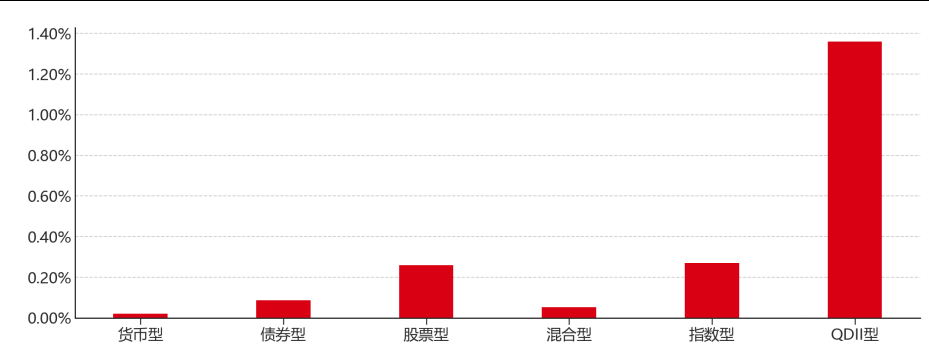
上周,国内权益类基金普涨,股票型基金上涨0.26%,混合型基金上涨0.05%,指数型基金上涨0.27%。其他类型基金方面,货币型基金上涨0.02%,债券型基金上涨0.09%,QDII型基金上涨1.36%。
图表:上周主要Wind基金一级分类指数涨跌幅
数据来源:Wind、好买基金研究中心,截止日期:2026/09/24
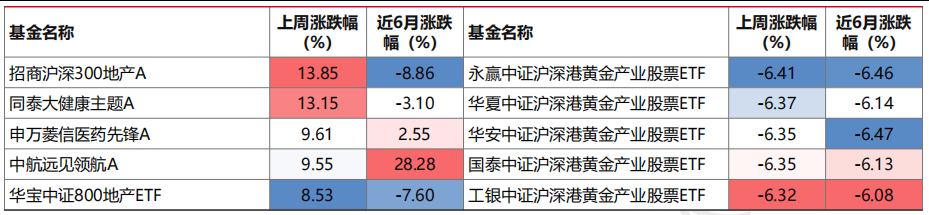
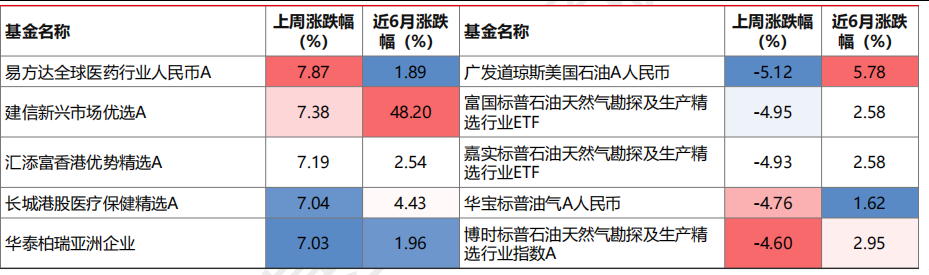
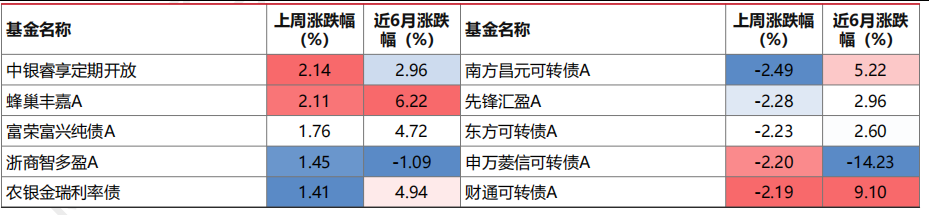
上周,权益类基金表现较好的是招商沪深300地产A和同泰大健康主题A等;QDII基金表现较好的是易方达全球医药行业人民币A和建信新兴市场优选A等;债券型基金表现较好的是中银睿享定期开放和蜂巢丰嘉A等。
图表:成立满1年权益类基金涨幅情况
数据来源:Wind、好买基金研究中心,截止日期:2026/09/24
图表:成立满1年QDII基金涨幅情况
数据来源:Wind、好买基金研究中心,截止日期:2026/09/24
图表:成立满1年债券型基金涨幅情况
数据来源:Wind、好买基金研究中心,截止日期:2026/09/24
二、近期焦点
1、中美经贸磋商取得进展,关注成果落实
9月24日,商务部介绍中美第八轮经贸磋商进展,双方围绕已有共识落实、对等降税、建立贸易与投资理事会及既有经贸安排延期等议题达成多项共识,并开展首次人工智能对话。9月26日公布的元首会晤成果进一步确认推进贸易理事会等机制、对等降税安排和建立人工智能对话;这部分属于本期市场收盘后的新增信息。经贸沟通有助于降低政策反复带来的不确定性,为出口企业安排订单和跨境投资提供更稳定预期,但具体受益仍取决于产品范围、执行时点与后续落实。人工智能对话拓宽了沟通渠道,不等于技术限制已取消。对权益的影响需区分短期情绪修复和中期订单、盈利改善,不能把周末成果倒推为此前行情的确定原因。
点评:
1)风险溢价有改善空间,盈利兑现仍需验证。经贸关系趋稳可降低部分出口与科技资产的预期折价,但企业利润还受到海外需求、成本及竞争格局影响。应优先跟踪订单和业务指引,不把沟通进展直接等同于全面增长提速。
2)配置保留均衡,避免追逐单一事件。出口链、港股互联网和国内科技可作为结构观察方向,宜分批参与并兼顾现金流稳定资产。若后续执行不及预期或出现新的贸易限制,短期修复仍可能反复。
2、美国PMI强于预期,利率约束再次上升
9月23日公布的美国9月标普全球PMI初值显示,综合指数升至58.4,服务业与制造业分别为58.7和57.0,均高于市场预期。新订单和就业扩张加快,但供应商交货延迟、燃料运输成本与工资压力也同步增强。强劲增长并未消除通胀风险,反而推动市场重新评估后续加息路径,美债收益率和美元随后走高。
调查反映消费、AI投资与部分政府需求对增长的支撑,也揭示供给约束向企业成本传导的风险。公开外汇策略分析更强调美国利差优势和政策预期对美元的支撑。PMI属于调查指标,并非已实现的GDP或通胀数据;后续需要验证需求扩张能否持续,以及成本上涨是否进一步传导到售价,不能据此断言联储必然加息。
点评:
1)增长韧性与利率压力并存。较强需求有利于企业收入,但更高折现率可能抵消盈利改善,海外高估值成长资产波动仍易放大。评估科技机会时,应同时检验盈利兑现和估值承受能力,而非仅依据经济强弱判断方向。
2)海外债券继续控制久期。在通胀及政策路径尚未稳定前,中短久期更适合作为防御底仓;美元走强也会改变人民币计价收益。若成本压力缓解、长债供需改善,再考虑分批延长久期,避免把高票息误作低波动。
3、云栖大会推进全栈AI布局,投资转向交付验证
9月22日至24日,云栖大会集中展示阿里的AI模型、芯片和云布局。公司发布真武V900训推一体芯片,并提出到2032年全球数据中心运营规模超过20GW的目标,同时推进面向模型和智能体持续运行的云基础设施。公司表示AI需求旺盛,相关供应链紧缺仍限制算力供给;上述长期目标不等于本期已完成投资或已兑现收入。公开研究将全栈协同视为国产算力需求和AI应用渗透的重要线索,关注从芯片、服务器、互联到数据中心的交付能力。需求增长也伴随资本开支、折旧与技术迭代压力,产业链各环节未必同步受益。判断应逐步从产品发布转向订单、上架进度、实际利用率及付费需求,避免把规划规模简单映射为所有相关公司的盈利增量。
点评:
1)AI仍有产业支撑,选择标准更重兑现。国产算力与云基础设施可保留中期关注,但宜优先选择供给能力明确、客户需求可验证的环节。模型调用与应用付费若能持续增长,有望扩大机会范围,单纯概念映射则需要更加谨慎。
2)控制拥挤暴露,兼顾资本效率。长期建设目标不能替代当期业绩,订单延期或投资回报不及预期都可能带来估值回撤。科技配置宜分散硬件与应用,并结合估值和现金流筛选,不因大会催化集中追涨。
4、央行例会延续适度宽松,强调传导与风险管理
9月24日,央行公布三季度货币政策委员会例会通稿,继续明确实施适度宽松货币政策,综合运用并适时调整工具,保持流动性充裕、促进融资成本低位运行。会议强调加强对扩大内需、科技创新、民营经济等领域支持,同时关注长期收益率变化、防范汇率非理性预期。会议实际于9月19日召开,本周新增信息是通稿披露。
本次工具表述与此前政策部署相衔接,并非已经宣布新的降准降息。政策支持可减轻实体融资负担,但贷款投放和内需修复仍依赖真实需求,流动性充裕也不意味着资金必然持续流入权益。结合长期收益率和汇率风险表述,更适合理解为稳定环境、优化传导与防范失衡并行,不宜将其简化为单向资产价格刺激。
点评:
1)国内流动性支撑仍在,盈利扩散需耐心。适度宽松有助于缓冲外部利率扰动,为科技和内需方向提供政策基础,但全面盈利回升还需订单与消费验证。权益宜保留结构机会,同时以稳定现金流资产平衡波动。
2)债券配置与追涨交易应区分。增长和融资需求偏弱仍支持票息配置,但长端低收益率及政策风险提示限制继续追涨的空间。维持优质信用底仓、审慎久期和杠杆,更符合政策支持与风险管理并重的环境。
5、险资港股通ETF投资口径明确,长钱渠道拓宽
据财联社9月24日报道,多家险企收到监管口径函,明确按照规定可投资港股通股票的保险机构可以投资港股通ETF,参照现有港股通股票投资规定执行。报道所述口径自9月20日起实施,是此前支持保险资金参与互联互通政策的进一步落实。由于尚未取得监管函公开原文,本期保留媒体报道限定,不将其写成已核验的官方公告。
保险资管解读认为,指数化工具有助于分散个股风险、降低管理成本,与受额度约束的QDII形成互补。港股通ETF主要提供权益配置渠道,不能替代QDII在海外债券、商品等资产上的功能。制度拓宽有望带来更稳定的长期资金,但实际增量仍取决于险企投资能力、偿付能力约束及风险收益评估,不能把准入放开等同于资金已集中流入。
点评:
1)长期资金渠道改善,优先看资产匹配。险资期限较长,工具丰富对港股市场具有中期意义,但具体配置还需匹配收益目标和波动约束。高股息、盈利稳定方向与科技成长可分别承担现金流和增长功能,不宜推定某一板块必然获得全部增量。
2)资金预期不能替代估值与盈利检验。港股配置可保持分批参与和结构分散,后续跟踪真实持仓、产品成交及企业盈利。海外利率走高或风险偏好回落仍可能压制估值,避免仅凭长钱入场预期追高窄主题ETF。
三、好买观点
1、股票型基金投资策略
指数震荡分化,小盘与低位修复方向相对占优。本期万得全A上涨0.27%,沪深300下跌0.47%,中证2000上涨2.33%,小盘表现明显较强。两市日均成交额约1.95万亿元,较前期增加8.97%,量能有所回升,但宽基尚未普遍走强。房地产、医药生物与部分消费行业表现靠前,电子和计算机也有修复,通信、有色金属则回落;成长与价值指数表现接近,不能简单概括为科技全面领涨。
产业与政策仍为结构机会提供支撑。云栖大会展示国产芯片、AI云和智能体应用的推进,为相关环节提供新的交付与需求线索,但资本投入能否转化为利润仍需验证。央行例会延续适度宽松并强调扩大内需,有助于稳定融资环境;中美磋商进展也降低了部分经贸不确定性,收盘后会晤成果的影响仍待后续市场检验。地产与消费方向走强显示修复机会有所扩散,尚不足以确认终端需求全面改善。海外需求与通胀压力推高利率预期,高估值资产仍需面对估值和盈利的双重检验。
短期更适合按震荡轮动安排配置,保持均衡并保留仓位弹性。科技成长保留AI、半导体和高端制造中订单、利润及现金流较清晰的底仓,对快速上涨的环节控制追价,应用方向关注真实付费和收入;低位部分精选需求改善能够兑现的消费、医药及地产链企业,同时配置分红可持续、现金流稳定的价值龙头。量能回升是积极信号,进一步提高弹性仍需盈利改善配合;若海外利率或能源成本继续上行,应降低高拥挤资产集中度,避免把局部修复当作全面趋势反转。
2、QDII 基金投资策略
海外权益有所修复,但利率约束并未减轻。本期标普500上涨0.87%,恒生指数与恒生科技分别上涨0.64%和1.17%,QDII型基金指数上涨1.36%。美国PMI反映需求与用工扩张,企业成本和供应链压力也同步增强,美债收益率与美元走高,说明增长韧性对收入的支持仍需与折现率上升的影响同时评估。能源供应扰动与谈判消息反复,短期不能假设通胀压力已经消退。
AI的中期产业逻辑仍有支撑,云栖大会展示模型、芯片和云的全栈推进,但数据中心规划与技术发布还需转化为交付、付费需求和现金流,不宜把长期建设目标直接计入当期利润。港股方面,国内适度宽松政策和经贸沟通有利于稳定预期,险资港股通ETF投资口径据报道得到明确,为长期资金丰富了工具;实际配置增量尚待验证,政策渠道改善也不能消除海外高利率的估值约束。收盘后公布的中美会晤成果可作为后续风险偏好观察线索,不倒推为本期上涨原因。
配置上维持海外权益中性,AI方向中期保持关注,优先选择盈利、现金流与估值匹配的龙头,在调整中分批参与,并以电信、盈利稳定的消费及分红可持续资产分散科技波动;港股新增仓位不因资金准入消息集中追涨。海外债券继续以中短久期和高信用质量票息为主,暂不集中拉长久期,曲线对冲需控制短端加息带来的反向风险。保留汇率与流动性缓冲,若能源成本或利率压力继续上升,应降低高估值资产集中度;只有盈利兑现与金融条件共同改善,再提高组合弹性。
3、债券型基金投资策略
本周债券市场延续偏强表现,中债总财富指数上涨0.15%,国债表现好于信用债。收益率曲线进一步走平,三十年期国债收益率下行4.40个基点,短端国债则略有调整,跨季流动性保障与机构持券过节需求共同推动超长端占优。信用利差多数收窄,中长期限压缩更明显,票息资产仍有承接,但低利差下继续拉长久期的估值保护已经减弱。中证可转债指数下跌2.23%,纯债与股性资产表现分化,固收加组合仍需控制权益波动带来的回撤。当前债市做多力量尚在,长端快速下行后的追价风险也在增加。
资金面来看,DR007回落至1.39%附近,同业存单收益率小幅下行,银行体系流动性总体平稳,非银资金价格则略有抬升。央行增量续作MLF,并提高跨季隔夜逆回购操作上限,短期与中长期工具配合,有助于对冲取现、到期和季末考核扰动。货币政策例会延续适度宽松取向,同时强调从宏观审慎角度评估债市、关注长期收益率变化,流动性支持较为明确,长端进一步下行仍需新的政策或增长信号。摊余成本法债基启动募集增强了中期信用债配置预期,但增量资金尚需逐步落地,部分利差已经提前压缩。海外能源价格反复、国内成品油继续调控,也提示通胀扰动尚未消退,不能仅凭资金转松进一步提高久期。
往后看,资金环境和配置需求仍支持债市保持韧性,短期不必转向悲观,但超长端连续走强、信用利差保护偏薄,操作上更适合保持中性久期和必要流动性。利率债可将短端与中段作为基础仓位,长端及超长端等待政府债缴款、风险偏好回升或资金波动带来的调整后再增配,避免在持券过节情绪升温时集中追涨。信用债继续以中高等级票息为主,优先选择成交活跃、再融资能力稳定的主体,谨慎拉长低流动性品种久期,向弱资质下沉所需的补偿仍然不足。若跨季后资金未如期改善,或财政与政策性金融工具加快投放带动供给上升,应及时降低杠杆和仓位弹性;转债则与纯债部分分开管理。