
一、行情回顾
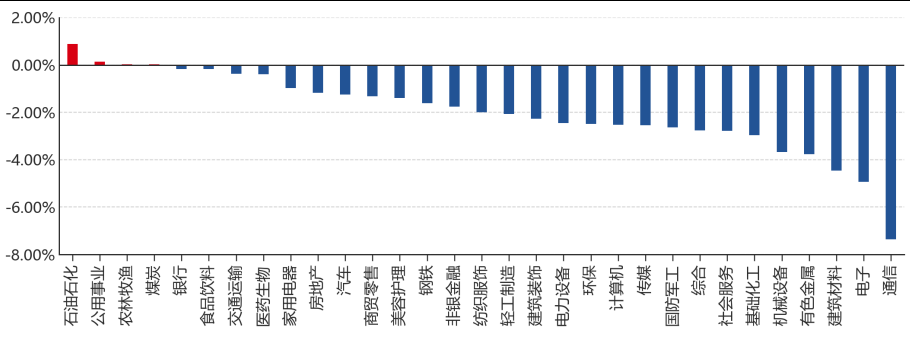
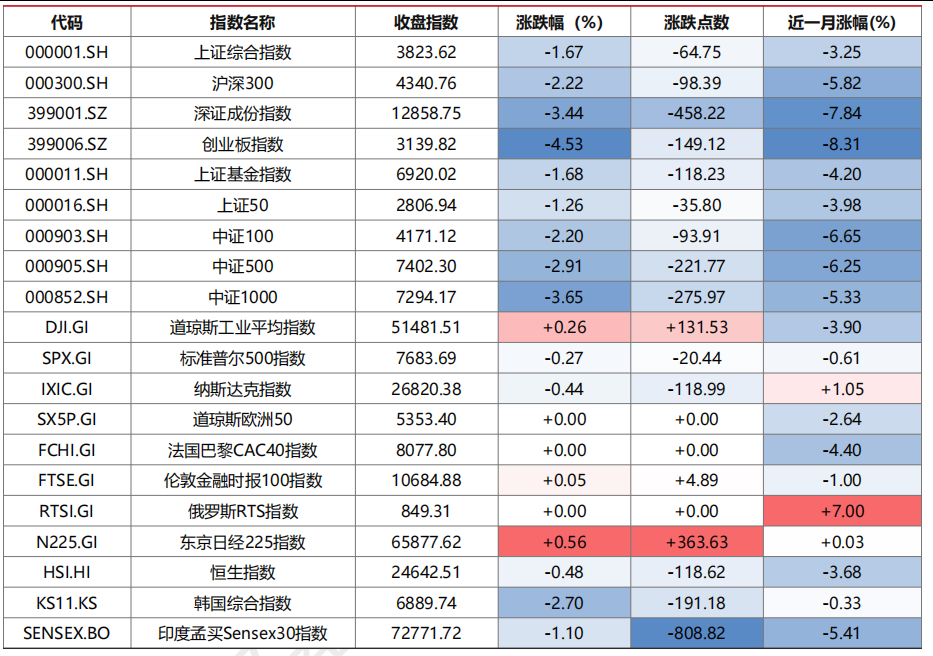
昨日,沪深两市双双收跌。截至收盘,上证综指收于3823.62点,下跌64.75点,涨跌幅为-1.67%;深成指收于12858.75点,下跌458.22点,涨跌幅为-3.44%;沪深300收于4340.76点,下跌98.39点,涨跌幅为-2.22%;创业板收于3139.82点,下跌149.12点,涨跌幅为-4.53%。两市成交17027.99亿元。大盘股强于小盘股。中证100下跌2.20%,中证500下跌2.91%。31个申万一级行业中有4个行业上涨。其中,石油石化、公用事业、农林牧渔表现居前,通信、电子、建筑材料表现居后。
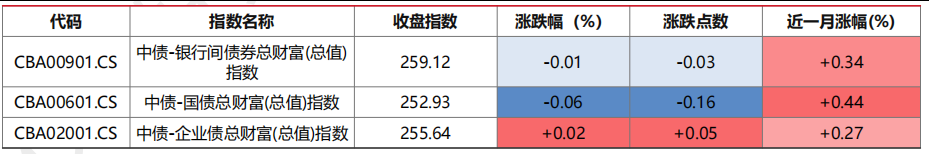
昨日,中债-银行间债券总财富(总值)指数下跌0.01个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数上涨0.26%,纳斯达克指数下跌0.44%,标准普尔500指数下跌0.27%,道琼斯欧洲50持平0.00%。亚太主要市场涨跌互现,其中,恒生指数下跌0.48%,东京日经225指数上涨0.56%,印度孟买Sensex30指数下跌1.10%,韩国综合指数下跌2.70%。
图表:申万一级行业涨跌幅
数据来源:Wind 截止日期:2026/09/28
二、指数涨跌
图表:市场主要股指涨跌幅
 数据来源:Wind 截止日期:2026/09/28
图表:主要债券指数涨跌幅
数据来源:Wind 截止日期:2026/09/28
三、新闻
统计局前8月工业利润累计增15.7%,电子行业贡献率超六成
国家统计局9月28日发布数据,1—8月份全国规模以上工业企业实现利润总额52719.8亿元,同比增长15.7%,今年以来累计增速保持两位数增长。同期规模以上工业企业营业收入93.09万亿元,同比增长6.6%,发生营业成本79.19万亿元,增长6.1%;营业收入利润率5.66%,同比提高0.44个百分点;每百元营业收入中的成本85.07元,同比减少0.41元,每百元营业收入中的费用8.35元,同比减少0.14元。国家统计局工业司首席统计师于卫宁解读称,工业生产稳中有进与工业品价格涨幅扩大共同推动利润较快增长,企业单位成本今年以来持续保持同比下降态势。
结构分化是本轮数据最突出的特征。三大门类中,采矿业利润增长35.1%,制造业增长17.4%,电力、热力、燃气及水生产和供应业下降12.0%。1—8月份规模以上高技术制造业利润同比增长54.7%,增速高于全部规模以上工业39.0个百分点;电子行业利润同比增长1.1倍,对全部规模以上工业企业利润增长的贡献率达62.0%。上游原材料板块受价格上行带动,规模以上原材料制造业利润同比增长47.3%,有色金属冶炼和压延加工业增长82.9%,化学原料和化学制品制造业增长51.0%,而黑色金属冶炼和压延加工业下降62.4%,汽车制造业下降16.0%。据财联社报道,8月份受去年同期较高基数影响,规模以上工业企业利润同比增长4.2%,增速有所回落,但当月毛利润增长7.5%,比上月加快1.9个百分点;8月末应收账款29.48万亿元,同比增长9.0%,产成品存货7.36万亿元,增长11.0%,应收账款平均回收期72.2天,同比小幅拉长。
点评:本轮数据改变的定价变量是企业盈利的内部结构而非总量斜率,传导起点在于电子与高技术制造业利润占比抬升对A股盈利预期的边际贡献。电子行业以62.0%的贡献率成为总量增长的主要支撑,意味着权益市场的盈利驱动正从传统的基建地产链条转向算力与半导体链条,因此产业景气的定价权更多落在算力资本开支与芯片需求的持续性上,而黑色、汽车等传统制造环节利润收缩则压制顺周期板块的估值修复空间。债券市场方面,8月单月利润增速回落至4.2%对基本面预期形成小幅扰动,但营业收入利润率与单位成本改善说明价格因素仍在支撑名义增长,利率下行空间需要后续数据确认。投资者可结合自身情况关注高技术制造与算力产业链相关资产的配置价值,同时关注应收账款与存货增速偏快对现金流质量的滞后影响,若后续电子链条景气回落或价格因素逆转,上述结构判断需要重新评估。
国常会部署宏观政策逆周期调节,加快债券发行并研究稳地产举措
国务院总理李强9月28日主持召开国务院常务会议,研究宏观政策发力提效、促进有效投资有关工作,听取新污染物治理进展情况汇报,并审议通过《事业单位登记管理条例(草案)》。会议指出,针对当前经济运行中出现的问题,要加大宏观政策逆周期调节力度,推动经济持续向新向优向好发展,努力完成全年经济社会发展目标任务。
在具体抓手上,会议要求加紧加力推动各项政策落地落实,存量政策要进一步增强实施效能,加快各类债券发行使用进度,推动“十五五”规划、“六张网”实施方案等明确的重大工程项目尽早开工建设,推进老旧水库、老旧粮库改造提升,加力实施扩投资、促消费贴息政策。会议同时提出推出一批务实管用的增量政策,优化财政支出安排,用好地方政府债务结存限额,综合运用并适时调整货币政策工具,增加科技创新和技术改造、支农支小等再贷款额度,并研究出台稳定房地产市场、促进就业增收等政策措施。会议还强调要上下协同合力稳投资,高质量做好项目准备,激发民间投资活力,加强投资项目要素保障,提高投资审批效率,继续研究储备提振内需的政策举措,谋划更多带动性强的工作抓手,鼓励有条件的地方先行先试。会议同时指出,新污染物种类多、数量大、分布广,逐步成为生态环境治理的新挑战,要把源头管控作为重中之重,紧盯重点行业加强主动筛查,动态发布重点管控新污染物清单。
点评:会议改变的定价变量是财政支出节奏与债券供给节奏之间的匹配关系,传导起点在于“加快各类债券发行使用进度”与“用好地方政府债务结存限额”对年内政府债净融资规模的抬升。债券供给放量通常先作用于资金面与长端利率的供需结构,若货币政策工具适时配合、再贷款额度增加形成流动性对冲,则政府债供给对利率的冲击更偏短期扰动,反之期限利差可能被动走阔。权益方面,“六张网”与重大工程尽早开工直接指向基建链条的订单节奏,促进有效投资也关系到实物工作量的形成速度,但政策效果取决于项目落地与民间投资活力能否同步改善。房地产相关表述仍处于“研究出台”阶段,尚未进入落地环节,对地产链盈利的影响需等待具体措施确认。投资者可结合自身情况关注基建与内需相关资产的配置价值,同时跟踪后续债券发行进度与货币工具配合力度,若供给放量超出流动性承接能力,上述判断需重新评估。
沙特重启东西部输油管道,海湾9月原油出口反弹但仍低于战前
据媒体9月28日报道,沙特已恢复通过东西部输油管道出口原油,从而重新获得一条绕开霍尔木兹海峡的出口通道。知情人士称,沙特阿美上周开始测试管道并逐步升压,目标是在周末前后恢复具有实际规模的原油运输。该管道连接沙特东部油田与红海沿岸延布港,最高输送能力约700万桶/日,此前因无人机袭击摧毁沿线一处泵站而受损。管道恢复后,沙特将能够再次通过红海向国际市场供应原油,对于此前因地区冲突被取消部分到货的欧洲买家而言意义尤为明显;沙特方面此前也已释放信号,计划近期恢复面向亚洲买家的原油装船。
海湾地区原油出口同步出现明显反弹。Kpler周一公布的数据显示,中东主要产油国9月原油出口量预计达到1280万桶/日,创美伊爆发战争以来新高,沙特和阿联酋出口增加是主要推动因素。其中沙特9月出口量预计约540万桶/日,远高于8月的244.6万桶/日;拉斯坦努拉港9月装运量预计约360万桶/日,亦高于8月的92.9万桶/日,但仍低于2月战争爆发前的641.1万桶/日。Kpler预计9月通过霍尔木兹海峡的原油出口量约740万桶/日,仅上周就有19艘超大型原油运输船满载沙特原油驶出该海峡;独立石油研究机构Commodity Context援引Kpler数据称,海峡运输量已恢复至战前水平的约三分之二,但主要中东产油国9月出口总量仍较战前1880万桶/日低约600万桶/日,沙特、阿联酋出口激增是反弹主因。分析人士同时提示,布油本月涨幅一度达15%,持续的地区分歧与地区攻击仍使地缘政治风险溢价维持在较高水平。
点评:本条改变的定价变量是霍尔木兹海峡供应中断的尾部风险溢价,传导起点在于红海方向新增了一条可绕行的出口通道,使全球原油供应缓冲空间扩大。管道恢复意味着同等规模的地缘扰动对油价的边际冲击减弱,原油定价重心将从供应中断概率回落到库存、闲置产能与需求增速等基本面变量,因此油价的波动率中枢存在下移条件。但中东出口总量距战前仍低约600万桶/日,供应缺口尚未闭合,风险溢价也难以完全退出,若地区分歧再度升级、绕行通道再次受损,风险溢价会快速回补。对通胀与利率而言,油价回落是缓解长端通胀压力的必要条件而非充分条件,需要观察持续性。投资者可结合自身情况关注原油及能源相关资产的配置价值,并跟踪霍尔木兹海峡运输量与管道输送量的后续变化。
10年期美债收益率盘中破5.27%创2007年新高,加息预期升温拖累美股收跌
美东时间周一,受特朗普上周六拒绝伊朗和平方案的影响延续,油价与美债收益率一度走高,美股三大指数集体收跌。截至收盘,标准普尔500指数跌0.77%报7683.69点,纳斯达克综合指数跌0.92%报26820.38点,道琼斯工业平均指数跌0.67%报51481.51点。美东时间午间,媒体援引白宫官员称,特朗普愿在核问题取得“具体进展”时给予伊朗制裁减免,油价和收益率自高位回落,指数跌幅收窄。
利率端是本轮调整的核心。10年期美债收益率盘中最高升至5.274%,创2007年以来新高;30年期美债收益率盘中最高升至5.581%,刷新2002年以来新高。美联储理事丽莎·库克称,预计未来几个月将继续面临来自人工智能和中东冲突的通胀压力,她支持本月加息25个基点,后续是否调整取决于通胀与就业数据。芝加哥商品交易所FedWatch数据显示,市场预期美联储下月加息至少25个基点的概率为70.3%。个股层面,AI概念股多数走低,Meta收跌4.79%,特斯拉跌3.94%,费城半导体指数跌1.61%;英伟达逆势涨约1.68%,公司宣布新增1500亿美元回购授权,为史上最大规模回购增额,使其回购计划总额达到2350亿美元。国际原油期货收涨,WTI 11月合约涨0.21%报92.6美元/桶,布伦特11月合约涨0.92%报105.28美元/桶。
点评:本条改变的定价变量是长端美债的实际利率与期限溢价,而非单次政策利率决议,传导起点在于10年期收益率突破5.27%后对全球风险资产折现率的直接抬升。期限溢价抬升同时反映通胀补偿与财政供给压力,因此对高估值成长股的压制强于对现金流稳定的价值类资产,AI板块在本轮回调中领跌正对应这一机制。加息路径方面,市场定价下月加息概率达70.3%,若通胀数据配合则短端利率继续上移,反之若就业走弱,收益率曲线形态会从熊平转向牛陡,权益市场的压力也会重新分布。商品端,中东冲突推升的油价与加息预期形成相互强化的组合,使通胀黏性成为跨资产的核心矛盾。投资者可结合自身情况关注美元债与黄金相关资产的配置价值,同时关注本周8月PCE与9月非农数据对加息路径的边际修正,若通胀回落超预期,上述利率上行判断需重新评估。