
一、行情回顾
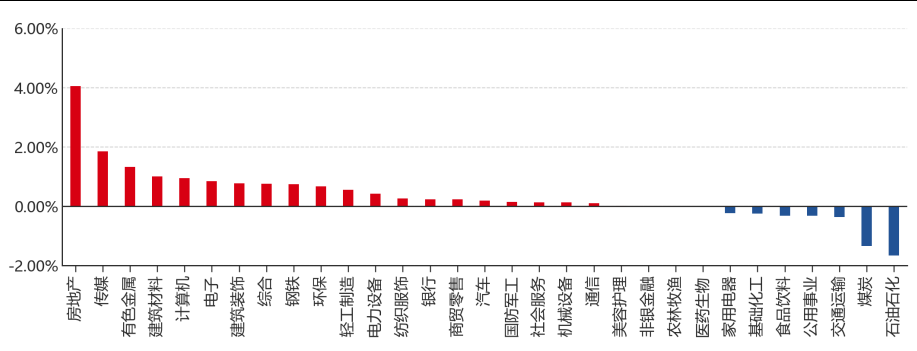
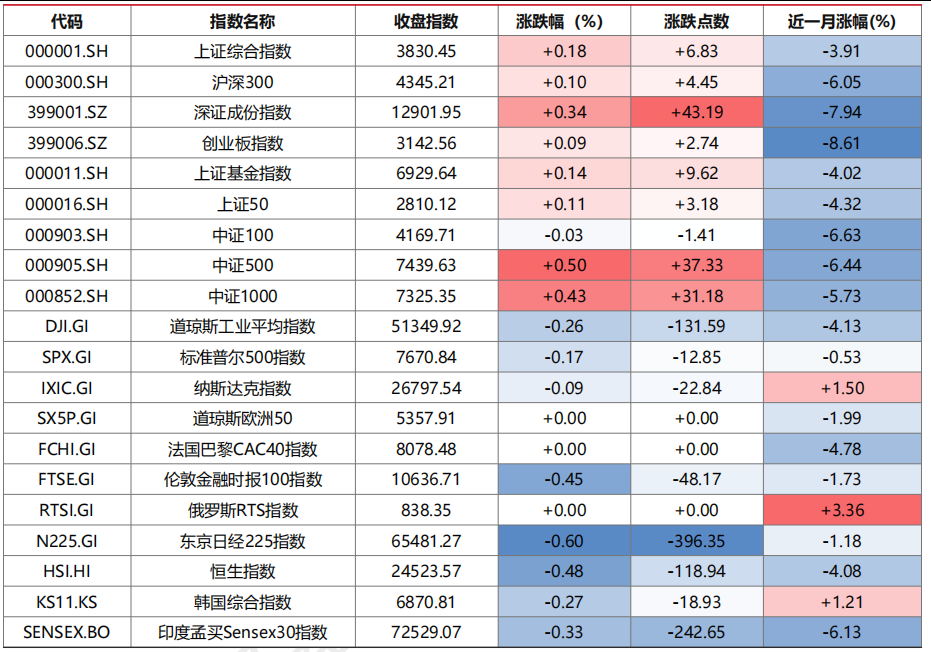
昨日,沪深两市双双收涨。截至收盘,上证综指收于3830.45点,上涨6.83点,涨跌幅为0.18%;深成指收于12901.95点,上涨43.19点,涨跌幅为0.34%;沪深300收于4345.21点,上涨4.45点,涨跌幅为0.10%;创业板收于3142.56点,上涨2.74点,涨跌幅为0.09%。两市成交14091.98亿元。小盘股强于大盘股。中证100下跌0.03%,中证500上涨0.50%。31个申万一级行业中有22个行业上涨。其中,房地产、传媒、有色金属表现居前,石油石化、煤炭、交通运输表现居后。
昨日,中债-银行间债券总财富(总值)指数上涨0.06个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数下跌0.26%,纳斯达克指数下跌0.09%,标准普尔500指数下跌0.17%,道琼斯欧洲50持平0.00%。亚太主要市场涨跌互现,其中,恒生指数下跌0.48%,东京日经225指数下跌0.60%,印度孟买Sensex30指数下跌0.33%,韩国综合指数下跌0.27%。
图表:申万一级行业涨跌幅
数据来源:Wind 截止日期:2026/09/29
二、指数涨跌
图表:市场主要股指涨跌幅
数据来源:Wind 截止日期:2026/09/29
图表:主要债券指数涨跌幅
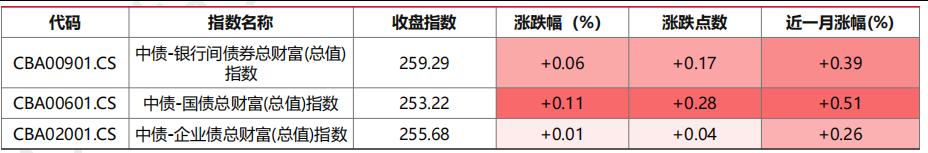
数据来源:Wind 截止日期:2026/09/29
三、新闻
央行调整多项货币政策工具,结构宽松加码支持六张网与科创设备更新
据中国人民银行9月29日公告,央行决定进一步调整完善几项货币政策工具,为经济平稳增长和金融市场稳定运行创造适宜的货币金融环境。具体包括:下调抵押补充贷款(PSL)利率0.25个百分点,一年期PSL利率从1.75%降至1.5%;将水网、新型电网、算力网、新一代通信网、城市地下管网、物流网等“六张网”建设纳入抵押补充贷款支持领域;增加科技创新和技术改造再贷款额度2000亿元,并把这部分再贷款的支持比例统一从60%提高至100%。
调整后,科技创新和技术改造再贷款额度从1.2万亿元增至1.4万亿元;支农支小再贷款额度增加5000亿元,其中民营企业再贷款额度增加3000亿元,支农支小再贷款和再贴现额度从4.35万亿元增至4.85万亿元。招联首席研究员董希淼对财联社记者表示,PSL是央行向政策性银行提供的长期资金,利率下调0.25个百分点可直接降低政策性银行负债成本。多位专家对财联社记者表示,市场预计在六张网建设和“十五五”重大项目建设拉动下,四季度基建投资增速将由负转正,整体固定资产投资降幅趋于收窄。
点评:本条改变的核心变量是政策性银行与地方法人银行的中长期资金成本,以及信贷资源向基建与科创设备更新的定向可得性,而非总量政策利率。PSL利率下调压低政策性银行负债成本,六张网项目资本金与配套贷款落地加快,四季度基建与设备更新投资的订单兑现节奏随之改善,这一影响偏中期结构。若政府债供给放量叠加跨季资金需求抬升,短端利率仍可能阶段性波动。权益端,六张网与算力网订单的兑现斜率是判断基建链条盈利弹性的关键条件。投资者可结合自身情况关注利率债与基建产业链相关资产的配置价值。
中央财政首次贴息首套房贷,定向降刚需成本的稳楼市工具落地
财政部、中国人民银行、金融监管总局9月29日联合发布通知,明确自2026年10月1日起实施居民购房贷款贴息政策,政策实施期暂定1年。这是中央财政首次对商业性个人住房贷款进行贴息。据财联社报道,符合条件的家庭需使用新发放商业性个人住房贷款购买首套住房,不包括存量贷款置换,所购住房建筑面积不超过120平方米、房屋总价不超过150万元;单户可享受贴息的贷款规模上限为100万元,财政部门按年化1个百分点贴息,贴息期限最长5年,一笔100万元的长期限贷款累计可减少利息支出近5万元。
据财联社报道,中指研究院政策研究总监陈文静指出,按央行数据,2026年二季度全国新发放商业性个人住房贷款加权平均利率为3.06%,按贴息1个百分点计算,购房者实际承担的平均利率水平将降至2.06%。58安居客研究院院长张波认为,此次政策锚定首套刚需、有望惠及三四线,中小三四线城市120平方米主流户型总价普遍在40万至120万元,大部分落在政策区间内。陈文静同时提示,政策能否迅速转化为成交量仍取决于购房者预期与地方供需,公积金贷款不在贴息范围内。
点评:本条改变的定价变量是首套刚需购房者的实际按揭成本,以及由此带来的地产销售现金流修复斜率。财政以补息差方式让月供下降约1个百分点,在不触动银行净息差的前提下改善观望家庭的入市意愿,二线与普通三线刚需盘集中的区域对成交变化更敏感。政策期暂定1年意味着需求释放可能集中在窗口期内,若房价与居民收入预期未改善,成交弹性会被削弱。对债券市场而言,政府债供给与财政支出加快可能阶段性扰动长端利率,但不改变货币政策的宽松取向。投资者可结合自身情况关注地产链相关资产与利率债的配置价值。
美国消费者信心指数降至逾十一年低位,战事推升的油价与通胀担忧同步走高
据财联社报道,美国经济研究机构世界大型企业联合会9月29日发布的月度调查显示,9月份消费者信心指数较8月份的88.6下降6.7至81.9,远低于预期的89,为2014年4月以来的最低水平,甚至低于新冠疫情期间的最低读数。其中,消费者对当前经济状况的评估指标下降7.9至109.3;对未来短期经济前景的预期指数下降5.9至63.6,仍远低于80这一通常被视为可能预示经济衰退的信号水平。
调查期限为9月1日至23日。世界大型企业研究会首席经济学家Dana Peterson表示,消费者信心指数9月份明显恶化,此前已连续两个月走弱,消费者对当前商业状况的看法自2024年9月以来首次转为负面。她指出,受访者提及油价和汽油价格高企的次数升至新高,反映出9月份燃料成本大幅上涨,相关压力已反映在金融市场上,美国国债收益率和抵押贷款利率均大幅上涨。美国劳工部9月11日公布的数据显示,8月CPI环比上涨0.4%,核心CPI环比上涨0.3%。目前美国普通汽油平均价格为每加仑4.46美元。
点评:本条改变的核心变量是美国居民通胀预期与消费支出的边际走弱,传导起点在于油价高企推动的燃料成本上行,而非就业市场恶化。通胀预期抬升会强化美联储维持限制性利率的理由,长端美债收益率与抵押贷款利率同步走高,居民对耐用品与住房支出的推迟倾向上升,消费对经济的支撑存在边际减弱压力。关键验证在8月PCE与本周非农:若核心通胀继续高于预期,限制性利率维持更久的预期会压制长久期资产估值;若能源价格随原油外流恢复而回落,通胀预期与消费者信心可能同步修复。投资者可结合自身情况关注美元债与黄金相关资产的配置价值。
美联储官员称年内或再加息一次,市场下调10月加息定价后美债长端仍走高
据财联社报道,纽约联储主席约翰·威廉姆斯9月29日在讲稿中表示,如果经济发展大体符合其预测,今年晚些时候进一步上调联邦基金利率目标区间可能是合适的,这样能推动通胀更及时地回归目标水平;但他同时指出,鉴于美联储本月早些时候已经加息一次,目前没有必要急于采取进一步行动。作为纽约联储主席,威廉姆斯在联邦公开市场委员会兼任副主席,拥有永久投票权。本月早些时候,美联储将联邦基金利率目标区间上调25个基点至3.75%至4%,为2023年7月底以来首次加息。
威廉姆斯发表讲话后,投资者下调了对美联储10月会议加息的预期,联邦基金期货合约价格显示的市场定价概率从一天前的超过70%降至不到50%。不过美债收益率当日仍整体上行:30年期国债收益率最高升至5.619%,为2002年6月以来最高;10年期国债收益率升至5.293%,接近2007年6月以来的最高水平。美联储理事巴尔同日表示,可能需要更多次加息才能让通胀及时回落至目标水平。美股三大指数小幅收跌,标准普尔500指数跌0.17%报7670.84点。
点评:本条改变的核心变量是市场对美联储加息路径与长端期限溢价的定价组合,而非单次议息决议。威廉姆斯年内或再加息一次但不必急于行动的表态压低了10月会议加息概率,短端预期边际缓和;但长端收益率仍在升高,说明定价重心已从政策利率预期转向通胀黏性与财政供给带来的期限溢价,对资产的影响并不对称。若核心通胀持续偏高,长端利率维持高位将压制高估值成长板块的估值扩张空间;若就业明显走弱,曲线形态可能从熊平转向牛陡,美元方向取决于美国与主要经济体利差变化。投资者可结合自身情况关注美元债相关资产的配置价值。