
一、市场回顾
1、基础市场
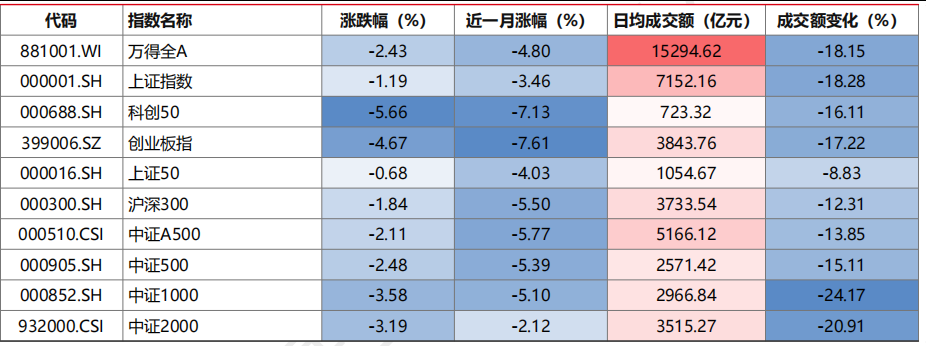
本期(9月28日至10月7日),境内市场国庆假期休市,实际行情统计9月28日至30日。期间,A股主要宽基指数普遍下跌。截止收盘,万得全A收于6195.79点,下跌154.46点,跌幅为2.43%;上证指数收于3842.19点,下跌46.18点,跌幅为1.19%;创业板指收于3135.28点,下跌153.67点,跌幅为4.67%;沪深300收于4357.62点,下跌81.53点,跌幅为1.84%;中证500收于7435.16点,下跌188.90点,跌幅为2.48%;中证2000收于3107.26点,下跌102.37点,跌幅为3.19%。两市日均成交额15294.62亿元,较前周下降18.15%。总体而言,大盘股强于小盘股。沪深300下跌1.84%,中证2000下跌3.19%。
图表:上周国内主要指数表现
数据来源:Wind、好买基金研究中心,截止日期:2026/09/30
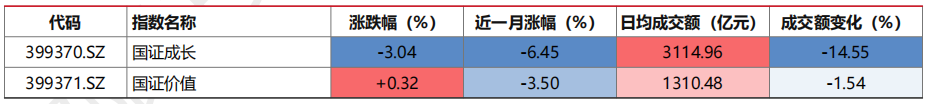
从风格指数看,国证成长周涨跌幅为-3.04%,国证价值周涨跌幅为+0.32%,价值风格强于成长风格。
图表:上周风格指数表现
数据来源:Wind、好买基金研究中心,截止日期:2026/09/30
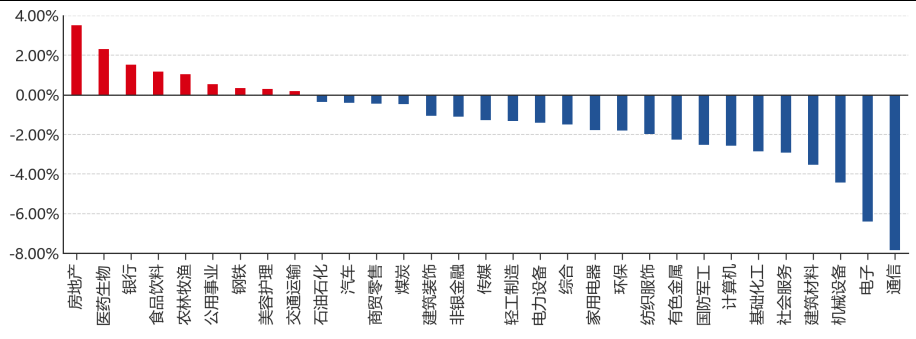
图表:本期申万一级行业涨跌幅
数据来源:Wind、好买基金研究中心,截止日期:2026/09/30
本期(9月28日至10月7日),欧美主要市场涨跌不一,其中,纳斯达克100上涨2.01%,标普500上涨0.98%,MSCI欧洲下跌1.58%。亚太主要市场涨跌不一,其中,印度SENSEX30下跌1.12%,日经225上涨5.53%,韩国综合指数下跌3.91%。港股市场方面,恒生指数下跌1.55%,恒生科技下跌2.72%。美股、欧洲及印度采用10月6日收盘,港股、日本及韩国采用10月7日收盘;区间收益以9月28日前各市场最后收盘为基点。
图表:本期海外及港股主要指数表现
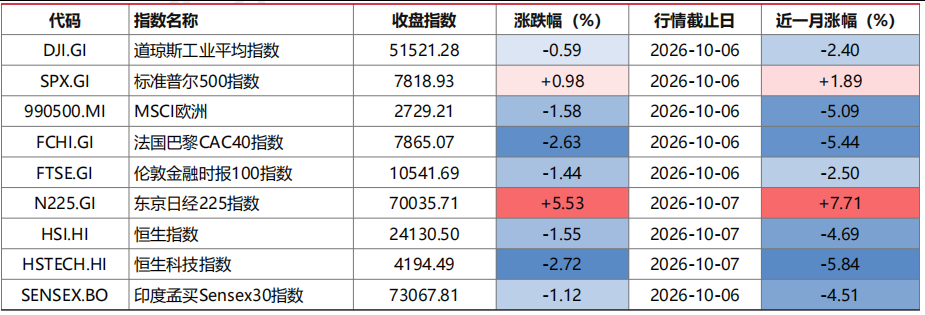
数据来源:Investing.com、Nikkei Indexes、好买基金研究中心;行情截止日见表。区间收益以9月28日前最后收盘为基点,近
一月为20个当地交易日。
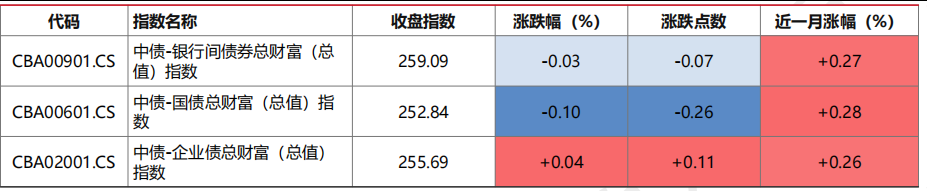
本期,债券财富指数涨跌互现。其中,中债-银行间债券总财富(总值)指数下跌0.03%,中债-国债总财富(总值)指数下跌0.10%,中债-企业债总财富(总值)指数上涨0.04%。从结构看,以国债代表利率债、企业债代表信用债,信用债表现好于利率债。
图表:主要债券指数涨跌幅
数据来源:Wind、好买基金研究中心,截止日期:2026/09/30
2、基金市场
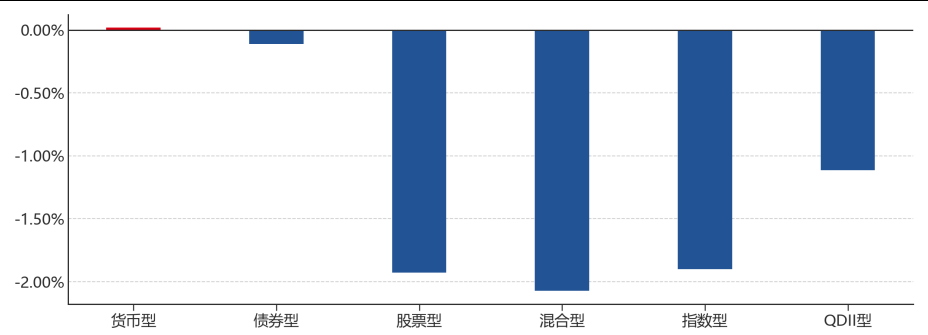
本期,国内权益类基金普跌,股票型基金下跌1.93%,混合型基金下跌2.07%,指数型基金下跌1.90%。其他类型基金方面,货币型基金上涨0.02%,债券型基金下跌0.11%,QDII型基金下跌1.11%。
图表:上周主要Wind基金一级分类指数涨跌幅
数据来源:Wind、好买基金研究中心,截止日期:2026/09/30
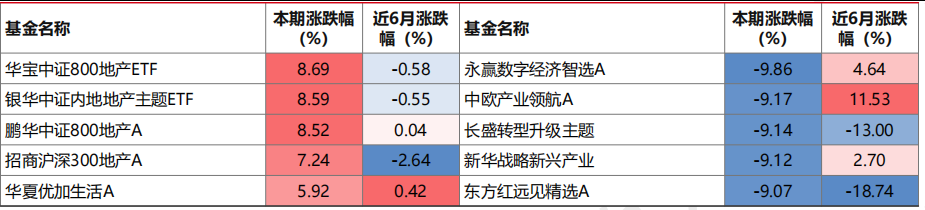
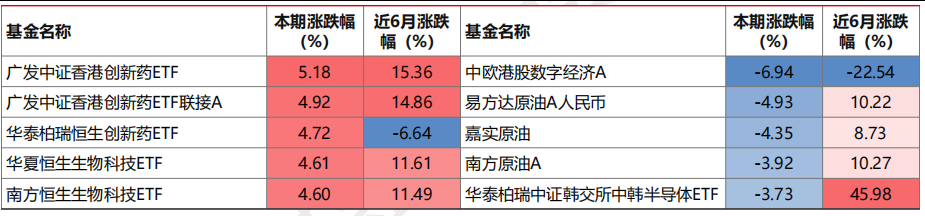
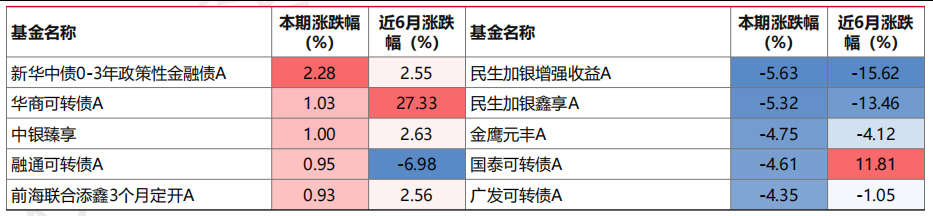
本期,成立满1年权益类基金涨幅居前的是华宝中证800地产ETF和银华中证内地地产主题ETF等;成立满1年QDII基金涨幅居前的是广发中证香港创新药ETF和广发中证香港创新药ETF联接A等;成立满1年债券型基金涨幅居前的是新华中债0-3年政策性金融债A和华商可转债A等。
图表:成立满1年权益类基金涨幅情况
数据来源:Wind、好买基金研究中心,截止日期:2026/09/30
图表:成立满1年QDII基金涨幅情况
 数据来源:Wind、好买基金研究中心,截止日期:2026/09/30
图表:成立满1年债券型基金涨幅情况
数据来源:Wind、好买基金研究中心,截止日期:2026/09/30
二、近期焦点
1、美国9月非农就业明显放缓
10月2日,美国劳工统计局公布,9月非农就业新增2.9万人,失业率为4.2%,较8月的4.1%小幅上升。各主要行业就业总体变化不大,医疗保健仍有新增岗位,但增速低于过去一年的平均水平。报告同时下修前期就业数据,新增就业的放缓并非仅由一个月的波动体现。
从家庭调查看,劳动参与率为61.8%,就业人口比率为59.2%,长期失业人数总体稳定。就业增长偏弱与失业率仍处于较窄区间并存,需要结合后续修订判断持续性。美联储副主席杰斐逊10月1日表示,未来政策调整应综合数据趋势、经济前景和风险平衡,作出判断可能需要更多时间;弱就业数据尚不能单独确定后续利率路径。
点评:
1)就业增速放缓,失业率仍相对稳定。本次报告同时反映招聘走弱和劳动力市场总体稳定,不能仅凭一个月新增岗位推断经济已陷入衰退。
2)后续政策仍需结合通胀和就业数据。联储表态保留观察空间,下一步应核对通胀发布与就业修订,区分政策预期和已经作出的政策决定。
2、财政部提出谋划增量政策、扩大内需
10月1日,财政部发布部长蓝佛安署名文章,提出精准有效实施更加积极的财政政策,抓好存量政策落实,并相机抉择及时出台增量政策。文章强调更加注重扩大国内有效需求,统筹运用国债、超长期特别国债、地方政府专项债券等工具,支持有效投资和居民消费,推动政策落实与改革配合。
在具体安排上,财政部门将加强财政与货币等政策协同,通过贷款贴息、担保补偿、保费补贴等方式引导金融资源;同时推进民生保障、财政科学管理和地方政府债务风险化解。此次文章主要明确政策方向与实施重点,尚不能视为一项已公布总规模、投放日期和完整细则的新增刺激方案,后续需以正式预算及具体政策文件为准。
点评:
1)扩大内需与提高政策效能同步推进。文章将有效投资、消费和民生支持纳入协同部署,同时强调盘活存量、优化支出结构和财政资金使用效率。
2)增量政策仍需等待具体安排。政策部署与实际落地应分开表述,新增额度、实施时间和配套细则未公布前,不预设政策规模或兑现进度。
3、中欧贸易摩擦升温
据媒体报道,10月5日法国和德国向欧盟委员会提交非正式文件,要求强化贸易防御措施,并推动建立新的反制工具。相关提议包括提高反制速度、降低对单一供应来源的依赖,以及在必要时限制第三国进入欧盟单一市场。文件虽未直接点名中国,但提出时正值中欧经贸分歧持续受到关注。
10月6日,商务部回应称,中方已注意到有关报道,希望法德坚持开放合作、自由贸易和世贸规则,避免将经贸问题政治化、泛安全化。根据公开报道,新机制仍需欧盟有关程序批准,目前属于政策提议,不能等同于已生效的全面市场准入限制。后续进展需分别核对欧盟正式文本、审批程序以及中欧磋商结果。
点评:
1)法德推动扩充贸易防御工具。此次事件的新增内容是反制机制与市场准入工具提议,中方已作出正式回应,双方分歧仍处于沟通与政策讨论阶段。
2)拟议措施尚未等同于正式立法。应持续核对欧委会文件和成员国、欧洲议会程序,避免将媒体披露的方案直接写成已实施的对华贸易限制。
三、好买观点
1、股票型基金投资策略
节前市场震荡回调,假期政策支持延续,节后建议均衡配置。本期境内实际交易日为9月28日至30日,万得全A下跌2.43%,上证指数下跌1.19%,创业板指下跌4.67%,成长板块调整更为明显。全市场日均成交额约1.53万亿元,较前期同等交易日缩量约18%。行业方面,房地产、医药生物和银行相对占优,通信、电子与机械设备跌幅居前,市场由高弹性方向向低位和稳健资产切换。
节前成长板块回调伴随量能收缩,反映资金对估值和盈利兑现的要求提高。国庆期间,财政部提出扩大内需、谋划增量政策,央行结构性工具支持及节后流动性安排也有助于稳定政策预期,后续政策力度与落地效果将影响盈利修复节奏。海外方面,美国就业增速放缓,但通胀及长端利率约束仍在;美股科技方向有所修复,港股则承压,中欧贸易摩擦也增加出口企业经营的不确定性。产业景气仍需落实到订单、利润和现金流,短期风险偏好的变化不能替代业绩验证。
短期市场预计延续震荡分化,政策托底对估值形成支撑,趋势性行情仍需盈利改善与成交承接配合。配置上保持科技成长与稳健价值的均衡:科技方向围绕AI、半导体及高端制造,优先选择业绩兑现较清晰、估值与增长匹配的公司,调整中分批布局,控制高拥挤题材集中度;稳健部分以现金流稳定、分红可持续的价值龙头为基础,并精选需求修复能够兑现的消费、医药和低位制造方向。保留必要仓位弹性,待节后资金承接及盈利预期改善得到确认后,再适度提高组合进攻性。
2、QDII 基金投资策略
海外权益表现分化,美股科技方向修复,港股仍承压。本期自9月28日起,截至各市场最新收盘,标普500上涨0.98%,纳斯达克100上涨2.01%,MSCI欧洲下跌1.58%;恒生指数和恒生科技分别下跌1.55%和2.72%。美国9月新增非农就业2.9万人,失业率升至4.2%,就业降温降低了进一步收紧政策的必要性,但弱就业与通胀约束并存,尚不足以确认货币政策将快速转向宽松。
美股方面,AI需求及相关企业盈利仍为科技主线提供支撑,但高估值资产对利率和盈利预期的变化较为敏感,长端收益率及能源价格扰动仍需重视。港股方面,国内扩大内需和结构性货币支持有助于稳定基本面预期,盈利修复仍需实际需求与企业经营数据验证;国庆期间南向交易暂停,离岸资金及海外利率变化对短期表现的影响相对突出。中欧贸易防御政策的讨论也增加出口敞口较高企业的不确定性,后续应结合正式规则与经营影响评估,不宜提前按最乐观情景定价。
配置上,海外权益维持中性、跨市场分散,AI方向保留中期底仓,优先选择盈利和现金流能够兑现的龙头,在估值消化后分批参与,避免集中追逐依赖远期预期的高弹性资产。港股以经营稳健、分红可持续的价值资产平衡科技波动,新增仓位结合盈利与资金承接改善安排。海外债券继续以中短久期、高信用质量票息为主,不因单次就业走弱集中拉长久期;具备相应能力的组合可适度对冲长端期限溢价风险。保留汇率与流动性缓冲,警惕能源、贸易摩擦及高利率对组合的共同扰动。
3、债券型基金投资策略
本期统计区间为9月28日至10月7日,国庆假期境内债券市场休市,行情回顾以9月28日至30日的实际交易表现为准。期间,中债银行间债券总财富指数下跌0.03%,国债总财富指数下跌0.10%,企业债总财富指数上涨0.04%,信用债表现相对占优。截至9月30日,十年期国债收益率为1.675%。节前最后一个交易日,现券收益率有所回升,超长端调整更为明显,说明低利率位置下,政策预期变化和止盈交易仍可能放大市场波动,不能将此前长债走强简单外推为持续单边行情。
政策方面,央行节前下调抵押补充贷款利率,并增加相关结构性工具额度,延续对重点领域和薄弱环节的支持;同时公告将于10月8日开展12000亿元、期限三个月的买断式逆回购,有助于稳定节后流动性预期,但操作规模不等同于净投放规模,也不能直接理解为全面降息。国庆期间,财政部强调加快支出进度、扩大内需,并研究制定针对性强的增量政策。对债市而言,货币支持有利于资金环境保持平稳,财政发力则可能通过政府债供给和增长预期形成扰动,后续仍需观察具体政策规模、发行节奏及资金落地效果。
往后看,债市仍具配置价值,但节后更适合在流动性支持与增量政策预期之间保持均衡,不宜仅凭资金投放安排明显提高久期。利率债以中性久期为主,短端和中段作为基础仓位,长端及超长端保留适度配置,等待供给、资金或风险偏好变化带来的调整后再分批增配,避免集中追涨。信用债继续以中高等级票息为主,重视主体资质、流动性及利差补偿,不宜单纯通过拉长久期或下沉信用获取收益。组合层面保持必要流动性,控制杠杆,并将转债的权益波动风险与纯债仓位分开管理。