
一、行情回顾
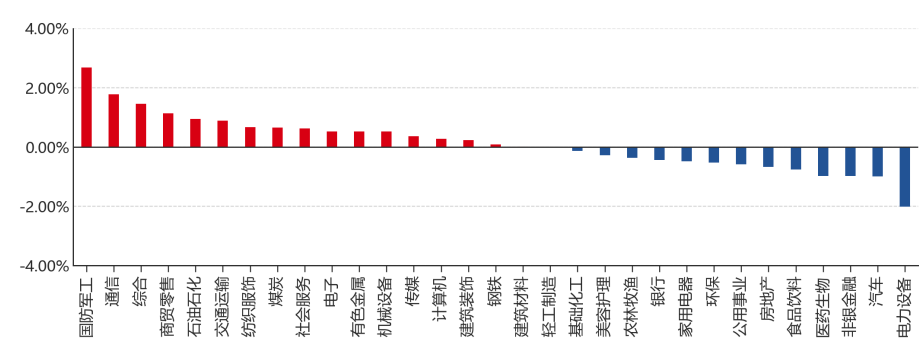
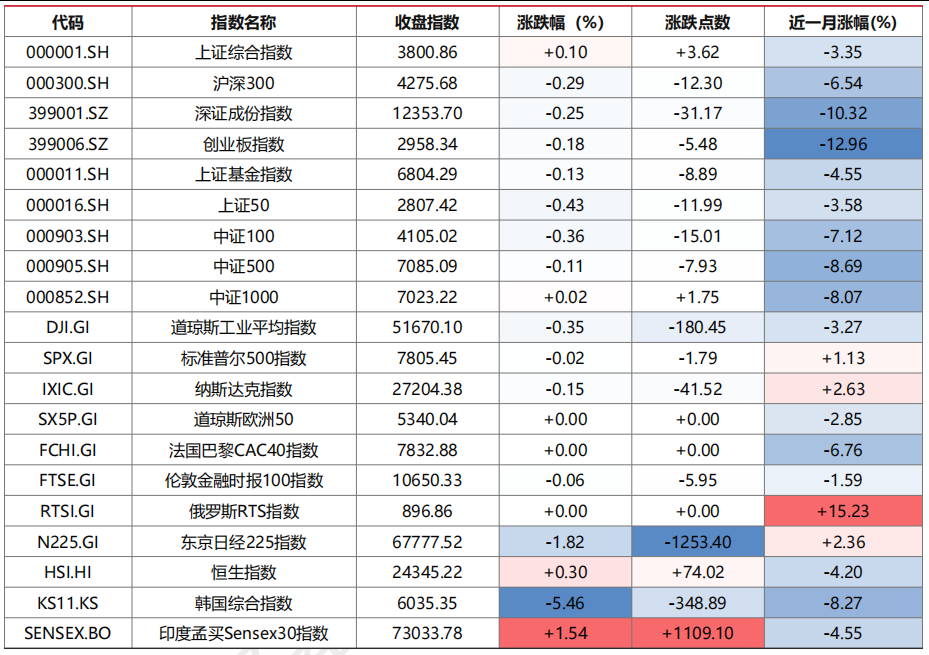
昨日,沪深两市涨跌互现。截至收盘,上证综指收于3800.86点,上涨3.62点,涨跌幅为0.10%;深成指收于12353.70点,下跌31.17点,涨跌幅为-0.25%;沪深300收于4275.68点,下跌12.30点,涨跌幅为-0.29%;创业板收于2958.34点,下跌5.48点,涨跌幅为-0.18%。两市成交16759.08亿元。小盘股强于大盘股。中证100下跌0.36%,中证500下跌0.11%。31个申万一级行业中有18个行业上涨。其中,国防军工、通信、综合表现居前,电力设备、汽车、非银金融表现居后。
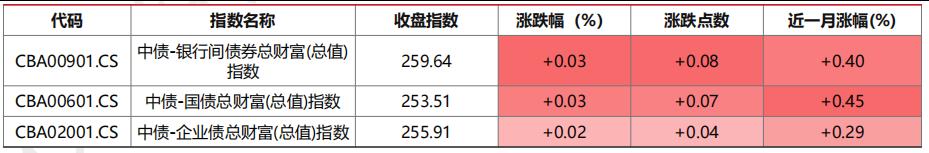
昨日,中债-银行间债券总财富(总值)指数上涨0.03个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数下跌0.35%,纳斯达克指数下跌0.15%,标准普尔500指数下跌0.02%,道琼斯欧洲50持平0.00%。亚太主要市场涨跌互现,其中,恒生指数上涨0.30%,东京日经225指数下跌1.82%,印度孟买Sensex30指数上涨1.54%,韩国综合指数下跌5.46%。
图表:申万一级行业涨跌幅
数据来源:Wind 截止日期:2026/10/13
二、指数涨跌
图表:市场主要股指涨跌幅
数据来源:Wind 截止日期:2026/10/13
图表:主要债券指数涨跌幅
数据来源:Wind 截止日期:2026/10/13
三、新闻
欧佩克下调今年石油需求增长预期,沙特增产难改供应偏紧格局
据财联社报道,欧佩克在10月13日发布的月度报告中,将今年全球石油需求增长预期下调至18万桶/日,低于此前预测的38万桶/日;同时把2027年全球石油需求增长预期从此前的236万桶/日上调至255万桶/日,部分原因是美伊战争导致石油库存大幅消耗、未来需要大幅补充库存。这份备受市场关注的月报发布之际,国际油价在连续三个交易日上涨后于周二回落,布伦特原油近月合约下跌0.75%,报每桶105.76美元。供给端的数据同样出现明显变化。欧佩克成员国9月原油日产量环比增加92万桶,达到2509万桶,增量主要来自沙特和伊拉克;其中沙特日产量增加210万桶,达到837万桶,沙特阿美9月亦增加了海湾地区出口码头的原油装船量。与沙特增产形成对比的是,俄罗斯9月石油日产量减少3.8万桶,欧佩克报告将乌克兰持续袭击俄罗斯能源基础设施列为背景因素之一。另据大宗商品数据机构Kpler统计,过去一周经霍尔木兹海峡运输的石油日均流量经确认约为970万桶,较冲突爆发前的1710万桶下降约43%;若计入阿曼湾和红海沿岸装运码头出口,该地区石油日均运输量约为1760万桶,较战前水平低约24%。霍尔木兹海峡船只屡遭袭击、胡塞武装对沙特发动致命袭击,以及海运成本飙升,令原油市场的地缘政治风险溢价持续处于高位,欧佩克+部长们表示航
运和保险成本已升至前所未有的水平。
点评:定价中枢落在供应中断的持续时间与库存回补的节奏,而非单次需求预测的修正幅度。需求预期下调与成员国增产同时出现,本应指向价格压力缓解,但海峡流量较战前下滑逾四成,说明可交付的实货供给仍受运输能力而非产量约束,风险溢价因此难以快速收敛。在供给扰动未解除的情景下,短期原油价格更容易对通行量变化而非需求增速的边际调整作出反应;若运输恢复快于预期,价格中的风险溢价会率先回吐。投资者可结合自身情况关注原油等能源商品及上游能源相关资产的配置价值。
摩根大通三季度盈利低于预期,戴蒙警示财政赤字改变资本供需
据财联社报道,美东时间周二即10月13日,摩根大通公布的第三季度财报显示,该行净营收同比增长8%至502亿美元,净利润同比增长6%至153亿美元,每股收益为5.57美元,低于分析师预期的5.90美元,这也是该行自2023年第四季度以来首次未能达到盈利预期。该行投行业务收入较第二季度下降8%,不过与去年同期相比仍增长14%;交易业务第三季度营收同比增长15%,其中股票市场业务收入大增49%,固定收益交易收入同比下降4%。
戴蒙在财报声明中表示,大规模财政赤字、顽固的通胀、高企的资产价格、不断上升的利率以及地缘政治局势等因素,仍在经济表面之下悄然发生变化,这些因素带来的风险或许仍然可控,但该行已做好准备应对各种可能出现的结果。他进一步指出,财政赤字并非美国独有的问题,欧洲及其他经济体同样面临巨额财政赤字;庞大的财政赤字会改变资本供需关系,而人工智能领域的投资需求也正在影响这一关系。当前美国联邦债务总额已攀升至约41万亿美元;法国国家统计局数据显示,截至2026年第二季度末,法国公共债务达3.5955万亿欧元,占国内生产总值的比重从117.5%升至119%,法国2025年财政赤字占国内生产总值的5.1%,仍远高于欧盟3%的参考上限。
点评:传导起点是财政赤字对资本供需关系的重塑,以及人工智能投资对资金价格的争夺,两者共同抬升长端融资成本,而非单一银行的季度盈利波动。赤字扩张意味着国债供给持续增加,人工智能基础设施投资又在同一资金池中竞争,期限溢价因此成为观察利率路径的核心变量。若经济数据维持强劲而通胀黏性不减,长端收益率的上行压力更可能延续;反之,若财政整顿方案落地或经济数据走弱,融资成本压力会有所缓和。在国际利率中枢偏高、期限溢价易上难下的情景下,境内债券的相对定价基础与汇率稳定性更值得持续跟踪。
央行批准威士筹备银行卡清算机构,金融业对外开放再落一子
据财联社报道,中国人民银行10月13日在官网公布,向威士公司下发准予行政许可决定,批准其筹备银行卡清算机构。威士信息技术北京有限公司是维萨在我国境内成立的企业法人,为外商投资企业。后续威士公司需在一年内完成筹备工作,之后可提交开业申请,中国人民银行会同金融监管总局审批同意后,颁发银行卡清算业务许可证。这也意味着,继连通公司即现运通上海、万事网联之后,中国或将迎来第三家外商投资银行卡清算机构。
权威专家表示,此次威士公司获得筹备许可是服务我国高水平对外开放的积极举措。作为全球主要银行卡清算机构,维萨进入中国市场,有利于促进我国银行卡清算市场多元化、多层次发展,丰富境内支付服务供给,同时其跨境支付领域的专业积淀,也有助于进一步优化境内外卡使用环境,提升外籍来华人员支付体验。需要说明的是,维萨在获得银行卡清算业务许可证之前,不能在境内发行维萨品牌的人民币银行卡,不能为境内主体提供人民币银行卡清算服务。维萨首席执行官麦凯恩表示,这是维萨长期致力于服务中国市场的重要里程碑,公司期待按照中国人民银行的相关监管规定,积极开展后续工作,以争取早日在国内展业。目前,我国境内已有中国银联以及运通公司、万事网联三家持牌银行卡清算机构,市场准入管理自实施以来已相继批准美国运通、万事达卡相关境内主体取得许可,开放路径持续深化。
点评:这一决定的定价含义集中在金融机构竞争格局与支付产业链的长期回报预期,而非短期盈利变化。清算市场从三家增至潜在四家,意味着卡组织、发卡行与收单机构的议价结构将逐步重塑,收单与银行卡相关业务的费率与份额面临更充分的竞争,同时也为跨境支付场景打开增量空间。其影响是渐进的,须以筹备完成并取得清算业务许可证为前提;在获牌之前,境内人民币清算服务的实际格局不变,相关标的的估值调整更多反映预期而非现金流。在对外开放持续推进、外籍来华支付需求上升的情景下,可关注境内支付服务与金融基础设施相关标的的配置价值。
日本9月企业物价同比上涨6.8%,央行年内加息预期升温
据财联社报道,日本央行10月13日发布的数据显示,日本9月企业物价指数同比上涨6.8%。尽管这一涨幅较上月的7.6%有所回落,也低于市场预期中值7.6%,但通胀压力仍不容小觑,市场继续押注日本央行将于近期加息。分项看,受大米价格大幅下跌拖累,日本9月农产品价格同比下降13.3%;但加工食品、电机、通信设备等众多品类价格普遍走高,化工品价格上涨13.3%,塑料制品价格上涨12.8%,有色金属制品大涨40.2%。数据还显示,以日元计价的日本商品进口价格指数9月同比飙升24.5%,表明日元持续走弱推高原材料进口成本。
日本央行将于10月29日至30日召开议息会议,届时将审议并更新季度经济增长与通胀预测,本周二公布的这份数据是委员会重点参考的指标之一。日本央行已经在6月和9月两次加息。Sompo综合研究所高级经济学家小池正人表示,中东冲突带来高度不确定性,国际原油价格维持高位,批发通胀后续存在再度加速上行的可能,但他同时指出,目前尚无通胀压力急剧加剧的迹象,日本央行大概率将在10月维持利率不变,等到12月才再度加息。消息人士称,日本央行或将在本月释放信号,暗示央行准备在未来数月再度加息,而多数分析师预计,日本央行下次加息的时间点将在年内。作为全国物价先行指标的东京核心消费者物价指数,9月涨幅创10个月新高。
点评:核心变量是批发端通胀向消费端的传导强度,以及日元贬值对进口成本与政策利率的双重牵引。企业物价回落但仍处高位、进口价格大幅抬升,说明成本压力更多来自汇率与外部能源渠道,而非内需自发扩张,这决定了日本央行的紧缩更可能是渐进式的。若东京核心通胀维持升势、批发涨价持续向下游扩散,年内再度加息的概率上升,日元与日债利率将同步重定价;若能源价格回落或传导中断,政策节奏会明显放缓。在加息预期升温而传导尚不牢靠的情景下,日元汇率与日本利率的波动区间值得持续跟踪,投资者可结合自身情况