
一、行情回顾
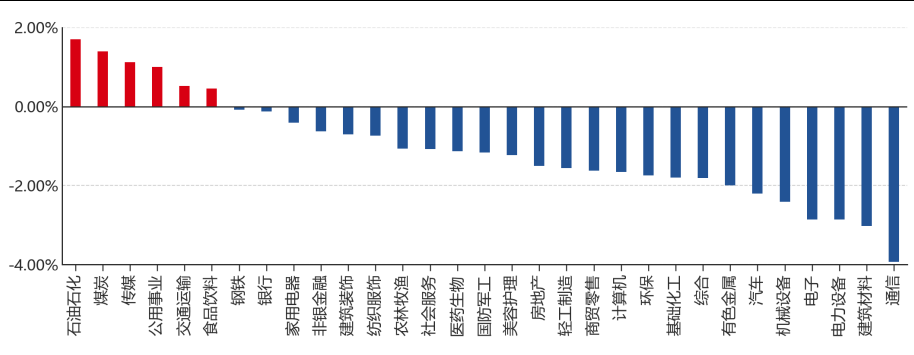
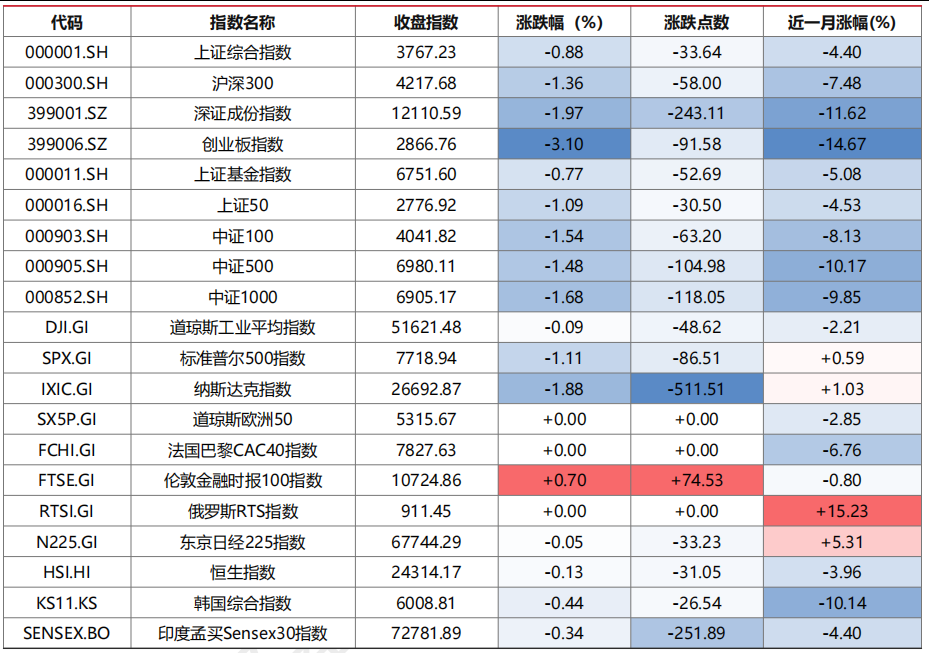
昨日,沪深两市双双收跌。截至收盘,上证综指收于3767.23点,下跌33.64点,涨跌幅为-0.88%;深成指收于12110.59点,下跌243.11点,涨跌幅为-1.97%;沪深300收于4217.68点,下跌58.00点,涨跌幅为-1.36%;创业板收于2866.76点,下跌91.58点,涨跌幅为-3.10%。两市成交14143.91亿元。小盘股强于大盘股。中证100下跌1.54%,中证500下跌1.48%。31个申万一级行业中有6个行业上涨。其中,石油石化、煤炭、传媒表现居前,通信、建筑材料、电力设备表现居后。
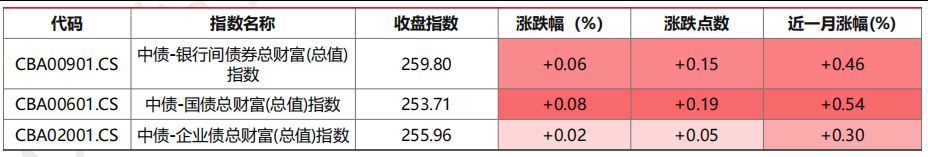
昨日,中债-银行间债券总财富(总值)指数上涨0.06个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数下跌0.09%,纳斯达克指数下跌1.88%,标准普尔500指数下跌1.11%,道琼斯欧洲50持平0.00%。亚太主要市场涨跌互现,其中,恒生指数下跌0.13%,东京日经225指数下跌0.05%,印度孟买Sensex30指数下跌0.34%,韩国综合指数下跌0.44%。
图表:申万一级行业涨跌幅
数据来源:Wind 截止日期:2026/10/14
二、指数涨跌
图表:市场主要股指涨跌幅
数据来源:Wind 截止日期:2026/10/14
图表:主要债券指数涨跌幅
 数据来源:Wind 截止日期:2026/10/14
三、新闻
统计局9月CPI同比涨0.9%,PPI同比涨5.0%涨幅走阔
国家统计局10月14日公布,2026年9月全国居民消费价格同比上涨0.9%,环比上涨0.2%;工业生产者出厂价格同比上涨5.0%,环比上涨1.2%,工业生产者购进价格同比上涨6.9%、环比上涨1.2%。1至9月平均,全国居民消费价格比上年同期上涨0.9%,工业生产者出厂价格比上年同期上涨2.3%,购进价格上涨3.6%。这是官方在国庆假期后首次系统披露9月物价数据,CPI与PPI同比涨幅均较上月走阔,PPI同比更是年内较为明显的一次抬升。
结构上两条曲线走势明显分化。CPI方面,食品烟酒及在外餐饮类价格同比下降0.9%,影响CPI下降约0.26个百分点,其中鲜菜价格下降8.1%、畜肉类价格下降3.7%(猪肉价格下降10.0%)、鲜果价格下降1.5%,蛋类价格则上涨14.3%;非食品价格同比上涨1.5%,服务价格上涨0.8%,扣除食品和能源的核心CPI同比仅上涨1.0%。其他七大类同比六涨一降,其他用品及服务、交通通信、医疗保健价格分别上涨5.9%、4.3%和2.7%,居住价格下降0.3%。PPI方面,生产资料价格同比上涨6.5%,影响总水平上涨约5.07个百分点,其中采掘工业价格上涨25.4%、原材料工业价格上涨9.4%、加工工业价格上涨3.4%;生活资料价格则同比下降0.1%,食品、衣着和一般日用品价格均走低。分行业看,煤炭开采和洗选业同比上涨35.3%、石油和天然气开采业上涨24.5%、有色金属矿采选业上涨21.4%;购进价格中有色金属材料及电线类上涨20.0%、燃料动力类上涨13.6%、化工原料类上涨12.6%。
点评:定价变量落在上游能源与原材料成本向中下游的传导效率,而不是总需求本身。CPI中食品与核心项同时偏弱、PPI中采掘与原材料大幅领先加工工业,意味着当前价格上行主要由输入型成本驱动,需求的贡献有限。这一结构对债券偏友好,收益率曲线对物价的敏感度下降,长端定价更依赖流动性而非通胀;对股票而言,利润分配向上游资源、采掘与能源环节倾斜,中下游制造与消费企业的成本压力短期难以缓解,行业间盈利分化会继续。若后续能源价格回落,或成本传导在中下游遇阻导致加工工业价格重新走弱,则该结构会较快反转,届时中下游的利润率修复弹性更大。
央行加量续作7000亿元买断式逆回购,30年国债收益率破2.06%创年内新低
央行10月14日公告,为保持银行体系流动性充裕,将于10月15日以固定数量、利率招标、多重价位中标方式开展7000亿元买断式逆回购操作,期限6个月(182天),到期日为2027年4月15日。由于10月有5000亿元同期限买断式逆回购到期,本次为加量续作,加量规模2000亿元;叠加此前3个月期品种已加量2000亿元,本月两个期限品种合计加量4000亿元,而9月为等量续作。同日公布的9月金融数据显示,9月末社会融资规模存量468.17万亿元,同比增长7.1%,前三季度社融增量累计27.46万亿元,比上年同期少2.63万亿元,其中政府债券净融资10.3万亿元、同比少1.16万亿元,企业债券净融资2.75万亿元、同比多1.18万亿元。
市场随之走强。财联社报道,社融数据出炉后债市尾盘进一步走强,30年期国债活跃券收益率下行幅度扩大至2.75BP,下破2.06%创年内新低,10年期国债收益率下行1.60BP。业内分析认为,四季度将加发5500亿元地方政府债券、8000亿元新型政策性金融工具持续投放,都需要央行在流动性层面给予支持,两个期限品种加量续作体现货币与财政政策协同。信贷结构上,前三季度住户贷款减少1.03万亿元,居民端融资需求依然偏弱。
点评:定价变量是央行对中长期流动性的投放节奏,而非短端资金价格的绝对水平。加量续作直接压低了长端利率的期限溢价,改善银行与保险的久期资产配置条件,这也是超长端反应幅度明显大于中短端的原因。对权益而言,流动性宽松更利于高股息与长久期资产估值,但传导效率取决于居民与企业融资需求的修复程度,住户贷款净减少说明信用扩张仍在供给端而非需求端。若后续政府债券供给放量快于央行投放、或信贷需求出现实质回暖,则长端利率的下行空间会被压缩,期限利差也可能重新走阔。
美国9月CPI同比升至3.7%超预期,加息押注升温压低美股科技股
美国劳工部10月14日公布,9月消费者价格指数环比上涨0.6%,为五个月来最大月度涨幅,未季调同比上涨3.7%,高于8月的3.4%和市场预期的3.6%;剔除食品和能源的核心CPI环比上涨0.3%、同比上涨2.6%,均高于预期。据财联社报道,能源成本飙升是主要推手,9月汽油价格环比飙升9.1%,约贡献了整体CPI涨幅的一半,能源价格指数上涨5.2%;住房价格环比上涨0.4%,二手汽车和卡车价格上涨0.7%。数据公布后,美股三大期指转跌,美国国债收益率大幅走高,现货黄金跌破4100美元关口、日内跌幅一度扩大至1.8%,美元指数短线上扬。
通胀数据随即重定价了利率路径。CME数据显示,市场对美联储在10月27日至28日会议上加息的隐含概率一度从公布前约22%升至约50%,随后回落至不足四成;财联社援引的数据显示,交易员同时上调了对后续加息次数的押注,预计到2027年底美联储还将加息三次。美股科技板块承压明显,纳斯达克综合指数收跌1.88%、创7月以来最大单日跌幅,费城半导体指数重挫4.3%、自10月6日以来跌幅达11%、较6月历史高点回落超20%;同日美国银行三季度净利润同比下降约17%、股价跌逾7%。美联储官员此后表态淡化10月立即加息的可能性,但强调通胀水平仍偏高,市场预期在数据后一度出现较大反复。
点评:定价变量是加息路径的终点利率与美债实际利率,而非单次会议是否动手。CPI超预期直接抬升了通胀风险溢价,10年期美债收益率的走高通过贴现率渠道压制了高久期成长股的估值,同时因美元同步走强而抬高了以美元计价的贵金属持有成本,这解释了黄金与实际利率反向、美元与金价反向的同步反应。这一链条在通胀数据持续超预期时成立,若后续能源价格回落带动整体通胀降温、或就业数据明显走弱,则加息定价和实际利率都会反向修正,成长股的估值压力相应缓解。投资者可结合自身情况关注贵金属与长久期权益资产在利率路径重新定价情景下的配置价值。
两艘阿联酋货船霍尔木兹海峡遇袭沉没,WTI原油收于95美元上方创三周新高据财联社报道,过去24小时内两艘阿联酋货船在霍尔木兹海峡遭袭后沉没,分别是GFS Pride号和CapeDao号,数月来尚未发生过此类全损事件。海事情报公司Windward AI表示,上周霍尔木兹海峡周边商船遇袭次数升至战争爆发以来最高水平,单周共发生12起;统计显示自10月初以来已有约24艘船只遭到袭击,数量超
过9月全月遇袭船只总数。英国海上贸易行动办公室称,周二还有另外两艘集装箱船和一艘油轮在穿越海峡时遭到袭击。分析人士认为,伊朗正加大袭击力度,试图在11月美国中期选举前制造不确定性和经济动荡;不过伊朗革命卫队称相关船只载有违禁品并触雷,而海事安全机构与美方表示目前没有证据表明袭击涉及水雷。能源市场已作出反应。WTI原油期货收涨约1.01%,收于95美元上方并创三周新高;胡塞武装表示袭击了沙特阿美位于宰赫兰的设施、利雅得的哈立德国王机场及沙特阿美在利雅得的炼油厂。供应端压力不止来自原油,国际能源署10月14日警告,全球柴油供应受限的情况将持续至2027年下半年,上个月全球柴油出口量同比减少70万桶/日,其中俄罗斯和中东地区供应减少130万桶/日;9月中旬新加坡柴油批发价格已超过每桶200美元、欧美升至约每桶220美元的历史最高水平,美国柴油价格上月首次突破每加仑6美元。IEA同时警告,海湾地区再度遭受袭击使供应恢复进程依然脆弱。
点评:定价变量是霍尔木兹海峡的运输风险溢价与柴油裂解价差,而非原油的长期供需平衡表。两艘货船沉没抬高了航运保险与绕行成本,直接推升近月合约与成品油裂解价差;由于柴油是工业与货运的核心燃料,其价格上行会通过运输和电力成本再次进入通胀链条,这也是当前能源冲击影响整体通胀读数的主要渠道。对利率与美元而言,能源价格上行维持通胀黏性,会压缩长端债券的实际回报空间,也会延后货币宽松的时点,因此这一传导不止停留在能源商品本身。这一链条在袭击频率维持高位时成立,若海峡通行恢复或替代运输线路持续放量,风险溢价会快速回吐。投资者可结合自身情况关注原油及成品油相关资产的配置价值。