
一、行情回顾
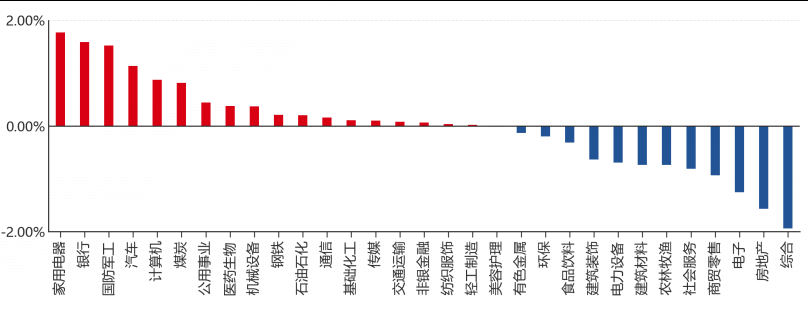
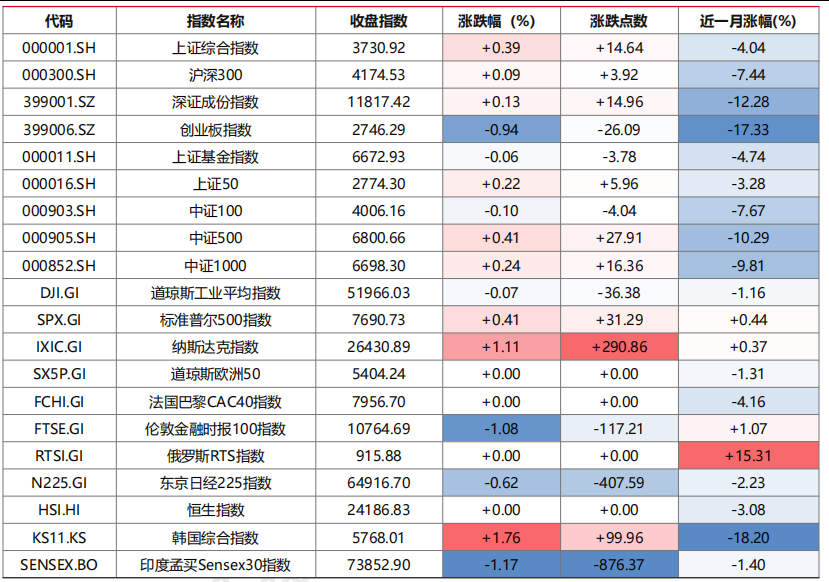
昨日,沪深两市双双收涨。截至收盘,上证综指收于3730.92点,上涨14.64点,涨跌幅为0.39%;深成指收于11817.42点,上涨14.96点,涨跌幅为0.13%;沪深300收于4174.53点,上涨3.92点,涨跌幅为0.09%;创业板收于2746.29点,下跌26.09点,涨跌幅为-0.94%。两市成交14375.05亿元。小盘股强于大盘股。中证100下跌0.10%,中证500上涨0.41%。31个申万一级行业中有18个行业上涨。其中,家用电器、银行、国防军工表现居前,综合、房地产、电子表现居后。
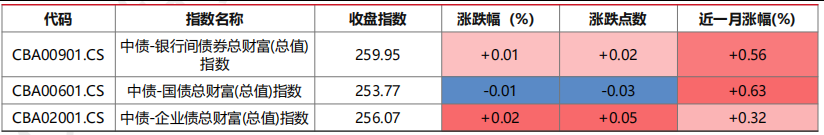
昨日,中债-银行间债券总财富(总值)指数上涨0.01个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数下跌0.07%,纳斯达克指数上涨1.11%,标准普尔500指数上涨0.41%,道琼斯欧洲50持平0.00%。亚太主要市场涨跌互现,其中,恒生指数持平0.00%,东京日经225指数下跌0.62%,印度孟买Sensex30指数下跌1.17%,韩国综合指数上涨1.76%。
图表:申万一级行业涨跌幅
数据来源:Wind 截止日期:2026/10/19
二、指数涨跌
图表:市场主要股指涨跌幅
数据来源:Wind 截止日期:2026/10/19
图表:主要债券指数涨跌幅
数据来源:Wind 截止日期:2026/10/19
三、新闻
统计局前三季度经济数据公布,三季度GDP同比回升至4.5%
10月19日,国家统计局公布2026年前三季度国民经济运行情况。初步核算,前三季度国内生产总值1071071亿元,按不变价格计算同比增长4.6%;分季度看,一季度增长5.0%、二季度增长4.3%、三季度增长4.5%,三季度环比增长1.2%。分产业看,第一产业增加值同比增长3.7%,第二产业增长3.8%,第三产业增长5.2%。国家统计局副局长毛盛勇表示,4.6%的增速符合全年经济增长预期目标,三季度比二季度回升0.2个百分点,前三季度经济增量达5.7万亿元,为近五年最大规模增量。
供给侧同步改善。前三季度规模以上工业增加值同比增长5.3%,9月当月增长5.5%、比上月加快0.3个百分点,环比增长0.61%;装备制造业和高技术制造业增加值分别增长10.2%和14.3%,工业机器人、锂离子电池产量分别增长29.1%、39.5%。9月服务业生产指数增长4.8%,比上月加快0.7个百分点。外贸是另一条主线,前三季度货物贸易总额同比增长18.8%,规模创历史同期新高,出口增长16.4%、进口增长22.3%,民营企业进出口占比56.9%。社会消费品零售总额增长1.1%,除汽车以外的零售额增长2.8%。物价与就业总体稳定,CPI同比上涨0.9%,核心CPI上涨1.1%,城镇调查失业率均值5.2%,9月比8月回落0.1个百分点。投资端仍是拖累,固定资产投资同比下降7.2%,房地产开发投资下降20.6%,民间投资下降10.4%,扣除房地产开发的固定资产投资下降4.2%,信息传输业投资则增长30.8%。
点评:数据改变的是增长预期而非单月读数,三季度回升由外需与高技术制造拉动,投资与地产仍收缩,全年目标实现概率上升但结构分化。对股票而言,盈利改善与外需持续性绑定,四季度出口回落则顺周期定价面临修正;对债券而言,增长预期改善削弱短期宽松紧迫性,长端利率更可能区间震荡。
央行拟设非银赎回流动性支持工具,主要政策利率拟转向隔夜品种
2026金融街论坛年会10月19日下午开幕,中国人民银行行长潘功胜在开幕式上宣布一系列即将推动出台的政策措施。其中最受关注的是,人民银行将会同金融监管总局、中国证监会设立应对非银机构大额赎回的流动性支持工具。据潘功胜介绍,该工具旨在建立债券市场稳定机制,构成人民银行宏观审慎管理的一项新工具,将在资管机构面临群体性流动性风险、债券市场出现赎回与抛售负向循环的特定情景时启用;与央行开展操作须满足宏观审慎要求并提供高等级抵押品,以防止定价扭曲、形成兜底幻觉。工具适用的机构包括银行理财子公司、公募基金管理人及对应的银行母行、证券母公司。
同一场演讲还给出利率框架的调整方向。潘功胜表示,人民银行将推动退出金融机构存贷款基准利率,计息依据改用市场化利率指标替代;银行间隔夜回购利率DR001实际上已成为货币政策调控的目标利率,但公开市场操作主要品种和主要政策利率的期限仍为7天,为提高调控精准性,人民银行将研究择机把公开市场主要操作品种期限切换为隔夜,隔夜回购利率将相应成为主要政策利率。此外,央行宣布扩大常备借贷便利适用机构范围、推动银行间与交易所债券市场互联互通落地,并拟试点允许8家人民币境外清算行在境内银行间外汇市场自营交易。
点评:该工具改变的是债券市场尾部风险定价,理财与公募被动抛售造成的流动性折价在极端情景下有官方后手,中低等级信用债持有体验改善更明显;但宏观审慎门槛与高等级抵押品要求不改变常态信用基本面。对债券而言,中期波动率下降,短期政策利率锚切换预期压低短端利率,若切换慢于预期,曲线陡峭化交易面临回撤。
日央行行长称核心通胀接近目标,加息预期升温支撑日元定价
据财联社报道,日本央行行长植田和男10月19日在国会发言时释放明确的鹰派信号。他表示,日本核心通胀已经“十分接近”央行设定的2%通胀目标,中东冲突推升能源价格、国内劳动力市场紧绷以及全球人工智能热潮拉动出口与资本开支,共同推升日本国内物价,因此日本央行存在进一步加息的空间。植田和男同时强调,把核心通胀锚定在2%目标附近已成为当下最重要的政策任务。
本次讲话恰逢日本央行本月关键货币政策会议前夕,市场普遍将其视为年内再度加息的铺垫。报道显示,强烈的鹰派信号正在强化投资者对日本央行年内加息的预期,市场将紧盯10月底会议更新的季度增长与通胀预测,以此判断下一轮加息窗口。会议召开前一日,日本10年期国债收益率已下降2.5个基点至2.905%,显示投资者在政策落地前重新评估长端定价;同日日元对美元几乎持平于158.07附近,欧元则因法国大规模抗议拖累而兑多数G10货币走软。
点评:日本通胀矛盾已从需求不足转向能源与劳动力成本,日央行反应函数更偏向加息,被重新定价的是日元资产利率差。若10月底会议确认加息,日美利差收窄会削弱套息交易收益并压低高贝塔资产风险偏好;日元有阶段性升值压力,但幅度取决于美联储方向,若美方偏鹰则升值受限。投资者可结合自身情况关注日元汇率相关资产配置价值。
霍尔木兹海峡关闭已超七个月,氦气现货价格涨至三倍
据财联社报道,美伊冲突已持续超过7个月,霍尔木兹海峡随之持续封闭,中东相关天然气设施迟迟难以复工,全球氦气供给因此明显收紧。业内人士表示,自冲突爆发以来,氦气现货价格已经翻了三倍,亚洲公司正在转向美国寻求供应。
供给端的损失集中在卡塔尔。卡塔尔拉斯拉凡工厂是全球最大的天然气及副产品氦气生产与出口综合体,占全球氦气供应的三分之一,在冲突爆发后遭遇袭击并被迫停产,卡塔尔方面称该设施至少需要三年才能全面恢复运营。卡塔尔是继美国之后的第二大商业氦气生产国;据美国怀俄明州能源管理局数据,自冲突开始以来美国氦气出口量增长了70%,但美国自身供应同样面临短缺压力。报道同时提到,海峡封锁与设施受损对全球能源贸易的影响仍在延续,亚洲买家正为此加快转向美国寻求替代气源,而美国自身供应同样偏紧。
点评:主导因素是供给端产能灭失而非需求波动,价格弹性高于一般工业气体。氦气是半导体与医疗设备的关键投入,涨价先抬升中游制造成本,短缺持续性取决于该工厂三年恢复期,若替代供应放量则回落同样迅速。这轮涨价对下游体现为毛利率压力,上游气体商议价能力上升,商品端工业气体价格与能源价格同向波动,会加大中游企业成本预期的不确定性。投资者可结合自身情况关注关键工业气体与上游资源相关资产的配置价值。