
一、行情回顾
昨日,沪深两市涨跌互现。截至收盘,上证综指收于3735.37点,上涨4.45点,涨跌幅为0.12%;深成指收于11801.29点,下跌16.13点,涨跌幅为-0.14%;沪深300收于4152.11点,下跌22.43点,涨跌幅为-0.54%;创业板收于2739.20点,下跌7.09点,涨跌幅为-0.26%。两市成交14561.07亿元。小盘股强于大盘股。中证100下跌0.61%,中证500上涨0.60%。31个申万一级行业中有19个行业上涨。其中,计算机、机械设备、综合表现居前,非银金融、煤炭、银行表现居后。
昨日,中债-银行间债券总财富(总值)指数上涨0.10个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数上涨1.02%,纳斯达克指数下跌0.02%,标准普尔500指数上涨0.28%,道琼斯欧洲50下跌0.24%。亚太主要市场涨跌互现,其中,恒生指数下跌1.32%,东京日经225指数下跌1.30%,印度孟买Sensex30指数持平0.00%,韩国综合指数下跌3.73%。
图表:申万一级行业涨跌幅
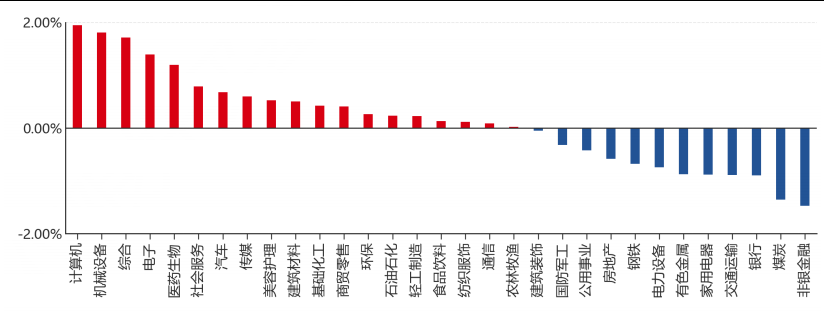
数据来源:Wind 截止日期:2026/10/20
二、指数涨跌
图表:市场主要股指涨跌幅
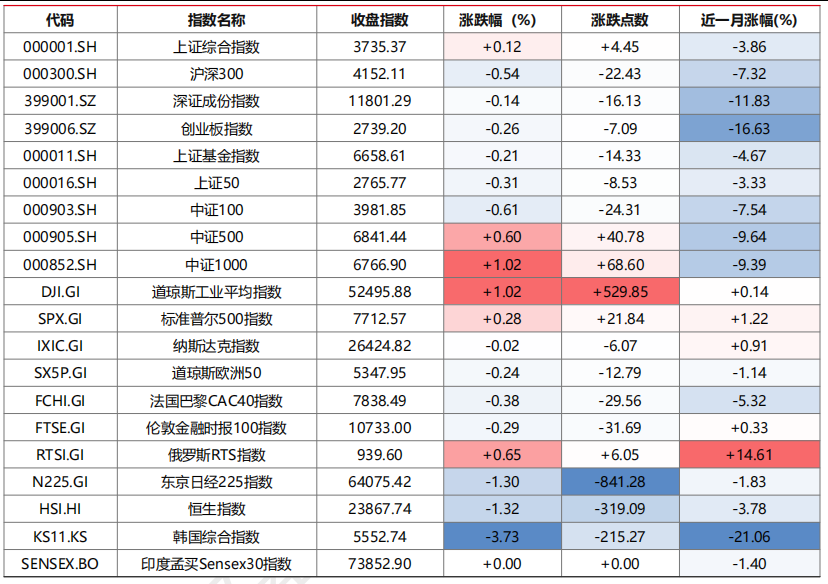
数据来源:Wind 截止日期:2026/10/20
图表:主要债券指数涨跌幅
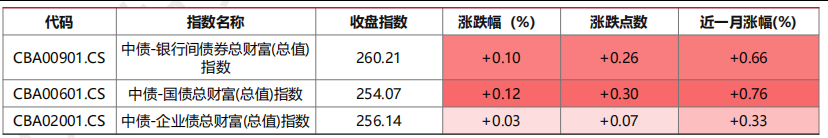
数据来源:Wind 截止日期:2026/10/20
三、新闻
统计局三季度GDP同比回升至4.5%,服务业与高技术制造支撑经济向新向优
国家统计局10月20日公布的初步核算数据显示,2026年前三季度国内生产总值1071071亿元,按不变价格计算同比增长4.6%;其中三季度GDP为375367亿元,同比增长4.5%,比二季度回升0.2个百分点,环比增长1.2%,比二季度上升0.3个百分点。国家统计局国民经济核算司郑学工在解读中表示,国民经济顶住压力延续总体平稳、向新向优的发展态势。分产业看,三季度第一产业增加值27472亿元,增长3.6%,对经济增长的贡献率为6.3%;第二产业133349亿元,增长3.4%,贡献率27.2%;第三产业214546亿元,增长5.2%,贡献率66.5%,高于上年同期4.7个百分点。前三季度三次产业占GDP比重分别为5.5%、35.8%和58.7%,服务业占比提高0.2个百分点。
供给侧的结构变化比总量增速更值得关注。前三季度工业增加值同比增长5.3%,拉动经济增长1.6个百分点,其中制造业增长5.6%;信息传输、软件和信息技术服务业与租赁和商务服务业增加值分别增长10.4%和12.3%,合计拉动经济增长1.1个百分点。需求侧,最终消费支出拉动GDP增长2.1个百分点,资本形成总额拉动1.3个百分点;固定资产投资中知识产权产品投资增长9.3%、设备工器具购置投资增长9.7%。据国家统计局解读,三季度服务业增加值同比增长5.2%,比二季度加快0.1个百分点,拉动GDP增长3.0个百分点;批发和零售业、交通运输仓储邮政业、住宿和餐饮业增加值分别增长5.6%、5.9%和6.3%,消费与出行相关服务同步修复。
点评:真正的定价变量是年内增长斜率的修正,而非单季读数本身。三季度增速回升、环比升至1.2%,意味着四季度完成增长目标的压力边际下降,政策加码的紧迫性随之缓和,这一判断以四季度消费与投资不出现明显回落为前提。对债券而言,增长读数改善削弱了短期进一步宽松的必要性,收益率下行需要更多依赖流动性而非基本面;对股票而言,名义增长温和修复叠加高技术制造与信息服务的高增速,更利于盈利结构性改善的定价,但若后续社零与投资再度走弱,这一偏向也会迅速逆转。
统计局9月规上工业增加值加快至5.5%,装备制造与高技术制造业贡献超六成
国家统计局10月20日发布的工业经济解读显示,前三季度全国规模以上工业增加值同比增长5.3%,保持较快增长;三季度增长5.1%,比二季度加快0.4个百分点。其中9月份规模以上工业增加值同比增长5.5%,较上月加快0.3个百分点,三季度各月呈逐月加快态势。累计看,采矿业、制造业、电力热力燃气及水生产和供应业增加值分别增长2.0%、5.7%和5.4%,41个工业大类行业中30个行业增长,增长面73.2%。相关负责人在解读中表示,工业生产稳中有升,装备制造业占比持续提升,新质生产力培育壮大。
结构调整的幅度高于总量改善。三季度规模以上装备制造业增加值同比增长11.8%,增速较二季度加快2.1个百分点,其8个行业全部增长,电子、仪器仪表、铁路船舶航空航天、专用设备行业分别增长17.5%、13.9%、12.8%和12.0%,较二季度分别加快1.4个、4.1个、1.1个和3.5个百分点;通用设备、电气机械、汽车、金属制品行业分别增长9.2%、8.9%、7.9%和7.9%。前三季度装备制造业增加值占全部规模以上工业比重37.6%,同比提高1.7个百分点。前三季度高技术制造业增加值同比增长14.3%,增速较上半年加快1.0个百分点,一、二、三季度分别增长12.5%、14.0%和16.2%;集成电路制造、电子专用材料制造、电子工业专用设备制造、飞机制造增加值分别增长79.2%、29.0%、28.0%和23.4%;“人工智能+”带动集成电路、光纤、传感器产量分别增长23.3%、18.6%和16.4%,机器人减速器、工业机器人产量分别增长44.4%和29.1%。数字产品制造业增加值增长13.6%,比上半年加快1.3个百分点。据测算,以高技术制造业、数字产品制造业为代表的新动能领域以两成多的增加值占比贡献了超五成的工业增长,三季度贡献率超过六成。
点评:工业生产的关键边际变化在于增长由装备制造与高技术行业主导,而不是总量扩张,这决定了制造业盈利修复的分布高度不均。集成电路、电子专用设备等链条的高增速直接对应设备采购与资本开支周期,对相关制造业权益的盈利预期构成支撑;相比之下,采矿业2.0%和建筑业负增长意味着上游周期品需求弹性有限,商品价格更多取决于供给端扰动而非国内工业需求。需要观察三季度逐月加快能否在四季度延续,若出口与设备更新需求回落,高技术制造对整体工业的拉动会被稀释,权益端的结构性溢价也会随之收窄。
统计局9月社零回升至1.1%,服务零售前三季度5.0%快于商品零售4个百分点
国家统计局10月20日发布的消费市场解读显示,前三季度社会消费商品和服务零售总额同比增长2.6%,增速比1—8月份加快0.1个百分点;其中服务零售额增长5.0%,持续快于同期商品零售额增速,居民消费结构正从以商品消费为主向商品和服务消费并重转变。社会消费品零售总额前三季度突破37万亿元,同比增长1.1%,商品零售额增长1.0%。分月看,受益于中秋节错月、休息日增多等因素,9月份社会消费品零售总额增长1.1%,增速比8月份加快0.7个百分点。
亮点集中在服务消费与升级类商品。前三季度旅游咨询租赁服务类、文体休闲服务类、交通出行服务类零售额增速明显快于整体服务零售增速,中秋假期全社会跨区域人员流动量6.43亿人次,日均2.14亿人次;三季度扣除汽车类商品后的消费品零售额同比增长3.0%,增速比二季度加快1.0个百分点;网上商品和服务零售额增长4.4%,其中网上服务零售额增长5.3%、网上商品零售额增长3.8%。商品端,限额以上单位通讯器材类、文化办公用品类零售额分别增长18.1%和6.2%,比上半年加快3.7个和0.4个百分点,9月通讯器材类增长31.1%,为去年6月份以来最高水平,文化办公用品类增长7.9%、比上月加快2.1个百分点。乡村消费品零售额增长
2.3%,快于城镇1.4个百分点,县乡市场占社零比重39.1%、提高0.3个百分点。基本生活类商品增势平稳,限额以上单位粮油食品类、服装鞋帽针纺织品类、日用品类零售额分别增长6.8%、4.6%和3.8%。国家统计局解读称,以旧换新政策成效持续显现,前三季度新能源乘用车零售量超770万辆,渗透率超过58%。
点评:消费数据的核心信息是总量偏弱而结构分化,社零1.1%的增速仍低于GDP增速,意味着消费对增长的拉动主要来自服务而非商品。这一结构对资产定价的含义是分层的:服务零售与旅游出行链的收入弹性更依赖居民收入预期,短期难以凭单月数据确认拐点;通讯器材等高增速品类受以旧换新与新品周期驱动,相关产业链的盈利改善更具脉冲性,若政策额度用尽或新品周期结束,增速回落的风险不可忽视。对债券而言,内需偏弱尚未逆转,利率上行空间受到约束,但若服务消费持续回暖,这一约束会逐步松动。
布伦特原油突破110美元创五个月新高,海湾船舶遇袭推升地缘风险溢价
财联社10月20日报道,受也门胡塞武装袭击沙特基础设施、海湾地区接连传出船舶遇袭消息影响,交易员持续计入地缘风险溢价,国际油价周二继续走高。布伦特原油期货盘中一度攀升至每桶111.05美元,创5月以来最高水平,截至发稿回落至110.80美元/桶,日内上涨1.1%;美国西德克萨斯中质原油一度触及104.94美元/桶,为9月以来高点,最新报104.80美元/桶。本周一,胡塞武装宣称对沙特能源设施、机场以及军事目标发动多轮袭击,目标包括位于延布的沙特阿美设施、谢拜油田、利雅得哈立德国王国际机场以及艾卜哈机场。
供给扰动仍在地理上扩散。船舶追踪机构Kpler周一报告称,过去两周已有至少18艘船舶遭到袭击;本周二下午,伊朗伊斯兰革命卫队称两艘油轮在霍尔木兹触雷。欧洲基准的TTF天然气期货报88.59欧元/兆瓦时,继续刷新2022年底以来最高。荷兰国际集团分析师表示,国际油价支撑力度强劲,市场正在计入可观的风险溢价,但只要原油运输通道保持畅通,这部分溢价大概率会逐步消退,目前还没有出现这类迹象。路透社周一初步调查显示,分析师普遍预计美国上周原油及成品油库存同步回落;澳新银行亦警告,海湾地区针对船只的袭击不断增加,未来该地区石油流量可能再次放缓。
点评:定价变量是供给端风险溢价而非需求预期,因此其传导有明确边界。原油与欧洲天然气同步走高会先体现在能源分项与航运费率上,进而抬升四季度通胀的短期读数,压缩主要央行继续宽松的空间,这对长久期债券的名义收益率形成向上牵引。投资者可结合自身情况关注原油、天然气等能源类相关资产的配置价值,但该判断成立的前提是霍尔木兹通行持续受扰;若运输通道保持畅通、袭击未波及装船码头,按照荷兰国际集团的判断,风险溢价可能快速回吐,此时能源价格与实际利率的同向上行也会逆转。