
一、行情回顾
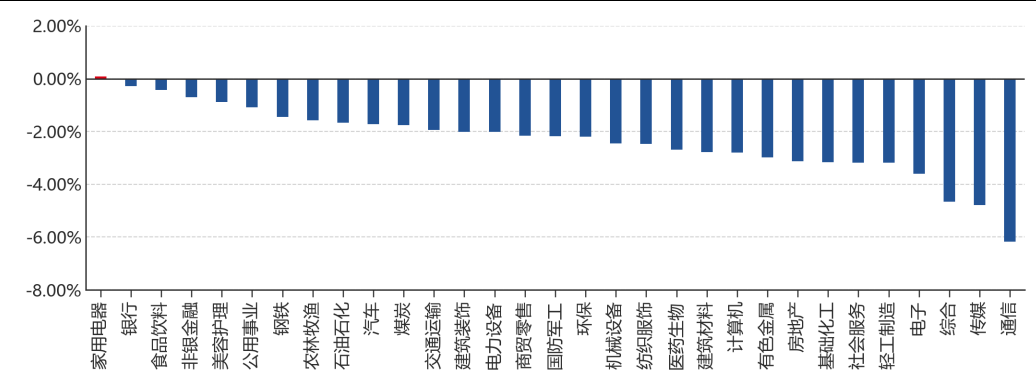
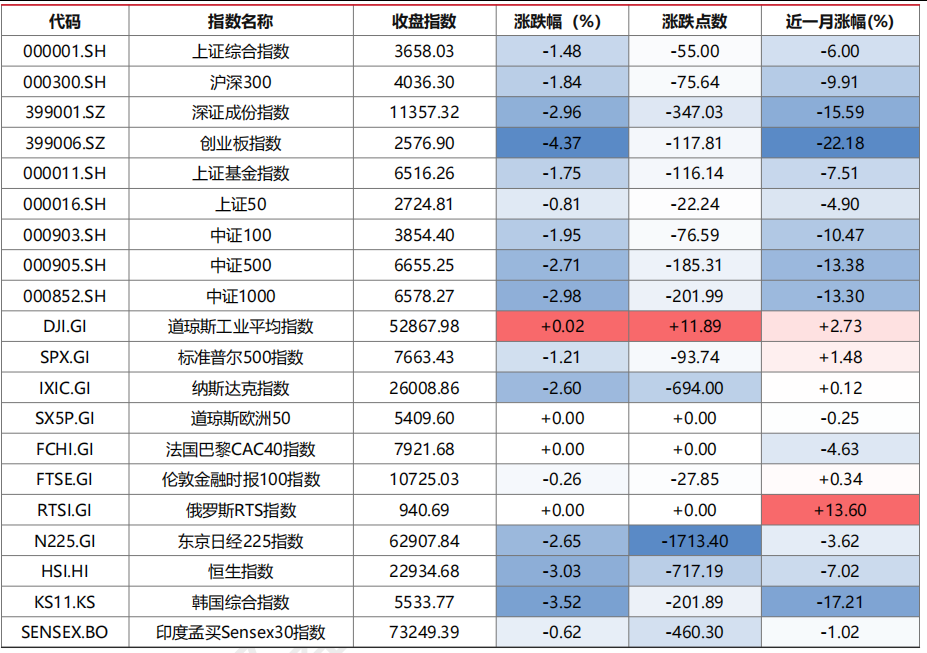
昨日,沪深两市双双收跌。截至收盘,上证综指收于3658.03点,下跌55.00点,涨跌幅为-1.48%;深成指收于11357.32点,下跌347.03点,涨跌幅为-2.96%;沪深300收于4036.30点,下跌75.64点,涨跌幅为-1.84%;创业板收于2576.90点,下跌117.81点,涨跌幅为-4.37%。两市成交15287.08亿元。大盘股强于小盘股。中证100下跌1.95%,中证500下跌2.71%。31个申万一级行业中有1个行业上涨。其中,家用电器、银行、食品饮料表现居前,通信、传媒、综合表现居后。
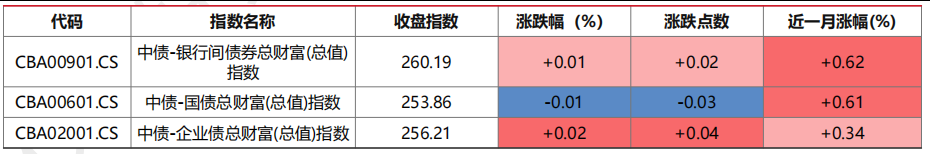
昨日,中债-银行间债券总财富(总值)指数上涨0.01个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数上涨0.02%,纳斯达克指数下跌2.60%,标准普尔500指数下跌1.21%,道琼斯欧洲50持平0.00%。亚太主要市场涨跌互现,其中,恒生指数下跌3.03%,东京日经225指数下跌2.65%,印度孟买Sensex30指数下跌0.62%,韩国综合指数下跌3.52%。
图表:申万一级行业涨跌幅
数据来源:Wind 截止日期:2026/10/22
二、指数涨跌
图表:市场主要股指涨跌幅
数据来源:Wind 截止日期:2026/10/22
图表:主要债券指数涨跌幅
数据来源:Wind 截止日期:2026/10/22
三、新闻
统计局上海前三季度成绩单出炉,先导产业高增与消费负增长形成分化
据财联社报道,上海市统计局和国家统计局上海调查总队10月22日公布了2026年前三季度上海市国民经济运行情况。根据地区生产总值统一核算结果,前三季度全市实现地区生产总值43306.62亿元,按不变价格计算同比增长5.5%。分产业看,第一产业增加值63.84亿元,增长1.7%;第二产业增加值8863.53亿元,增长4.6%;第三产业增加值34379.25亿元,增长5.7%,服务业增速快于整体。结构上,新动能是主要支撑,全市工业增加值同比增长5.5%,规上工业中铁路、船舶、航空航天和其他运输设备制造业产值增长13.3%,专用设备制造业增长11.7%。三大先导产业制造业产值同比增长17.1%,其中集成电路制造业产值增长23.4%、人工智能制造业产值增长24.8%、生物医药制造业增长7.9%。
投资端同步向新,全市固定资产投资同比增长4.3%,工业投资增长21.9%,快于全市投资增速17.6个百分点,城市基础设施投资增长23.3%,高技术产业投资增长30.6%。需求侧则相对偏弱,前三季度全市社会消费品零售总额12161.34亿元,同比下降1.1%,剔除汽车后增长1.0%,服装鞋帽针纺织品类增长6.2%、家具类增长7.4%;同期新建商品房销售面积1179.90万平方米,同比下降1.9%。金融业增加值7654.71亿元,增长9.5%,信息传输、软件和信息技术服务业增加值增长8.9%,现代服务业维持较快扩张,全市就业物价总体稳定。生产端的高技术制造业与需求端的一般消费之间,增速差在本期数据中进一步显性化。
点评:定价变量落在生产端新动能与需求端修复之间的增速差,而非总量的5.5%。先导产业17.1%的产值增速和工业投资21.9%的增速,指向资本开支仍集中在半导体、算力与高端装备环节,这为相关制造业订单和设备类企业盈利提供中期支撑;社零同比下降1.1%、剔除汽车后仅增长1.0%,加上商品房销售面积仍处负增长,意味着内需修复尚未形成合力,消费板块的盈利弹性取决于居民收入和以旧换新等政策能否延续。对权益市场而言,这一分化支持科技制造相对强于消费的短期结构判断,但若四季度财政与消费刺激力度加码、或集成电路产值高增难以持续,则该相对强弱可能收敛。债券端,内需偏弱但服务业与金融业景气不低,收益率更可能维持区间震荡而非单边走低。
美国拟投3.89亿美元支持功率半导体,核聚变企业成为资金重点投向
据财联社报道,美国商务部当地时间10月22日表示,计划向四家公司提供总额最高达3.89亿美元的研发资金,支持功率半导体器件及关键材料技术研发,其中核聚变企业Helion将获得最高1.75亿美元。该笔资助属于美国国会2022年批准的100亿美元半导体研发资金计划的一部分。美国商务部长卢特尼克表示,相关资金将“加速美国半导体创新,增强美国国内能源和电力资源”。据财联社报道,美国政府将取得相关企业的少数股权,但不拥有控制权和投票权。资金投向明显向核聚变配套倾斜,Helion将用最高1.75亿美元开发核聚变发电所需的高压功率半导体和先进能源功率模块,这些器件用于驱动其核聚变发电机中的磁体,并处理相关能量的输入与输出;该公司表示,政府资助还将带动新增5000万美元私人投资。
另一家核聚变企业Commonwealth Fusion Systems拟获得最高8500万美元,用于研发射频等离子体加热、功率电子、聚变诊断及耐辐射电子设备所需的半导体技术,并用于开发机器人维护系统相关技术。功率半导体是电流转换与电压控制的核心器件,长期由少数海外厂商主导,高端耐高压、耐辐射产品供给壁垒更高。美国以研发补贴加少数股权的方式介入,指向的是为数据中心、核聚变和电网等新用电场景预先锁定关键器件供给。四家受助企业的具体名单与剩余资金分配,商务部的通报中仅披露了资金规模与用途,尚未披露完整的产能与量产时间表。
点评:核心定价变量是高端功率器件的供给版图被财政资金重新划分,而不是补贴金额本身。3.89亿美元相对全球功率半导体资本开支规模有限,但资金明确指向耐高压、耐辐射等高端模块与关键材料,若后续形成专利与产能的先发优势,海外厂商在数据中心供电和核聚变电站等新增场景的份额可能进一步集中。对国内产业链而言,短期不改变存量供需与价格,但补贴方向确认了功率器件需求的中期增量来自算力供电与能源基础设施,具备车规与工业级高压产品能力的环节更值得持续跟踪;反过来看,若补贴仅停留在研发阶段、量产时点推迟,则相关订单预期难以在年内兑现。核聚变方向目前仍处工程验证期,商业化时点不确定,权益定价更多反映主题情绪而非盈利,相关资产更适合在事件驱动下观察波动而非外推长期趋势;公用事业与电网设备端则受实际装机节奏约束,弹性小于设备制造环节。
中东局势升级推动布油突破112美元,胡塞武装称袭击沙特多处设施
据CCTV国际时讯,也门胡塞武装发言人叶海亚·萨雷亚10月22日发表视频声明称,胡塞武装在过去48小时内对沙特实施了4次军事行动,使用数枚弹道导弹和无人机,目标分别为沙特首都利雅得的国防部大楼、达曼市的法赫德国王国际机场、延布的沙特阿美石油公司设施以及艾卜哈国际机场,并称其中达曼机场行动导致航班运行中断、延布设施被击中后引发火灾。此外,美国已下令部分驻沙特大使馆人员及其家属撤离。据财联社综合报道,布伦特原油期货周四早盘涨逾3%,报112.25美元/桶,为本轮冲突爆发以来首次突破112美元关口,美国WTI原油上涨2.79%,报99.86美元/桶。
供应端的扰动并非孤立事件。央视新闻援引《纽约时报》报道,美国和以色列军方已制定在美国中期选举结束后再次对伊朗发动军事打击的具体计划,美国国防部长赫格塞思本周访问以色列期间与以色列总理内塔尼亚胡讨论了新一轮打击方案,目标据报可能涵盖伊朗能源基础设施、核设施及导弹和无人机武器库。伊朗方面则接连释放强硬信号,革命卫队发言人穆赫比10月21日称正准备推出名为“炸弹之父”的新武器,革命卫队海军10月22日警告称,若美国持续挑衅可能扩大反制行动,目标延伸至美国在中东地区的军事基地。需要指出的是,美以新一轮打击计划目前仍属媒体报道,尚未获官方证实;伊朗方面的表态为其单方声明,沙特方面对袭击的具体损失也未有公开评估。当前已经确定的价格事实是布油站上112美元,而冲突的下一步走向仍在演进,油价对消息的敏感度高于对基本面数据的敏感度。
点评:短期定价中枢由霍尔木兹与红海航线的通行风险溢价决定,而非全球库存水平。油价从110美元上方再进一步,意味着市场已把袭击持续、航运绕行、运费与保险成本上行这一链条部分计入价格,若后续出现对伊朗能源设施的实质打击,原油与成品油裂差仍有向上脉冲空间;反之,若美方选择在选举后暂缓行动、或沙特出口设施未出现持续性减产,风险溢价会快速回吐,油价可能重新回到100美元附近震荡。对国内权益而言,上游油气与油服企业盈利与油价同步,短期受益最直接;中下游化工、航空与交运的成本压力在油价高位延续时逐步显现,盈利修复节奏会被推迟。债券端,能源价格推高通胀预期,对长端利率形成向上扰动,但只要增长端未同步走强,收益率上行空间仍受限。投资者可结合自身情况关注原油及油气产业链相关资产的配置价值,同时保留冲突降级情景下价格回落的风险考量。
全球央行8月购金升至79吨,储备多元化推动黄金配置需求延续
据财联社报道,高盛本周发布的报告显示,全球央行8月购金量达到79吨,远高于2022年之前每月17吨的平均水平,是俄乌冲突爆发前平均水平的四倍多;按季节性因素调整后的近三个月数据计算,全球央行月均购金量达到85吨。中国是目前能够明确识别的最大黄金买家,高盛估算其8月购金量约为25吨。不过高盛同时提示,部分央行的购金活动难以追踪,实际买家分布可能与公开数据不同,其他经济体的购金规模也不排除超过中国。储备管理的行为也在发生变化,荷兰央行9月披露,过去六个月已将86吨黄金从纽约和渥太华转移至伦敦,理由是提高黄金的可交易性,使其在严重危机发生时能够更快投入使用。
法国央行今年3月宣布出售存放在纽约的129吨黄金,相当于其黄金总储备的5%,并在欧洲重新购入黄金,该行将之举归因于提升纯度至99.99%以上,而非地缘政治因素。高盛数据显示,8月存放在纽约联储的央行黄金储备减少40吨,同期存放在英格兰银行的黄金增加46吨。调查还显示,拒绝确认黄金存放地点的央行占比从2025年的10%升至2026年的12%,采取海外存放地点多元化的央行占比从2%升至10%。高盛认为,各国降低对G7储备货币依赖、推动外汇储备多元化的动机预计将持续存在,中国央行的购金速度并不一定到了令人担忧的程度,关键在于相对于合理的长期配置水平,其黄金储备占比仍有提升空间。相比之下,发达经济体央行在过去四年基本未参与购金,其储备管理关注点已从买入多少转向如何在需要时迅速动用。仅凭现有存放数据,尚不能认定所有央行都在将黄金撤出美国。
点评:定价变量已从短期实际利率切换到官方部门的长期储备配置节奏。79吨的单月购金与85吨的三个月均值,说明官方需求并非脉冲而是持续量级,这为金价提供了与传统利率模型之外的结构性买盘;但该买盘对价格的支撑是慢变量,短期金价仍随实际利率与美元波动,本周现货黄金日内跌1.5%正说明这一点。存放地点从纽约向伦敦迁移、以及披露意愿下降,反映的是储备安全与流动性的再平衡,而非对金价的直接增量需求,对市场的影响更多体现为区域性库存与交易流向变化。权益端,黄金矿业公司的盈利弹性高于金价本身,成本与产量兑现是主要变量;债券与美元端,若央行多元化持续,美元资产需求边际减弱,长端美债的风险溢价可能缓慢抬升。投资者可结合自身情况关注黄金及黄金矿业相关资产的配置价值,同时保留实际利率大幅上行情景下的回调风险。