
一、行情回顾
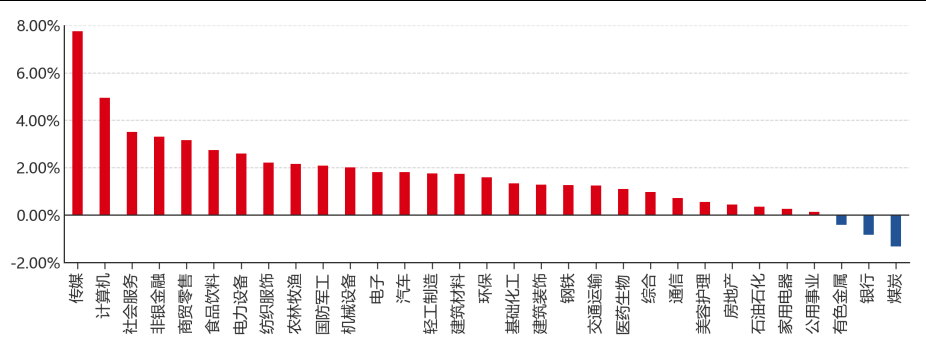
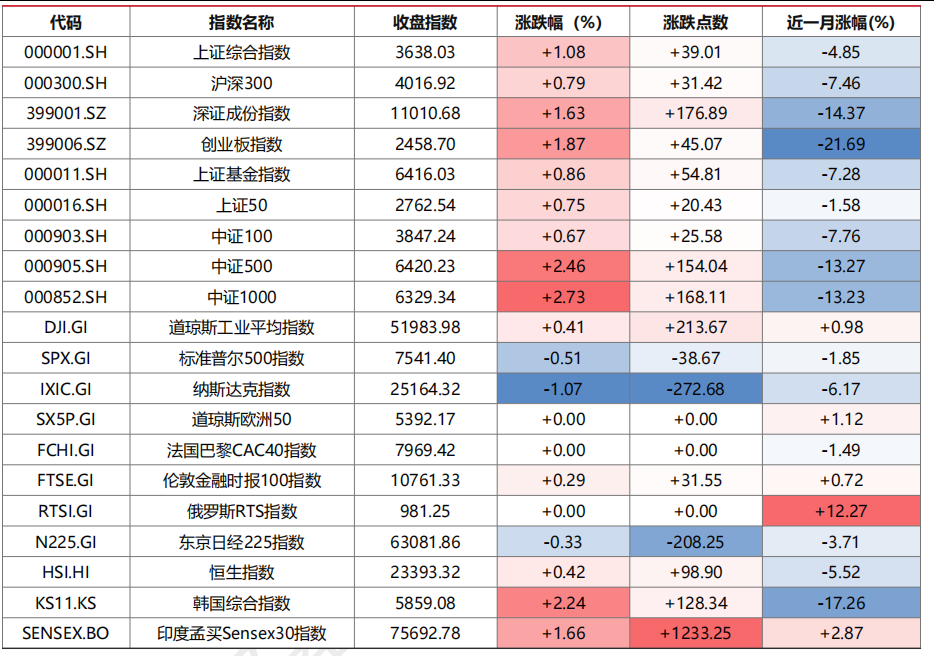
昨日,沪深两市双双收涨。截至收盘,上证综指收于3638.03点,上涨39.01点,涨跌幅为1.08%;深成指收于11010.68点,上涨176.89点,涨跌幅为1.63%;沪深300收于4016.92点,上涨31.42点,涨跌幅为0.79%;创业板收于2458.70点,上涨45.07点,涨跌幅为1.87%。两市成交17836.90亿元。小盘股强于大盘股。中证100上涨0.67%,中证500上涨2.46%。31个申万一级行业中有28个行业上涨。其中,传媒、计算机、社会服务表现居前,煤炭、银行、有色金属表现居后。
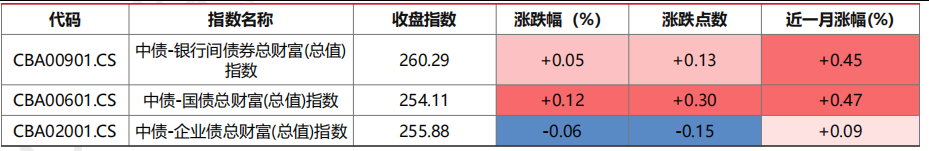
昨日,中债-银行间债券总财富(总值)指数上涨0.05个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数上涨0.41%,纳斯达克指数下跌1.07%,标准普尔500指数下跌0.51%,道琼斯欧洲50持平0.00%。亚太主要市场涨跌互现,其中,恒生指数上涨0.42%,东京日经225指数下跌0.33%,印度孟买Sensex30指数上涨1.66%,韩国综合指数上涨2.24%。
图表:申万一级行业涨跌幅
数据来源:Wind 截止日期:2026/11/02
二、指数涨跌
图表:市场主要股指涨跌幅
数据来源:Wind 截止日期:2026/11/02
图表:主要债券指数涨跌幅
数据来源:Wind 截止日期:2026/11/02
三、新闻
央行优化回购再贷款机制,工具转为长期制度安排并下调利率
据央行网站消息,2026年11月2日,中国人民银行会同金融监管总局、中国证监会等部门先后召开证券、基金、保险公司互换便利座谈会和股票回购再贷款座谈会。会议认为,支持资本市场两项工具自2024年10月推出以来,互换便利已多次展期,目前余额为1050亿元;政策支持下股票回购增持贷款签约金额约4400亿元,累计发放量超2800亿元,满足上市公司市值管理的融资需求。通报同时显示,两项工具的市场内在稳定机制作用逐步显现,行业机构稳市和上市公司市值管理的意识与能力持续提升,这也是监管层将单次政策安排转向常态化机制的事实基础。
会议明确提出,股票回购再贷款政策由阶段性安排转为长期制度性安排,再贷款利率由1.25%降至1%,金融机构坚持市场化定价原则,在再贷款利率基础上合理加点并增加贷款投放;同时适时开展互换便利操作,进一步增加参与机构数量,适当降低互换费率,优化质押和操作模式。据财联社报道,参会人士表示,近期股票市场波动较大,股票回购贷款此前起到稳定投资者信心、增强市场韧性的作用,此次调整将进一步提振市场、稳定信心,该工具后续将长期、渐进地发挥作用。本次会议共有23家证券和基金公司、26家银行参加,中金公司、国泰海通证券、中信证券、易方达基金以及工商银行、建设银行、中信银行、兴业银行等机构代表发言。
点评:定价变量落在资本市场流动性支持工具的价格与期限结构上,而非总量货币政策取向。再贷款资金成本下调25个基点并转为长期安排,意味着银行向上市公司投放回购贷款的资金约束与不确定预期同步缓解,机制上提升了产业资本开展回购与市值管理的边际意愿;互换便利端降低费率、扩容机构,则改善券商与基金获取流动性的便利度。两者的共同作用是压缩权益市场的尾部流动性溢价,对A股形成偏正面的估值支撑。但这一链条成立依赖银行端执行摩擦的下降,贷款投放仍受风险权重与资本回报约束,若后续签约向实际投放的转化偏慢,政策效力更可能停留在情绪与预期层面。债券方面,工具针对的是资本市场而非银行间流动性,对无风险利率的中枢影响有限,短端可关注资金面对逆回购集中到期的消化情况。
伊朗释放谈判授权信号,油价盘中大跌金价同步跳涨
据央视新闻报道,伊朗总统佩泽希齐扬11月2日表示,政府正努力通过对话解决问题,在这方面伊朗最高领袖也赋予了政府一定的权力。他强调,敌人无法通过战争让伊朗投降,必须在伊朗人民的支持与合作下克服外部造成的挑战和危机。报道称,这是迄今为止最有力的信号之一,表明伊朗最高领袖仍愿意通过谈判寻求结束战争;此前市场一直猜测伊朗最高领袖及革命卫队等强硬派官员反对与美国谈判、正在为继续战争做准备。受该表态影响,国际油价盘中跌至日内低点,布伦特原油在每桶106美元附近交易,跌幅近7%;现货黄金上涨2.3%,报3953美元。据市场研究机构Newsquawk观察,消息传出后金融市场迅速转向风险偏好模式,国际油价和美元走低,美国股指期货、美债及现货黄金则上涨。同日,伊朗外交部发言人巴加埃表示,将原定为期七天的提案期限压缩至两天,体现伊方善意,并强调现在美国必须作出决定。报道同时提到,如果能够就重新开放霍尔木兹海峡达成协议,伊朗愿意在核问题上采取灵活立场,但美伊在核让步与海峡重开是否同步推进上仍存在重大分歧,美方尚未明确战争的最终目标。从事件性质看,伊方表态仍停留在为对话赋权的政治层面,距离开放海峡、解除制裁等可执行安排还有距离,这与上周日谈判代表离开多哈后仍在传阅协议草案的进程描述一致,说明事态处于从僵持向接触过渡的阶段。
点评:定价变量由地缘冲突的尾部风险转为谈判成功的概率分布,传导起点是霍尔木兹海峡通行预期,而非已经发生的供给中断。通道风险的折价一旦松动,原油价格中的战争溢价被优先压缩,这解释了油价约7%的跌幅明显大于其他资产的调整幅度;同时美元与实际利率同步回落,对黄金形成支撑,使金价在风险偏好修复的环境中依然上涨,体现的是美元走弱与政策不确定性溢价,而非资金流向安全资产。这一判断在谈判停留在表态层面时成立;若后续会谈未能形成可核查的协议,供给风险溢价会重新计入,油价存在快速回补的可能。
股票层面,能源板块的相对收益在油价回落情景下承压,而估值对通胀预期敏感的成长方向短期压力缓解。投资者可结合自身情况关注原油、黄金相关资产的配置价值。
10月上海二手房成交量创六年新高,政策累积释放带动刚需入市
据上海网上房地产数据,10月份上海二手房(含商业)累计网签量达24653套,环比上涨4.2%,同比上涨32.9%,业内人士介绍该成交量创下近六年以来新高。安居客线上监测显示,10月上海用户热度环比增长34.3%,留电用户数涨幅53.3%,线上咨询增长46.5%,但预约带看确认量仅小幅上涨2.1%,线上热度向线下看房转化相对偏慢。北京方面,据北京市住建委统计,10月1日至28日全市二手住宅网签量11100套,同比增长19.1%。
中指院数据显示,10月全国18个重点城市二手住宅成交11.6万套,同比增长17.5%;1至10月18城累计成交123万套,同比增长7.3%。58安居客研究院院长张波认为,本轮行情是8.28信贷、9.29贴息等几项政策线累积释放的结果,贴息政策对三四线城市覆盖率可达四成以上,并拉动一线低总价刚需房源成交,北京200万元内、深圳300万元以内二手房成交占比走高。相较于二手房,新房修复仍不均衡,10月重点100城新房销售面积同比回落约15%,而北京、上海新房热度较高。张波同时提出,现房销售与封顶预售会拉长房企开发周期,新房供给收缩可能将部分需求导向二手房,这一传导或在2027年更加明显。价格层面,本轮放量更多由成交量与购房意愿推动,样本中的线上咨询与带看确认量增速差距,提示成交增量中有相当部分来自既有的意向客户转化,而非新增需求的集中释放。
点评:定价变量落在居民购房成本与二手房成交量的传导效率上,而非房价方向本身。贴息与信贷政策压低月供成本后,最先被激活的是对总价敏感的低总价刚需,这解释了成交量增速显著高于新房、并呈现一线向强二线扩散的结构;成交放量的可持续性取决于线上热度能否转为带看与网签、以及新房供给收缩对需求的分流节奏。对股票而言,二手房成交的连续性更利于地产后周期链条与物业服务类经营现金流的修复预期,开发商端的弹性则受新房销量同比仍为负的约束,短期更可能是结构性而非整体性机会。债券方面,若后续楼市修复被证实具有持续性,长端利率的下行空间将受制于增长预期修正,需观察11月成交能否延续,“银十”之后若快速回落,则债市所受压力有限。
纳指冲高回落收跌逾1%,AI投资回报疑虑压制科技股估值
财联社11月3日报道,美东时间周一美国三大股指涨跌不一,标普500指数下跌0.50%收于7542.27点,纳斯达克综合指数下跌1.07%收于25164.32点,道琼斯工业平均指数上涨0.43%收于51992.19点。三大指数早盘一度走高后震荡走低。标普500的11个板块中,能源板块收跌3.97%,信息技术板块跌2.66%,可选消费板块涨2.25%;大型科技股中亚马逊涨2.2%、特斯拉涨1%,苹果跌1.83%、微软跌2.83%、英伟达跌1.26%、Meta跌1.34%。
市场对人工智能领域的支出速度仍存担忧。报道称,数月来投资者持续质疑AI相关股票涨幅过高,担忧大型科技公司投入数千亿美元建设数据中心最终难以带来足够的生产率提升与利润增长,Alphabet等公司近期财报也显示AI业务可能拖累自身经营表现。个股层面,甲骨文股价大跌8.76%,监管文件显示该公司计划通过发行债券和股票筹集200亿美元;迈威尔科技下跌12.7%,此前宣布以全股票方式收购光学元件制造商Lumentum,交易总价值约1150亿美元。同时,受伊朗释放谈判信号影响国际油价大幅下挫,美国长期国债收益率随之走低,最新数据显示美国10月制造业活动在内需推动下有所回升。此外,中概股普涨,纳斯达克金龙中国指数收涨2.25%。
点评:定价变量从AI叙事的收入想象切换到资本开支的融资成本与回报验证,传导起点是企业自由现金流与债务融资条件,而非单季盈利。甲骨文选择股债齐发、迈威尔以全股票支付大额收购,都意味着扩张对股权与债务市场的依赖上升,在借贷成本仍处高位时,投资者会要求更高的风险补偿,久期长、现金流后置的科技资产首当其冲,这也是道指与纳指分化的机制来源。短期这一压力更多体现为估值波动而非盈利下修,若后续财报能证明AI投入带来可计量的收入增量,压制将缓解;若融资规模继续扩大而回报兑现滞后,科技权重指数的调整可能延续。对A股与港股,美股科技回调主要通过风险偏好与外资流向传导,中概股同日的逆势上涨说明这一渠道尚未形成系统性冲击。美债收益率在油价回落背景下下行,对高估值成长股的贴现压力反而形成部分缓冲。