
一、行情回顾
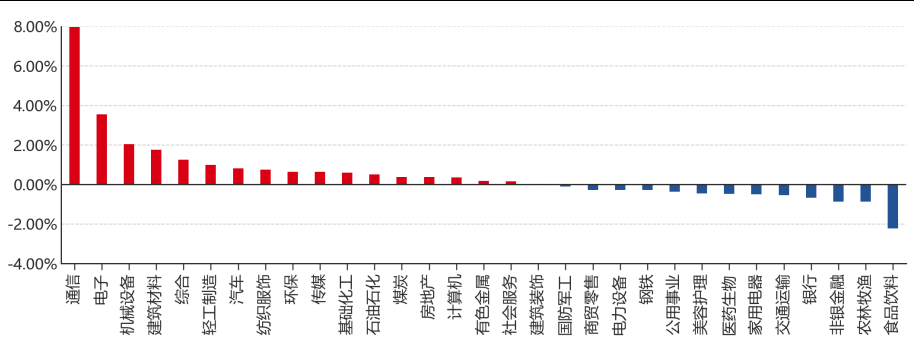
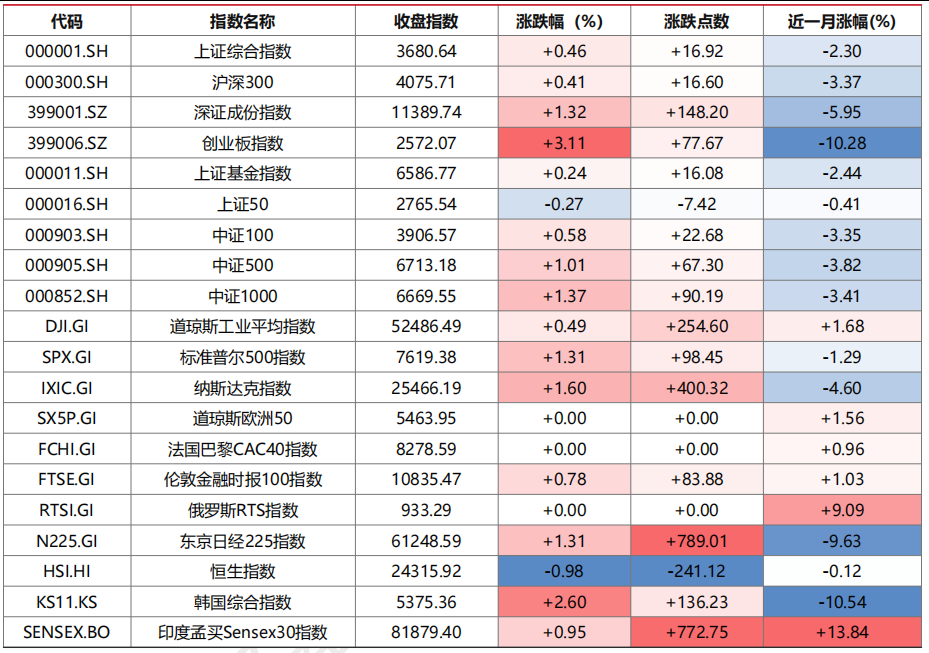
昨日,沪深两市双双收涨。截至收盘,上证综指收于3680.64点,上涨16.92点,涨跌幅为0.46%;深成指收于11389.74点,上涨148.20点,涨跌幅为1.32%;沪深300收于4075.71点,上涨16.60点,涨跌幅为0.41%;创业板收于2572.07点,上涨77.67点,涨跌幅为3.11%。两市成交16762.76亿元。小盘股强于大盘股。中证100上涨0.58%,中证500上涨1.01%。31个申万一级行业中有18个行业上涨。其中,通信、电子、机械设备表现居前,食品饮料、农林牧渔、非银金融表现居后。
昨日,中债-银行间债券总财富(总值)指数下跌0.05个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数上涨0.49%,纳斯达克指数上涨1.60%,标准普尔500指数上涨1.31%,道琼斯欧洲50持平0.00%。亚太主要市场涨跌互现,其中,恒生指数下跌0.98%,东京日经225指数上涨1.31%,印度孟买Sensex30指数上涨0.95%,韩国综合指数上涨2.60%。
图表:申万一级行业涨跌幅
数据来源:Wind 截止日期:2026/11/11
二、指数涨跌
图表:市场主要股指涨跌幅
数据来源:Wind 截止日期:2026/11/11
图表:主要债券指数涨跌幅
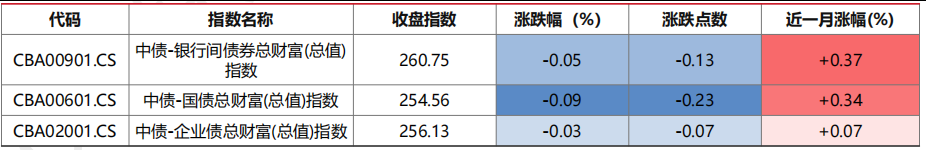
数据来源:Wind 截止日期:2026/11/11
三、新闻
央行三季报以专栏部署服务业金融支持,轻资产融资机制成政策落点
据财联社报道,中国人民银行11月11日发布2026年第三季度货币政策执行报告,特别以专栏形式介绍金融支持服务业发展的情况。报告数据显示,服务业自2012年起成为我国国民经济第一大产业,2015年占比首次突破50%;2025年服务业增加值占GDP比重57.7%,对经济增长贡献率61.4%,服务业就业人数占全国就业人数的49.4%,在稳增长和稳就业中发挥“稳定器”和“蓄水池”作用。
报告对不同类型金融机构提出差异化分工:全国性银行自主选择3至5个重点领域,集中资源提升专业服务能力;地方法人银行围绕1至2个行业持续深耕,提供具有区域特色的金融产品和服务;保险、证券等非银金融机构则为服务业发展提供多元化服务。报告同时指出,服务业具有轻资产、中小主体多的特点,金融机构对大企业和重资产行业的传统支持模式难以精准适配服务业要求,需要转变理念、创新机制和产品,创造更适配多元需求的融资方式。在金融服务体验方面,报告提出推动重点消费场景外卡受理改造、提升境外来华人员支付便利性,为扩大入境消费创造条件,并持续拓展数字人民币受理覆盖面和应用场景,打通与电商、生活服务平台的支付通道,进一步便利居民日常支付。报告同时强调,服务业高质量发展既要增强资金供给,也要激发经营主体的投资需求,需要各方协同发力营造良好投资环境,这意味着财政、产业与监管政策需要与金融支持形成配合,而非仅靠信贷投放单兵推进。
点评:定价变量落在信贷投向的结构性再分配而非总量宽松,服务业轻资产特征与银行抵押品导向的风控框架存在天然错配,政策以“重点领域分片包干+产品创新”替代总量刺激,意味着后续社融的结构权重将向服务消费与科技服务倾斜,而总量增速仍受实体需求约束。对权益而言,具备场景数据和风控能力的零售银行、消费金融与保险服务机构更易获得政策与客户双重支撑,但兑现节奏取决于配套风险补偿和尽职免责机制是否落地;对债券而言,信贷资源向服务业倾斜会平滑总量扩张,短期内不构成利率的向上推力,长端定价仍由资金面与政府债供给主导。若后续专栏配套工具额度迟迟不落地,则服务业融资的边际改善仍将停留在结构层面。
美联储官员密集表态通胀难以消退,12月加息路径重新成为定价主线
据财联社报道,芝加哥联储主席古尔斯比11月11日表示,美国最新通胀数据“已经到了让人不安的地步”。他指出,美国劳工统计局周二公布的数据显示,10月消费者价格指数环比上涨0.4%,高于经济学家预期,也意味着美国物价连续第三个月加速。古尔斯比称,他原本预期关税等推高物价的因素会随着时间推移逐渐消退,但迄今没有看到这种迹象,服务价格涨幅持续居高不下也令他担忧。
古尔斯比还提示,在物价涨幅连续多年高于理想水平后,消费者和企业可能开始预期高通胀将持续,这是“一大隐忧”,一旦形成此类预期,压低通胀的过程将“痛苦得多”。他没有明确表态是否支持12月加息,但表示不希望把话说得太具体以免束缚后续会议的手脚。同日其他官员表态更为直接:美联储理事沃勒在伦敦表示若通胀数据偏热,他可能倾向于支持12月加息50个基点,并特别指出核心CPI环比在0.3%左右即应考虑该选项;达拉斯联储主席洛根则表示有必要再加息两次、每次25个基点,并称今冬加息步伐可能比今秋更快。芝商所“美联储观察”工具显示,市场已完全计入12月加息预期,加息50个基点的概率为15%。在当日表态之前,市场的主流叙事曾是科技股回调推动资金流入国债、收益率下行,而通胀数据与官员表态使这一逻辑在一天之内反转,短端利率重新成为资产定价的锚。
点评:政策利率预期重新上修是本轮定价的核心变量,传导起点是核心通胀连续三个月黏在0.3%附近,使“关税冲击一次性、随后回落”的假设失效,市场由降息叙事转向重新评估终端利率。这一变化最先作用于美元实际利率与期限溢价,对美债而言,短端对政策路径最敏感,加息尾部风险的定价会压制久期交易的空间;对美元汇率而言,利差重新走阔构成支撑,人民币汇率的外部约束随之收紧,境内货币政策的宽松空间也受到更大约束。对权益而言,估值对贴现率的敏感度上升,高久期成长风格在利率重新上行阶段承受的压力大于价值风格。判断成立的条件是核心通胀延续加速;若后续就业或消费数据明显走弱,终端利率预期的上修会被修正。
沙特产量恢复压低原油供给溢价,霍尔木兹运输瓶颈仍是关键约束
据财联社报道,欧佩克11月11日发布的月报显示,欧佩克成员国10月原油日产量达到4123万桶,较9月增加约204万桶,按二手来源数据计算已相当于今年2月美伊冲突前4272万桶/日水平的97%。其中,沙特10月原油日产量达到1056.3万桶,较9月的837.2万桶增加约219万桶,环比增幅超过26%,为冲突爆发以来的最高产量,已接近2月报告的1088.2万桶/日;俄罗斯10月产量为866.8万桶/日,环比增加4.1万桶。供给恢复并不意味着运输同步恢复。战争爆发前霍尔木兹海峡承担全球约五分之一的石油和液化天然气运输,目前Kpler数据显示过去一周经该海峡确认的原油运输量平均仅为406万桶/日,远低于战前约1710万桶/日的水平,海湾产油国更多依赖跨境输油管道、船对船转运等替代方式。沙特10月原油出口平均约700万桶/日,略低于9月的720万桶/日,但仍明显高于2025年全年平均的620万桶/日。需求侧,欧佩克在连续六个月下调需求增长预期后首次维持预测不变,预计2026年全球石油需求增长18万桶/日,2027年增幅为255万桶/日,全球日均消费量升至1.083亿桶。供给接近战前、需求预测止跌的组合,使市场对供需缺口的判断从“地缘断供”回摆到“产能与运力能否同步匹配”,而海峡运输量与管道替代运力之间的差值,正是当前原油定价最难量化的部分。
点评:供给端的定价变量已从地缘断供转向产量回归与运输瓶颈的赛跑,沙特单月增产逾两成把战争溢价压回,但海峡运输量只有战前四分之一,意味着成本支撑由“出口受阻”转为“绕行与转运的物流成本”,油价下行空间因此被限定在半区间而非全面回落。对商品而言,投资者可结合自身情况关注原油相关资产的配置价值,但更应跟踪海峡通航量与替代管道运力的恢复斜率;若运输端同步修复,供给宽松将主导定价,油价的中枢还有下移空间。对通胀链条而言,能源回落有助于缓和整体通胀,但核心服务价格不随之回落,货币政策难以因此转向宽松;对油运与航运类权益资产,运距拉长带来的吨海里需求是相对确定的受益方向,而上下游炼化环节则更依赖价差而非绝对价格。
央行三季报强调维护股债汇平稳运行,资本市场工具箱再加力
据财联社报道,央行11月11日发布2026年第三季度中国货币政策执行报告,在下一阶段货币政策主要思路中提出积极稳妥防范化解金融风险。报告要求构建覆盖全面的宏观审慎管理体系,完善系统性金融风险防范处置机制,拓展丰富中央银行宏观审慎与金融稳定功能,加力实施支持资本市场的两项货币政策工具,用好债市非银大额赎回互换便利,维护股票、债券、外汇等金融市场平稳运行。同时,报告提出加强金融风险监测、评估和预警,推动健全具有硬约束的金融风险早期纠正机制,并稳步拓宽附加监管覆盖范围至非银领域。
报告披露的宏观与金融数据方面,前三季度GDP同比增长4.6%,货币政策继续保持适度宽松。价格上,年初下调结构性货币政策工具利率后,进一步下调抵押补充贷款(PSL)利率0.25个百分点;结构上,将“六张网”建设纳入PSL支持范围,增加科技创新和技术改造再贷款额度2000亿元、支持比例由60%上调至100%,增加支农支小再贷款额度5000亿元,其中民营企业再贷款额度增加3000亿元。前三季度货币市场隔夜利率DR001均值为1.34%,9月末社会融资规模存量、M2同比分别增长7.1%和7.2%,9月新发放企业贷款利率略低于3.0%,个人住房贷款利率约3.1%。报告还强调继续发挥贷款市场报价利率改革效能与存款利率市场化调整机制作用,并把“推动社会综合融资成本低位运行”列为价格端目标,以增强货币政策传导效率。
点评:流动性兜底工具的制度化是本条最实质的边际变化,传导链条是央行以互换便利和资本市场工具承接非银机构的赎回冲击,压低极端情景下的流动性折价,从而改变股债两类资产的尾部风险定价。对债券而言,非银赎回互换便利降低了负反馈式抛售的概率,信用利差与超长端流动性溢价的极端扩张空间被压缩,但常规资金面的松紧仍由税期、政府债供给决定,不宜把兜底工具等同于持续宽松。对股票而言,风险偏好的底部更扎实,但工具作用于波动率而非盈利,行情弹性依然取决于企业盈利与增量资金。判断成立的条件是工具额度与使用节奏透明;若不透明,市场对兜底力度的定价会反复。