
一、行情回顾
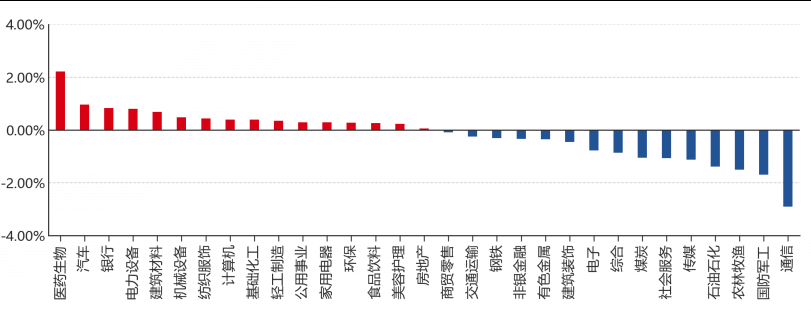
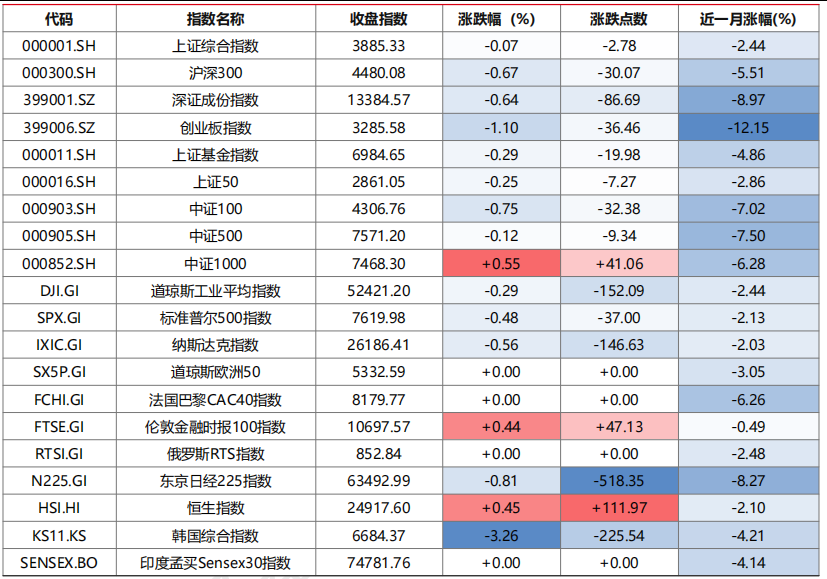
昨日,沪深两市双双收跌。截至收盘,上证综指收于3885.33点,下跌2.78点,涨跌幅为-0.07%;深成指收于13384.57点,下跌86.69点,涨跌幅为-0.64%;沪深300收于4480.08点,下跌30.07点,涨跌幅为-0.67%;创业板收于3285.58点,下跌36.46点,涨跌幅为-1.10%。两市成交16291.76亿元。小盘股强于大盘股。中证100下跌0.75%,中证500下跌0.12%。31个申万一级行业中有16个行业上涨。其中,医药生物、汽车、银行表现居前,通信、国防军工、农林牧渔表现居后。
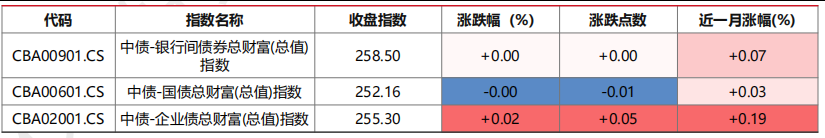
昨日,中债-银行间债券总财富(总值)指数上涨0.00个百分点。
昨日,欧美主要市场涨跌互现,其中,道琼斯工业平均指数下跌0.29%,纳斯达克指数下跌0.56%,标准普尔500指数下跌0.48%,道琼斯欧洲50持平0.00%。亚太主要市场涨跌互现,其中,恒生指数上涨0.45%,东京日经225指数下跌0.81%,印度孟买Sensex30指数持平0.00%,韩国综合指数下跌3.26%。
图表:申万一级行业涨跌幅
数据来源:Wind 截止日期:2026/09/14
二、指数涨跌
图表:市场主要股指涨跌幅
数据来源:Wind 截止日期:2026/09/14
图表:主要债券指数涨跌幅
数据来源:Wind 截止日期:2026/09/14
三、新闻
统计局9月上旬生产资料价格多数上涨,能源化工与焦煤领涨折射成本端压力回升
据国家统计局9月14日发布的数据,中国统计信息服务中心与卓创资讯对全国流通领域9大类50种重要生产资料市场价格的监测显示,2026年9月上旬与8月下旬相比,37种产品价格上涨,9种下降,4种持平,环比上涨面明显扩大。分品种看,能源与化工涨幅居前,液化石油气每吨上涨14.9%,甲醇上涨17.6%,纯苯上涨11.5%,冰醋酸上涨12.1%,顺丁胶上涨6.6%,液化天然气上涨5.6%,汽油和柴油分别上涨5.6%和4.6%;煤炭链条同步走强,焦炭上涨12.7%,无烟煤上涨9.6%,焦煤上涨9.5%,山西优混上涨8.8%。
黑色与有色品种价格重心同步上移,螺纹钢每吨上涨1.7%,线材上涨1.5%,电解铜上涨1.5%,铝锭上涨2.2%,锌锭上涨3.5%;建材相关的水泥上涨0.8%,浮法玻璃上涨0.1%;新动能相关材料中,多晶硅上涨1.0%,磷酸铁锂下降1.9%。农产品与农资走势分化,豆粕上涨3.7%,大豆上涨1.6%,生猪每千克11.0元上涨0.9%,玉米和棉花小幅回落,尿素上涨1.5%,磷肥下降2.5%,钾肥下降0.4%。作为工业物价的高频线索,生产资料价格环比上涨面扩大,显示上游成本压力边际回升,同时指向部分中游行业面临原料成本抬升。
点评:本条数据的边际变化在于上游价格环比由分化转向普涨,能源化工与焦煤链条是主要贡献项,这使工业物价路径预期边际上修,进而约束长端债券利率的下行空间;在需求端改善仍待验证的情景下,成本推动型回升更易先在商品端体现,投资者可结合自身情况关注能源化工等上游商品相关资产的配置价值,股票层面需跟踪上游资源环节与中下游制造的盈利分化,债券则可持续观察通胀预期与资金面的重新定价节奏。
8月社融存量同比增长7.2%,直接融资占比过半重塑信用观察框架
据财联社报道,中国人民银行9月14日公布8月金融数据,8月末社会融资规模存量为464.8万亿元,同比增长7.2%,前八个月社会融资规模增量累计为23.91万亿元,比上年同期少2.64万亿元;广义货币M2余额356.81万亿元,同比增长7.5%,狭义货币M1余额115.77万亿元,同比增长4.1%,流通中货币M0同比增长11.2%。
信贷与存款方面,8月末人民币贷款余额282.35万亿元,同比增长4.9%,前八个月人民币贷款增加10.44万亿元,其中对实体经济发放的人民币贷款余额278.63万亿元,同比增长5%;前八个月人民币存款增加18.99万亿元,住户存款增加6.99万亿元,非银行业金融机构存款增加6.32万亿元。结构上,前八个月债券和股票融资在社会融资规模增量中的占比升至50.31%,已明显超过贷款占比,较五年前同期高出近20个百分点,其中企业债券净融资2.79万亿元,同比多1.23万亿元,政府债券净融资8.77万亿元,同比少1.5万亿元。业内分析认为,融资结构变化具有长期性,观察信用扩张需要从主要看贷款转向综合观察贷款、债券和股票等多元融资方式。
点评:本条新闻真正改变的定价变量是信用扩张的观察口径,即贷款增速放缓与直接融资占比突破五成并存,仅看贷款增速容易低估对新动能领域的资金支持;债券市场短期受资金面与通胀预期扰动,中期更取决于政府债供给节奏与机构配置需求的匹配度,股票市场可跟踪科技与绿色转型领域企业融资可得性改善带来的结构性变化,若后续贷款增速继续回落,验证重点将转向债券与股权融资的延续性。
欧洲央行官员密集警示通胀上行风险,能源价格二次传导推升加息预期
财联社9月14日报道,欧洲央行上周再度加息后,内部要求进一步收紧货币政策的声音正在增强,两名政策制定者周一警告称,天然气、电力和食品价格上涨可能令欧元区通胀高于当前预期。欧洲央行管委、斯洛伐克央行行长卡齐米尔表示,其关注重点已从原油和燃料价格逐渐转向天然气和电力价格,食品通胀未来也可能重新加速;欧洲天然气价格近期升至四年来最高水平,随着美伊冲突持续,天然气库存仍远低于历史同期水平,各国被迫加快储气,进一步推高市场价格。
另一名管委、拉脱维亚央行行长卡扎克斯表示,随着能源价格和整体通胀维持高位,进一步收紧货币政策的理由正在增强,欧洲央行可能需要继续渐进式加息。欧洲央行上周将关键利率由2.25%上调至2.5%,为今年第二次加息,卡扎克斯强调2.5%绝非政策利率的“天花板”,若通胀形势需要,利率可能进一步进入限制性区域。欧元区8月通胀率为3.3%,欧洲央行预计第四季度升至3.6%;两名官员均未明确要求10月必须加息,市场预计10月29日会议加息概率约60%,并已完全计入年底前至少再加息一次的预期。
点评:本条新闻的核心变量是欧元区政策利率路径的预期上移,触发机制是能源与食品价格向核心通胀的二次传导,在产出缺口收窄、企业成本转嫁能力增强的条件下,这一传导更容易推高欧元区短端利率定价并支撑欧元汇率,同时对美元形成相对压力;投资者可持续跟踪10月会议表态与天然气库存回补进度,若能源价格回落或工资增速继续放缓,则加息预期存在回摆可能,欧元区利率与汇率判断也需相应修正。
沙特东西输油管道遇袭停运数周,红海替代通道受阻推升原油供给风险
据财联社报道,两名地区官员透露,沙特一条关键输油管道在上周的袭击中受损,受维修作业影响,该管道主力运力将停运数周。沙特能源部上周五发表声明说,该国东西输油管道的利雅得段及麦地那地区段多次遭袭,已预防性关闭,当时未说明管道恢复运营时间;沙特方面表示,此次袭击由伊朗支持的伊拉克民兵动用无人机发起,该管道已于上周四被迫关停。
这条横贯沙特全境的东西输油管道全长1200多公里,日均输送能力峰值达700万桶,其中约500万桶可用于出口,是沙特在霍尔木兹海峡航运受阻背景下将出口航线转向红海的关键通道。知情官员透露,管道及一处主要泵站的受损维修工作预计耗时3至5周,维修期间或可维持部分运力;国际油价周一一度大幅上涨,10月交货的轻质原油期货一度升约5%至每桶105美元附近,布伦特原油期货一度涨超4%逼近110美元,发稿时涨幅均收窄至1%以内。有机构分析认为,沙特延布库存可支撑5至7天出口,若停运超过这一期限,将造成“巨大干扰”,短期内油价可能测试每桶120美元。
点评:本条新闻的主导变量是供给端运输瓶颈而非常规需求变化,3至5周的维修期与延布库存仅5至7天出口缓冲的错配,构成原油风险溢价的来源;若停运延长并触发沙特减产,能源商品价格中枢与成品油裂解价差更容易上行,投资者可结合自身情况关注原油及相关能源商品资产的配置价值,股票层面上游能源环节与成本敏感的中下游行业盈利方向可能分化,通胀预期回升也会通过期限溢价影响债券定价,后续需观察管道实际恢复进度,一旦运力快速修复,上述判断将随之减弱。